Seguro de vida para niños: guía completa 2026
Cuando su hijo es mayor de edad, puede vaciar con un clic el contrato que has alimentado pacientemente durante 18 años. Es el ángulo muerto del seguro de vida para niños, el del que nadie habla realmente. Y hay una manera sencilla de protegerse.
El seguro de vida sigue siendo uno de los mejores regalos financieros que puedes hacer a un niño. Esta guía cubre todo: cómo abrirlo para un menor, por qué es interesante, la comparación cifrada con el Libro A, el pacto adjunto para mantener la mano, lo que sucede a los 18 años, y la fiscalidad 2026.
En una frase: sí, puede abrir un seguro de vida en nombre de su hijo menor, y cuanto más pronto lo haga, más tiempo trabaja para él.

¿Podemos abrir un seguro de vida para un menor?
Sí. Un menor puede ser suscriptor y asegurado de un contrato de seguro de vida, pero no firma solo: son sus representantes legales los que abren y gestionan el contrato en su nombre.
El nivel de acuerdo depende de la operación; para los actos corrientes, basta con un solo progenitor; para los pagos y arbitrajes importantes, se requiere generalmente el acuerdo de ambos padres. En caso de desacuerdo entre los padres, o si uno solo ejerce la patria potestad, se aplican normas más estrictas: es mejor acercarse al asegurador o a un notario antes de actuar.
Un matiz de edad también cuenta. Antes de 12 años, el contrato es administrado enteramente por los representantes legales. A partir de 12 años, el niño suele ser invitado a firmar conjuntamente ciertos actos, sin decidir por sí solo.
¿Por qué abrirle un seguro de vida a su hijo?
El verdadero regalo no es el dinero pagado. Es el tiempo. Abrir temprano ofrece dos ventajas decisivas: tomar fecha y dejar jugar los intereses compuestos.
Fecha La fiscalidad del seguro de vida mejora con la edad del contrato, y el contador de los 8 años comienza a abrir. Un contrato abierto a los 2 años del niño tendrá ya 16 años de antigüedad a su mayoría. Las deducciones fiscales se adquirirán desde hace mucho tiempo.
Capitalizar a largo plazoEn 18 años, los intereses compuestos convierten pagos modestos en un capital significativo. Cada euro que se coloca temprano produce ganancias, que a su vez producen ganancias. El tiempo es el combustible de este efecto bola de nieve.
Seguro de vida o Libro A para un niño: la comparación
El Libro A es el reflejo de la mayoría de los padres. Es una buena herramienta, pero no para el mismo uso. El Libro A sirve para el ahorro de precaución, disponible y sin riesgo. El seguro de vida sirve al ahorro a largo plazo, el que debe fructificar en 15 ó 18 años.
| Criterio | Livret A | Seguro de vida |
| Rendimiento | 1,5 % garantizado, aumentado al 1,7 % al 1 de agosto de 2026 (tipo 2026) | Variable según los soportes: fondos de euros seguros , unidades de cuenta potencialmente más eficientes pero arriesgadas |
| Límite máximo | 22 950 € | No hay límite máximo de pago |
| Disponibilidad | Immediate | Posible compra en cualquier momento |
| Fiscalidad | Totalmente exonerado | Muy ventajosa después de 8 años (disminución anual de las ganancias) |
| Riesgo | No | No se incluye en el fondo de euros, presente en las unidades de cuenta |
| Horizon ideal | Corto plazo | Largo plazo (10 años o más) |
Un ejemplo hace que la diferencia sea concreta. Tomemos Lea, nacida este año. Sus padres colocan 1.000 € en la apertura, luego 50 € al mes durante 18 años, es decir, 11.800 € pagados en total. De un seguro de vida al 4 % neto por año, su capital alcanzaría aproximadamente 17 400 € por mayoría. De un Livret A al 1,5 % hasta el 31 de julio de 2026 y luego 1,7 % a partir del 1 de agosto de 2026, los mismos pagos darían alrededor de 13.900 €, es decir, alrededor de 3.500 € menos.

Ejemplo ilustrativo, hipótesis simplificadas y constantes. El rendimiento de un seguro de vida depende de los soportes seleccionados. Invertir implica riesgos, incluyendo pérdidas de capital en las unidades de cuenta. El rendimiento pasado no prejuzga el rendimiento futuro.
El Libro A mantiene el ahorro disponible, el seguro de vida hace fructificar el resto. Para ir más lejos, compare con nuestra guía dedicada Libro A o seguro de vida.
¿Cómo se alimenta el contrato de su hijo?
Una vez abierto el contrato, usted lo alimenta de dos maneras: pagos regulares, y donaciones puntuales. La distinción fiscal entre estas donaciones cuenta.
El presente de uso es un regalo relacionado con una ocasión: cumpleaños, Navidad, éxito en un examen. Mientras siga siendo proporcional a sus ingresos y su tren de vida, se escapa a los derechos de donación y no se imputa ninguna reducción.
El donación manual, él es una verdadera donación. Debe ser declarado, pero abre derecho a Deducciones generosas: 100.000 € por padre e hijo cada 15 años, y 31.865 € por abuelo y nieto. Más allá, se aplican derechos de donación.
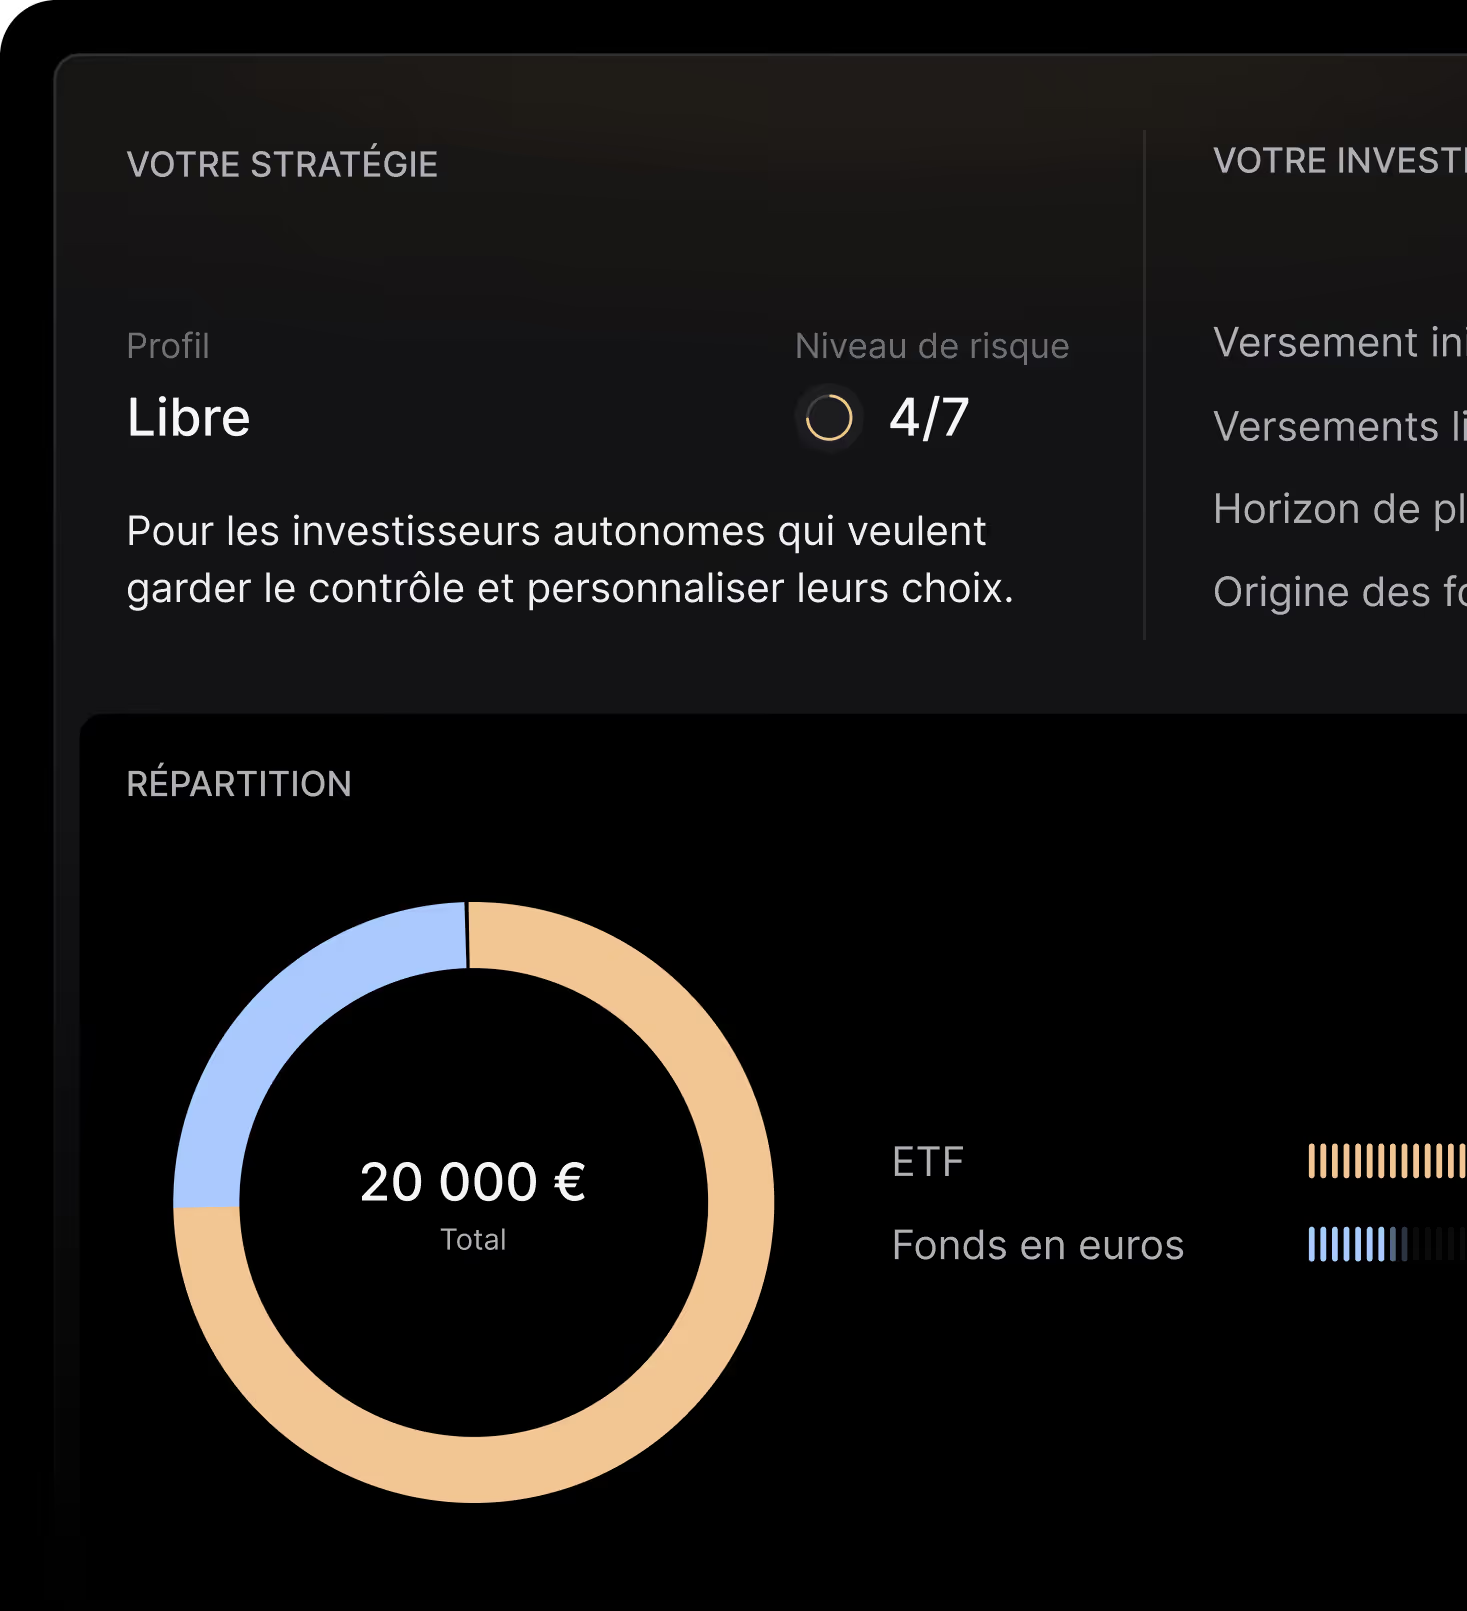
En cuanto a los soportes, un contrato en línea da acceso a una amplia gama para hacer trabajar este ahorro a largo plazo. Finary Life, por ejemplo, ofrece más de 700 soportes, incluyendo ETF y uno Fondos en euros, accesibles desde 300 €, en gestión libre o perfilada.
a su alcance
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS, 58 rue de Monceau 75380 Paris 8, ORIAS n° 21001279 (CIF y COA)
El pacto adjunto: mantener el control después de 18 años
El Pacto Adjunto es un documento escrito que acompaña una donación y que regula el uso de los fondos por parte del niño, incluso después de su mayoría.
En concreto, permite añadir cláusulas protectoras. cláusula de inalienabilidad Bloquea los retiros hasta una edad que fija, a menudo 25 años. cláusula de reempleo La Comisión Europea ha adoptado una serie de medidas para garantizar que los fondos se utilicen en proyectos específicos, como estudios o viviendas. cláusula de administración Deja que el contrato se realice después de los 18 años del niño.
Sin un pacto adjunto, el niño recupera el control completo del contrato a los 18 años, y puede retirarlo todo. Con él, usted mantiene la mano en un capital pensado para el largo plazo. cláusula beneficiaria, que completa este dispositivo.

¿Qué pasa con los 18 años del niño?
Por mayoría, el menor se convierte en un subscriptor de pleno derecho. Salvo disposición prevista por un pacto adjunto, recupera el pleno control de su contrato: pagos, arbitrajes y sobre todo redenciones.
Los padres que han alimentado el contrato sin un pacto adjunto descubren que ya no tienen derecho a mirar. El niño puede conservar el contrato, o retirarlo todo.
De ahí el interés de anticipar. El contrato que ha tomado data desde hace años, mantenerlo abierto sigue siendo casi siempre la mejor decisión: la anti-obligatoria adquirida tiene un verdadero valor. Una conversación con el niño que se ha hecho adulto es mejor que una mala sorpresa.
La fiscalidad del seguro de vida por hijo en 2026
La fiscalidad de un contrato abierto para un niño sigue las normas clásicas del seguro de vida. Se juega en dos planos: las compras y la transmisión.
En caso de recompra, sólo las ganancias se imponen, nunca el capital pagado. Después de 8 años, el contrato abre derecho a un Deducción anual de las ganancias de 4.600 € (persona sola) o 9.200 € (pareja). Más allá, las ganancias se gravan en un 7,5 % por la parte de las primas inferiores a 150.000 €, más 17,2 % de exacciones sociales. El seguro de vida se ha excluido del aumento de las exacciones sociales de 2026, que permanecen en un 17,2 %.
En caso de transmisión, el seguro de vida sigue siendo una herramienta poderosa. antes de los 70 años del subscriptor, cada beneficiario se beneficia de una reducción de 152.500 € (Artículo 990 I del Código General de ImpuestosPara más detalles, consulte nuestras guías sobre la fiscalidad del seguro de vida y los Límites máximos y reducciones.
Cómo abrir un seguro de vida para su hijo, paso a paso
La apertura es simple, especialmente en un contrato en línea. Aquí está el desenvolvimiento tipo.
- Elegir el contrato : Prefiera un contrato poco cargado en fresco, con un buen fondo en euros y una amplia selección de soportes.
- Reunir piezas : Documento de identidad del niño y de los representantes legales, libro de familia, prueba de domicilio.
- Conseguir el acuerdo de ambos padres si fuera necesario, según los importes y la naturaleza de los actos.
- Definir la asignación : porcentaje de seguridad en el fondo en euros, porcentaje de crecimiento en las unidades de cuenta, según el horizonte.
- Establecer pagos : un pago inicial y luego pagos programados para alisar en el tiempo.
La palabra del fin
Abrir un seguro de vida a su hijo es ofrecer el único regalo que el dinero no puede comprar más tarde: el tiempo. Quince o dieciocho años de capitalización y de antipatía fiscal, imposibles de alcanzar el día de los 18 años. El único riesgo verdadero no es el mercado, es el olvido: abrir demasiado tarde, o abrir sin pacto adjunto y mirar, impotente, a un joven mayor hacer un clic en lo que usted había construido para él.
Objetivos
FAQ: Seguro de vida para niños
¿A partir de qué edad se puede abrir un seguro de vida para un niño?
Cuanto antes se abra el contrato, más tiempo se cobrará y se beneficiará de los intereses compuestos.
¿Pueden los abuelos abrir un seguro de vida para su nieto?
No, la apertura pasa por los representantes legales, pero pueden pagar con el contrato del niño o abrir su propio contrato designando al nieto como beneficiario.
¿Puede el niño recuperar el dinero a los 18?
Sí, salvo que un pacto adjunto disponga que, por mayoría, se convierta en el único dueño del contrato y pueda efectuar compras.
¿Necesita el acuerdo de ambos padres?
Para los pagos y arbitrajes importantes, se requiere generalmente el acuerdo de los dos representantes legales. Para los actos corrientes, sólo un progenitor puede ser suficiente.
¿Cuál es el límite máximo de pago de un seguro de vida infantil?
El seguro de vida no tiene límite máximo de pago, sólo las reducciones de donación enmarcan las cantidades transmitidas sin impuestos.
¿Aseguramiento de vida o Libro A para un niño?
Ambos son complementarios. El Libro A para el ahorro disponible y sin riesgo, el seguro de vida para hacer fructificar el ahorro a largo plazo a lo largo de 15 a 18 años.
Avisos reglamentarios:
Comunicación de carácter promocional. La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal.
La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera. En caso de crisis sistémica grave, la ley Sapin 2 permite limitar temporalmente las retiradas (liquidez), sin poner en entredicho el capital garantizado. Las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital.
Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). PSAN registrado en la AMF con la partida E2022-057.