Anuncio
El conector de Finary ya está disponible: consulta tu patrimonio desde tu IA
Descubrir


Pueden aplicarse otras comisiones en el marco del contrato (consulta las condiciones generales del contrato).
Los importes invertidos en unidades de cuenta conllevan un riesgo de pérdida de capital. La aseguradora no los garantiza y están sujetos a fluctuaciones al alza o a la baja en función, sobre todo, de la evolución de los mercados financieros.
Mercado:
Acciones
Rentabilidad media anual:
8 %
Capital inicial invertido:
10.000 €
Duración:
30 años
Con Finary Life
Comisión de gestión en unidades de cuenta
0,5 %
Ganancia extra en 30 años
+102,57 %
Es decir, una rentabilidad de
+44.331 €
Con un seguro de vida tradicional
Comisiones medias2
3 %
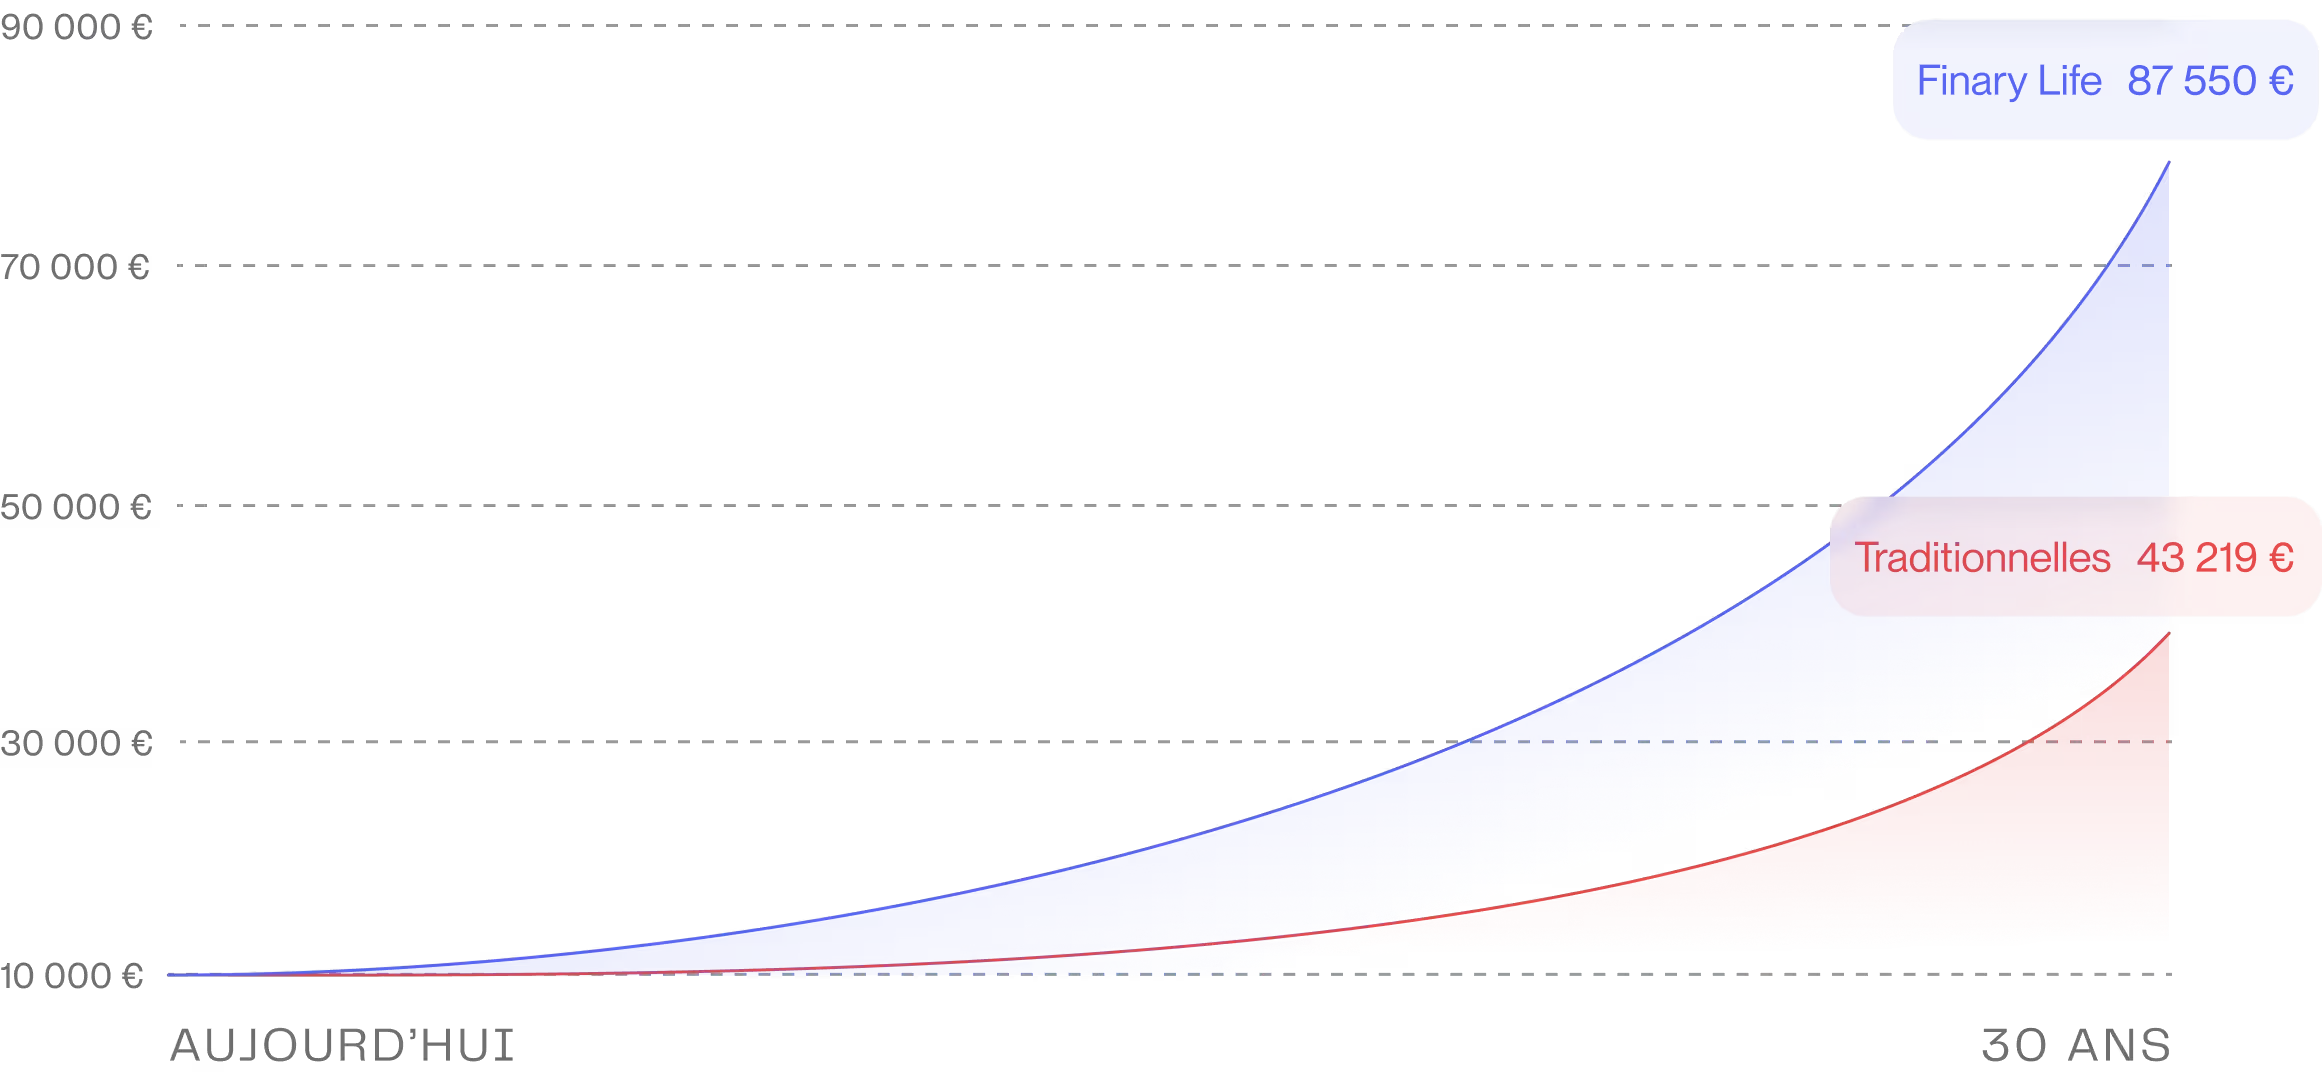

Con Finary Life, con un 0,5 % de comisiones y una rentabilidad media del 8 %, tu inversión inicial de 10.000 € podría crecer un 102,57 % más (frente a un seguro de vida clásico) hasta alcanzar 87.550 € después de 30 años.
1Estas simulaciones se ofrecen a título orientativo y no son contractuales, ya que se basan en hipótesis que pueden variar o modificarse durante la vigencia del contrato. No tienen en cuenta las cargas sociales ni la fiscalidad, sino que ilustran el efecto del interés compuesto con o sin aportaciones programadas.
2Comisiones medias de los seguros de vida tradicionales: 3 %Las comisiones ocultas de un seguro de vida son las que los actores tradicionales no siempre destacan.
Entre ellas están las comisiones de aportación (hasta un 3 % de media), las comisiones de reasignación (alrededor del 1 % por operación), las comisiones de transacción específicas de los ETF (hasta un 0,10 % por orden) y las comisiones adicionales de la gestión pilotada o delegada (alrededor de un 0,5 % anual extra). A esto se suman las retrocesiones: una parte de las comisiones de gestión de los productos (fondos, OICVM) se devuelve al distribuidor, lo que puede orientar las recomendaciones hacia productos más caros. En total, el coste recurrente medio de un seguro de vida en unidades de cuenta en Francia se estima en torno al 3 % anual (fuente: Good Value for Money).
En Finary Life, la estructura es sencilla: se aplica una única comisión anual de gestión, sin comisiones de entrada, aportación, reasignación, transacción ni salida.
Finary Life aplica una estructura de comisiones transparente y entre las más bajas del mercado:
- Comisión de gestión en unidades de cuenta: 0,50 % anual
- Comisión de gestión en el fondo en euros Netissima: 0,75 % anual - Comisión de entrada: 0 %
- Comisión de aportación: 0 %
- Comisión de reasignación: 0 %
- Comisión de transacción (también en los ETF): 0 %
- Comisión de gestión por perfiles: 0 %
- Comisión de salida o rescate: 0 %
Solo se aplican además los gastos propios de los productos (TER de los ETF y fondos). Estos gastos están incluidos en la rentabilidad del producto y no se cobran por separado.
Las comisiones del contrato las cobra la aseguradora por la gestión administrativa de tu seguro de vida. En Finary Life son del 0,50 % anual en unidades de cuenta y del 0,75 % anual en el fondo en euros.
Las comisiones de los productos (también llamadas TER, Total Expense Ratio) son los gastos de gestión internos de cada fondo o ETF en el que inviertes. Se descuentan directamente de la rentabilidad del producto y no aparecen en tu extracto de comisiones. Por ejemplo, los ETF utilizados en la gestión por perfiles de Finary Life tienen un TER medio del 0,25 % anual.
El coste total real de tu seguro de vida es, por tanto, la suma de ambos: comisiones del contrato + comisiones de los productos. Por eso es importante comparar los contratos en estos dos niveles.
No. Finary Life no cobra ninguna comisión de reasignación ni de rescate. Puedes cambiar la distribución de tus productos en cualquier momento sin coste y hacer rescates parciales o totales sin penalización. Como referencia, la media del mercado ronda el 1 % por reasignación y el 0,5 % de comisión de salida.
Es una ventaja importante para los inversores que quieren ajustar su distribución según las condiciones del mercado.
En la mayoría de los seguros de vida, invertir en ETF implica varias capas de comisiones: la comisión de gestión del contrato en unidades de cuenta (del 0,5 % al 1 % anual), las comisiones de transacción por orden en ETF (a menudo un 0,10 % por operación) y los gastos internos del ETF (TER). En Finary Life no hay comisiones de transacción en los ETF. Solo se aplican la comisión de gestión del contrato (0,50 % anual) y el TER del producto.
Con más de 120 ETF disponibles en acciones, bonos, temáticas y materias primas, Finary Life ofrece una de las propuestas de ETF más competitivas del mercado en seguros de vida.
Pongamos un ejemplo concreto: 10.000 euros invertidos en acciones con una rentabilidad media anual del 8 % durante 30 años.
- Con Finary Life (0,50 % de comisión de gestión anual), tu capital alcanza 87.550 euros después de 30 años.
- Con un seguro de vida tradicional (3 % de comisiones anuales medias), tu capital solo alcanza 43.219 euros en el mismo periodo.
Resultado: Finary Life te hace ganar 44.331 euros más, es decir, un +103 % frente a un contrato tradicional, con la misma rentabilidad de mercado. La diferencia se debe únicamente a las comisiones.
Prueba con tus propios importes en nuestro simulador.
La comisión de gestión anual del fondo en euros Netissima disponible en Finary Life es del 0,75 % anual. El fondo en euros Netissima, gestionado por Generali, recibió la Victoire d'Or 2025 en la categoría Mejor fondo en euros (Le Particulier).
La comisión de gestión anual en unidades de cuenta en Finary Life es del 0,50 % anual, una de las más bajas del mercado (la media ronda el 0,90 % anual).
Esta tasa cubre la totalidad de las comisiones del contrato sobre las UC: no hay ninguna comisión adicional por la gestión por perfiles ni comisiones de transacción o específicas de los ETF. Esto es lo que distingue a Finary Life de muchos competidores que muestran una comisión de gestión similar pero añaden gastos adicionales.
¹ «Entre las más bajas del mercado»: posicionamiento basado en la comparación de las comisiones publicadas de Finary Life con la media del mercado francés de seguros de vida en unidades de cuenta según el estudio Good Value for Money.
² Fuente: Benchmark 2023 Good Value for Money. Coste recurrente total medio de los seguros de vida en unidades de cuenta en Francia, estimado en torno al 3 % anual (comisiones de gestión del contrato + comisiones de las UC subyacentes).
Antes de contratar, se recomienda leer las Condiciones generales, la Nota informativa que hace las veces de Condiciones generales y el Documento de Datos Fundamentales (DDF) del contrato e-vie, disponibles en el espacio de contratación. La inversión neta de comisiones en el fondo G Croissance Durable conlleva un riesgo de pérdida parcial de capital al vencimiento. En caso de desinversión antes del vencimiento, el riesgo de pérdida de capital puede ser total o parcial, ya que los importes invertidos en este fondo están sujetos a fluctuaciones al alza y a la baja.
El contrato de seguro de vida e-vie es un contrato de seguro de vida individual, denominado en euros y/o en unidades de cuenta, asegurado por Generali Vie, empresa regida por el Código de seguros francés.
Finary SAS, sociedad por acciones simplificada con un capital de 11.667.500 euros, RCS París 892 357 724, con domicilio social en 58 rue de Monceau, CS 48756, 75008 París. Empresa de servicios de inversión autorizada por la ACPR con el n.º CIB 19283, tras la aprobación de su programa de actividad por la AMF, miembro de la AMAFI. Proveedor de servicios de criptoactivos autorizado por la AMF con el n.º A2026-026 / N2026-008 (MiCA). Corredor de seguros inscrito en la ORIAS con el n.º 21001279 (www.orias.fr), miembro de la Chambre Nationale des Conseils en Gestion de Patrimoine, asociación autorizada por la Autorité des Marchés Financiers, con las garantías financieras de Assurances Mutuelles MMA IARD. Aviso legal completo: finary.com/fr/legal
iShares y BlackRock son marcas registradas de BlackRock Finance, Inc. y sus filiales («BlackRock») y se utilizan bajo licencia. BlackRock no realiza ninguna declaración ni ofrece ninguna garantía sobre la conveniencia de invertir en un producto o de utilizar un servicio ofrecido por Finary. BlackRock no tiene ninguna obligación ni responsabilidad en relación con la explotación, comercialización, negociación o venta de cualquier producto o servicio ofrecido por Finary.