Famille recomposée et succession : les droits du conjoint
Mis à jour le 29 septembre 2026.
Vous avez toujours pensé que votre conjoint pourrait rester dans la maison. C'est souvent le premier actif du couple, et l'idée de lui en laisser la jouissance paraît aller de soi. En famille recomposée, elle ne va pas de soi : dès qu'un seul de vos enfants est issu d'une précédente union, votre conjoint perd le droit d'opter pour l'usufruit de la succession. Il ne recueille que le quart des biens en pleine propriété, et la résidence principale se retrouve en indivision entre lui, vos enfants communs et ceux qui ne sont pas les siens. Toute protection supplémentaire suppose un acte.
 Risque. Investir comporte des risques, notamment de perte en capital. Les performances passées ne préjugent pas des performances futures. Cet article est informatif et pédagogique, il ne remplace ni votre notaire ni votre avocat fiscaliste.
- L'option pour l'usufruit de la totalité de la succession de l'époux prédécédé disparaît dès qu'un enfant du défunt n'est pas issu des deux époux (Code civil, art. 757).
- En présence de descendants, le conjoint n'est jamais héritier réservataire : sa protection dépend entièrement de ce qui a été organisé.
- Sans disposition particulière, votre conjoint ne recueille que le quart de la succession. Une donation entre époux ouvre la quotité disponible spéciale et lui permet d'opter pour la totalité de cette quotité, pour l'usufruit de toute la succession, ou pour un quart en pleine propriété et trois quarts en usufruit (Code civil, art. 912, 913 et 1094-1).
- Vos beaux-enfants n'ont aucun droit dans votre succession et sont fiscalement des tiers : un legs en leur faveur est taxé à 60 %.
- Le capital d'assurance-vie se transmet hors succession, avec 152 500 € d'abattement par bénéficiaire quel que soit le lien de parenté, le conjoint et le partenaire pacsé survivants étant pour leur part exonérés (CGI, art. 990 I).
Une famille unie, deux liens de filiation
Tout le monde vit sous le même toit. Deux enfants issus d'une précédente union, une fille née de la seconde, une maison achetée à deux et une holding qui porte vingt ans de travail. Au quotidien, une seule famille.
Le droit, lui, en compte deux. Il ne regarde pas qui a grandi avec qui, il regarde les liens de filiation, et il en trouve ici deux, dont un seul relie les enfants aux deux époux.
Vous êtes peut-être exactement là. Vous vous êtes remarié, vos enfants ne viennent pas tous de la même union, et vous partez du principe que votre conjoint sera protégé parce que vous êtes mariés.
C'est là que la distinction cesse d'être théorique. De ces deux liens de filiation dépend très concrètement la protection du conjoint survivant, donc la jouissance de la maison : selon que les enfants sont tous communs ou non, le survivant reste chez lui sa vie durant, ou se retrouve propriétaire indivis d'un quart aux côtés d'enfants qui ne sont pas les siens.
Que reçoit le conjoint survivant dans une famille recomposée ?
Le quart des biens en pleine propriété, et rien d'autre par défaut. L'article 757 du Code civil, dans sa version en vigueur depuis le 1er juillet 2002, est explicite :
> « Si l'époux prédécédé laisse des enfants ou descendants, le conjoint survivant recueille, à son choix, l'usufruit de la totalité des biens existants ou la propriété du quart des biens lorsque tous les enfants sont issus des deux époux et la propriété du quart en présence d'un ou plusieurs enfants qui ne sont pas issus des deux époux. »
Toute la bascule tient dans la fin de la phrase. Quand tous les enfants sont communs, le conjoint choisit : l'usufruit de tout, ou le quart en propriété. Quand un seul enfant est issu d'une précédente union, l'une des deux options légales, l'usufruit légal portant sur la succession, disparaît. Il ne reste que le quart en pleine propriété.
La différence n'est pas théorique. L'usufruit de la totalité de la succession, c'est le droit de continuer à vivre dans la maison et d'encaisser tous les revenus du patrimoine jusqu'à son propre décès. Le quart en pleine propriété, c'est un quart de la valeur, et trois quarts qui partent immédiatement aux enfants, y compris ceux qu'il n'a pas élevés.
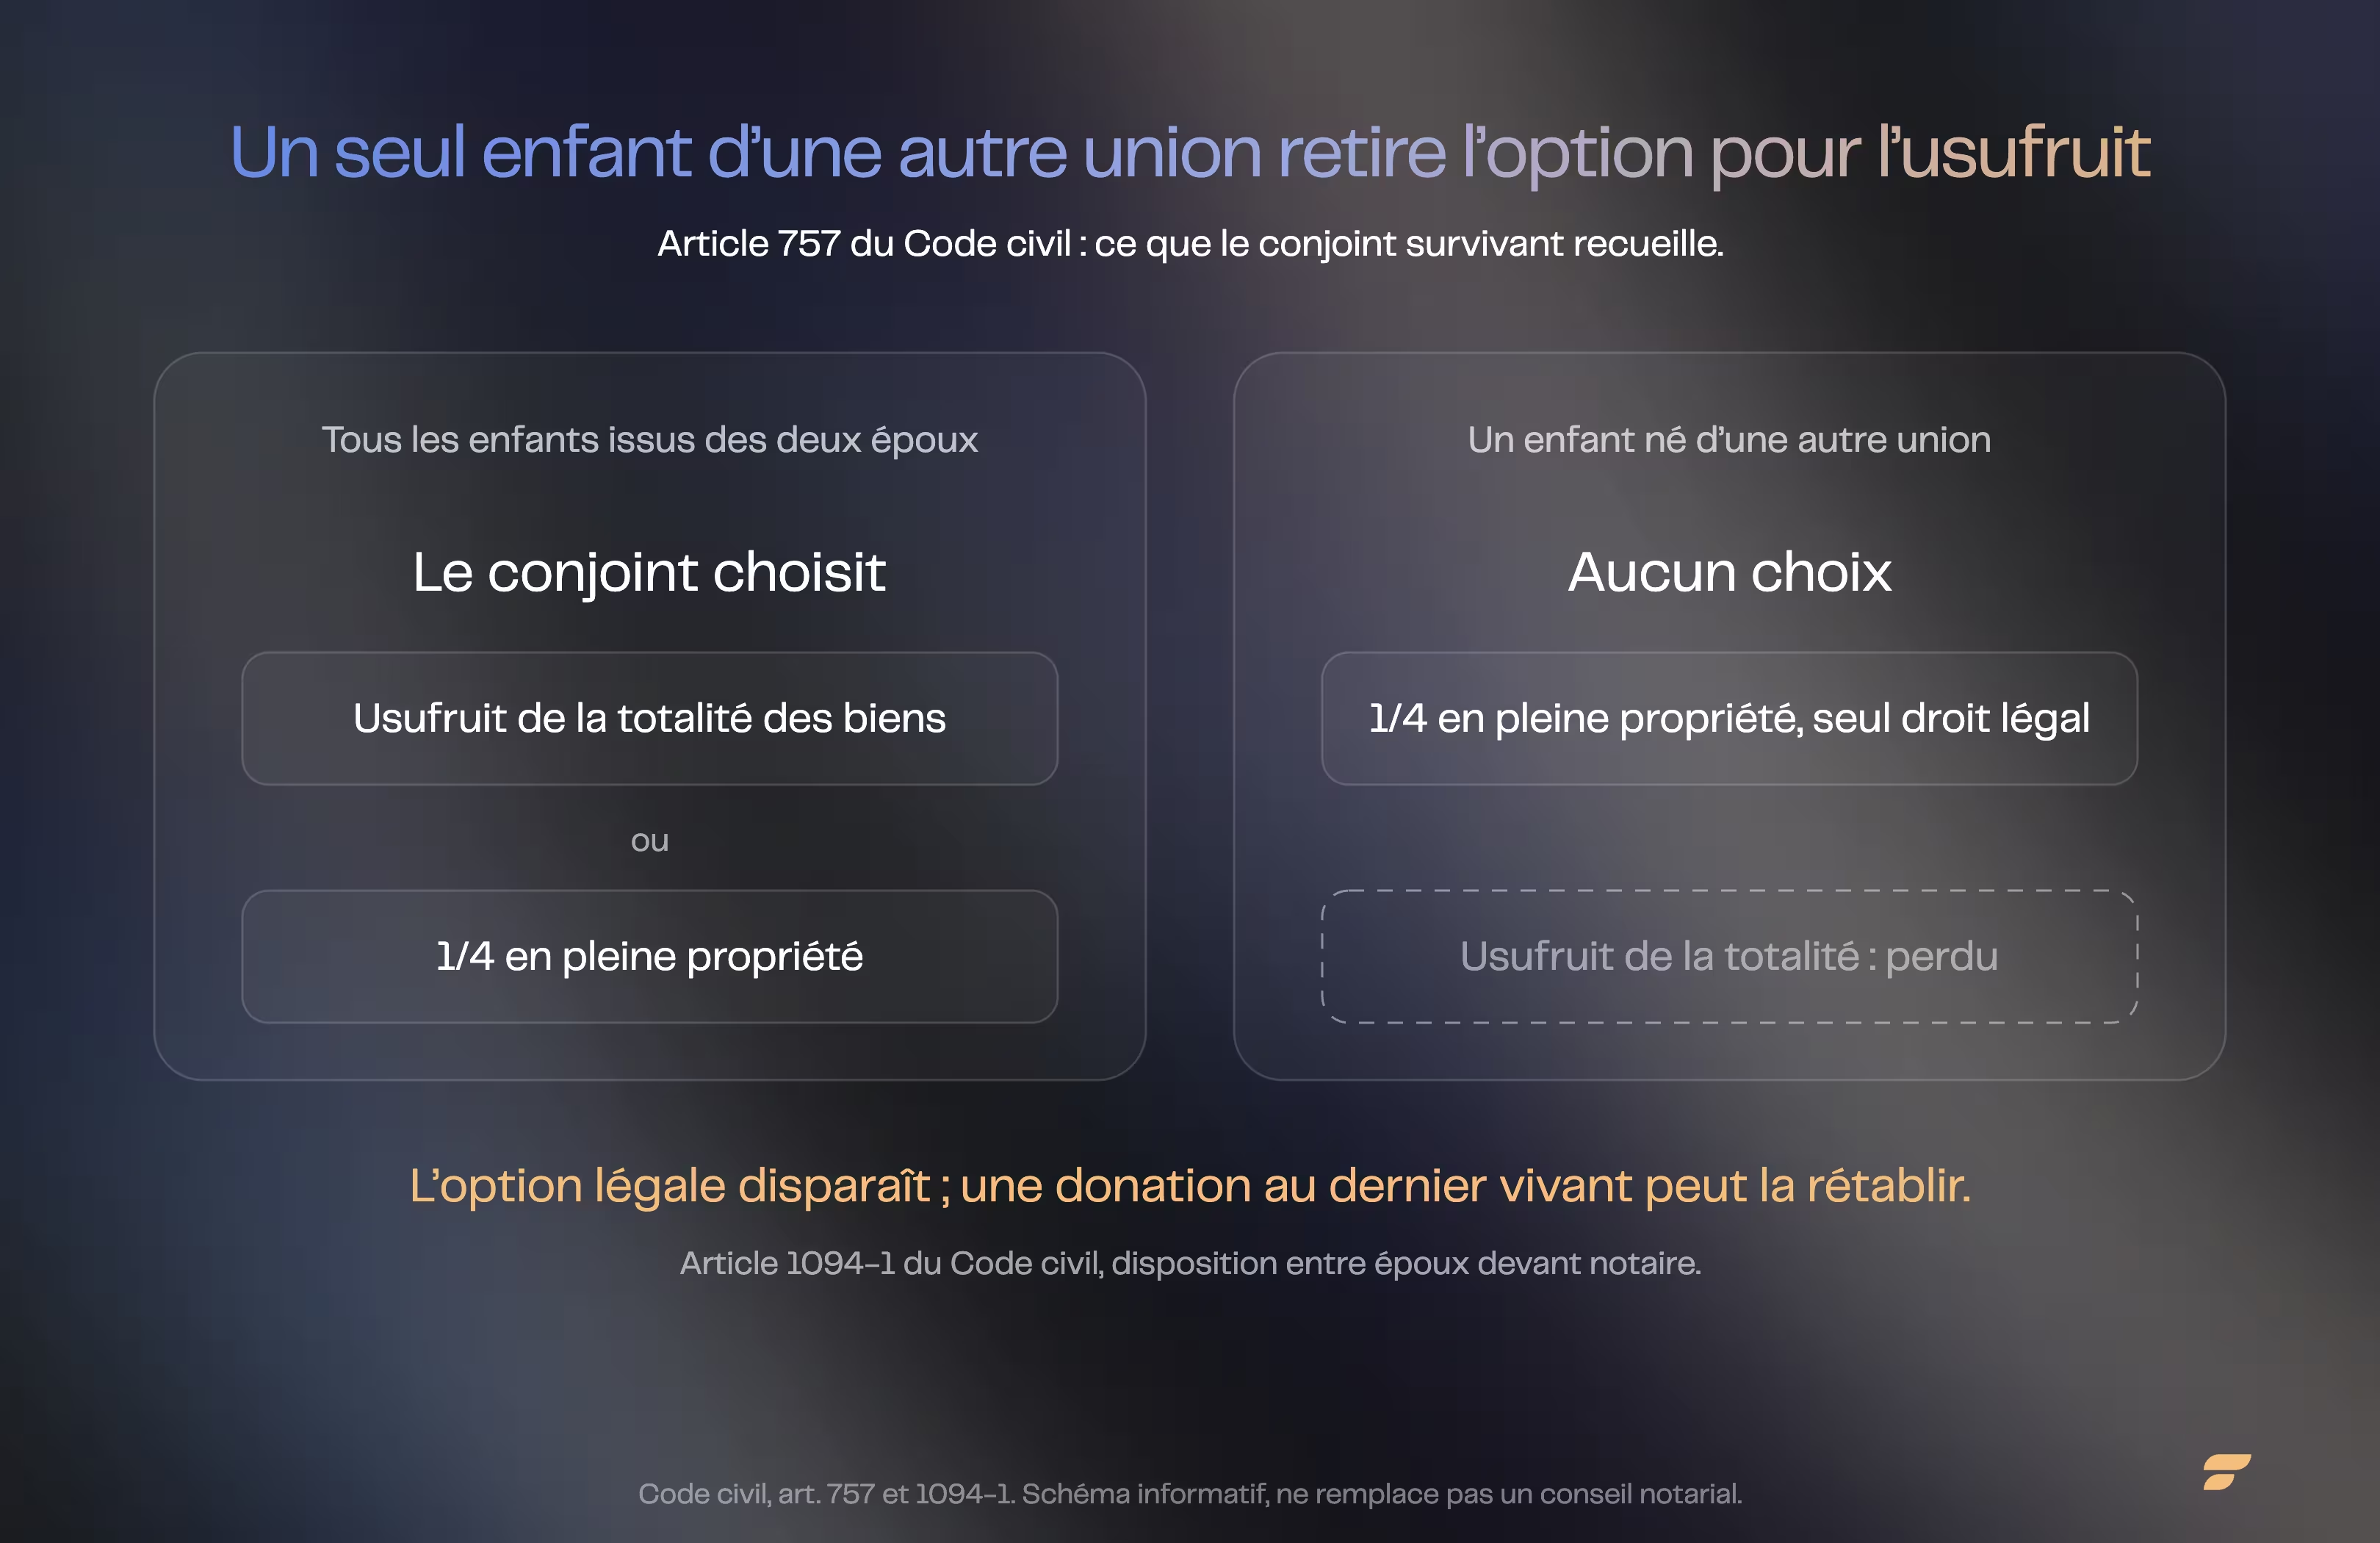
Un enfant né d'une autre union retire l'option légale pour l'usufruit ; une donation au dernier vivant peut la rétablir.
Cette option perdue n'est pas hors d'atteinte pour autant. Une donation au dernier vivant, c'est-à-dire une disposition entre époux, permet précisément de retrouver ce choix, dont l'usufruit de la totalité de la succession (article 1094-1 du Code civil).
Second point, moins connu : les enfants sont héritiers réservataires, le conjoint ne l'est pas en présence de descendants. La réserve protège les enfants ; la part du conjoint relève des règles de dévolution, pas d'un droit intangible que rien ne pourrait entamer.
Cette asymétrie ne produit pourtant pas de mauvaise surprise subie. Elle ne joue vraiment que si l'un des époux organise délibérément la transmission de la totalité du patrimoine aux enfants : un testament rédigé en ce sens prive le conjoint survivant de tout droit dans la succession, et aucune réserve ne vient le rattraper. Cela suppose une démarche volontaire, dans un contexte familial déjà dégradé, pas un oubli.
La limite n'en est donc pas tout à fait une : priver totalement son conjoint de droits successoraux est juridiquement possible. Raison de plus pour que ces dispositions se discutent entre époux, plutôt qu'elles ne se découvrent chez le notaire.

Jusqu'où pouvez-vous avantager votre conjoint ?
Bien au-delà du quart légal, à condition d'avoir signé une donation entre époux. Par défaut, le conjoint d'une famille recomposée n'a que le quart de la succession en pleine propriété. La donation entre époux, dite donation au dernier vivant, ouvre la quotité disponible spéciale entre époux et lui laisse, au jour du décès, le choix entre trois options (article 1094-1 du Code civil).
- La totalité de la quotité disponible en pleine propriété. Sa fraction dépend du nombre d'enfants, tous liens de filiation confondus.
- L'usufruit de toute la succession. Ce n'est plus l'usufruit légal de l'article 757, perdu du fait de l'enfant né d'une autre union, mais un usufruit conventionnel né de la donation.
- Un quart en pleine propriété et trois quarts en usufruit. La combinaison qui maximise la liberté de disposition sur une part du patrimoine tout en sécurisant les revenus et la jouissance sur le reste.
Les fractions de la première option se lisent dans le tableau ci-dessous, en application des articles 912 et 913 du Code civil, en vigueur depuis le 1er novembre 2021.
| Nombre d'enfants | Réserve des enfants | Quotité disponible |
|---|---|---|
| 1 | 1/2 | 1/2 |
| 2 | 2/3 | 1/3 |
| 3 et plus | 3/4 | 1/4 |
Ces fractions comptent tous vos enfants, de toutes vos unions. Trois enfants issus de deux mariages différents produisent la même réserve de trois quarts que trois enfants issus du même mariage.
Ce que devient une libéralité trop généreuse
Au-delà des limites ouvertes par l'option retenue dans la donation entre époux, les enfants sont susceptibles d'exercer une action en réduction. Autrement dit, toute protection additionnelle accordée au conjoint au-delà de la réserve des enfants comporte un risque de réduction, donc un risque de conflit familial. Une libéralité excessive n'est pas nulle : elle est réductible.
Ce risque peut se neutraliser en amont. Dans un contexte familial apaisé et transparent, les enfants peuvent renoncer par avance à l'action en réduction sur ce que le conjoint recevrait au-delà de ses limites (Code civil, art. 929 et suivants). Le conjoint est sécurisé, le contentieux prévenu. Le dispositif suppose en revanche l'intervention des enfants eux-mêmes : il se construit avec eux, jamais à côté d'eux.
Attention. Le PACS n'apporte en soi aucune protection successorale. Le partenaire survivant n'est pas héritier légal : sans testament, il ne reçoit rien, et l'exonération de droits de succession dont il bénéficie (CGI, art. 796-0 bis) ne s'applique alors à rien, faute de transmission à exonérer. Un testament est le minimum requis pour lui ouvrir des droits, dans la limite de la quotité disponible.Vos beaux-enfants héritent-ils de vous ?
Non. L'enfant de votre conjoint n'est pas votre héritier, quel que soit le temps que vous avez passé à l'élever. Il n'entre pas dans la réserve, il ne figure pas dans l'ordre légal, et un legs consenti en sa faveur relève du tarif applicable entre personnes non parentes, soit 60 % après un abattement de 1 594 € (CGI, art. 777 et 788), le plus lourd du barème.
À savoir. L'adoption simple ne change pas la fiscalité par elle-même : le lien qu'elle crée est ignoré pour les droits de mutation à titre gratuit, et l'adopté reste taxé comme un tiers, à 60 % après 1 594 € d'abattement (CGI, art. 786). Deux exceptions ouvrent l'abattement et le barème en ligne directe. La première vise l'enfant issu d'un précédent mariage du conjoint de l'adoptant, sans condition de durée, y compris après divorce lorsque l'adoption est intervenue pendant le mariage. La seconde, plus générale, vise l'adopté qui a reçu de l'adoptant des secours et des soins non interrompus, cinq ans au moins durant sa minorité ou dix ans au moins en cumulant minorité et majorité, ce qui couvre les situations hors mariage. L'adopté simple conserve par ailleurs ses droits dans sa famille d'origine. Contrepartie civile à mesurer : il devient héritier réservataire de l'adoptant, ce qui augmente le nombre de réservataires, réduit la quotité disponible et rétrécit d'autant la marge de protection du conjoint survivant.C'est ici que l'assurance-vie change la donne, et ses deux avantages méritent d'être séparés nettement.
L'avantage civil. Hors primes manifestement exagérées au regard de vos facultés, le capital versé au bénéficiaire désigné échappe au rapport à succession comme à la réduction pour atteinte à la réserve (article L. 132-13 du Code des assurances). Il se transmet donc très librement, sans considération de réserve ni de quotité disponible, ce qui permet de gratifier l'enfant de votre conjoint, voire un tiers à la famille.
L'avantage fiscal. Le régime des primes versées avant 70 ans s'applique à tous les bénéficiaires, indépendamment du lien de parenté : abattement de 152 500 € par bénéficiaire, puis 20 % jusqu'à 700 000 € et 31,25 % au-delà (CGI, art. 990 I). Le conjoint et le partenaire pacsé survivants sont, eux, exonérés (CGI, art. 796-0 bis). Un enfant de votre conjoint est donc traité exactement comme un enfant.
Corollaire pratique : pour gratifier un bel-enfant, seule l'alimentation du contrat avant 70 ans sert l'objectif. Le régime des primes versées après 70 ans, où seules les primes excédant un abattement global de 30 500 € rejoignent la succession, les produits restant exonérés de droits de mutation (CGI, art. 757 B), ne présente pas cet intérêt ici.
D'où l'intérêt d'avoir alimenté ses contrats tôt, un point que développe notre article sur la façon de transmettre son patrimoine.
Quels outils protègent réellement le conjoint ?
À savoir. Le conjoint survivant dispose de deux droits sur le logement. D'abord une année de jouissance gratuite du logement et du mobilier, acquise de plein droit et sans démarche (Code civil, art. 763). Ensuite un droit viager d'habitation sur le logement et d'usage du mobilier, qu'il doit réclamer dans l'année du décès (Code civil, art. 764). Leurs limites sont réelles : le droit viager peut être écarté par testament authentique, sa valeur s'impute sur les droits successoraux du conjoint, et il ne porte que sur l'habitation, la propriété du logement restant aux enfants, y compris ceux qui ne sont pas les siens. Ces droits sécurisent un toit, ils ne remplacent pas une protection globale aménagée par les outils décrits ci-dessous.Quatre leviers, du plus simple au plus structurant. Aucun ne s'improvise, tous passent par un acte.
- La clause bénéficiaire d'assurance-vie. Le levier le plus souple et le plus rapide à corriger. C'est aussi le seul qui fait passer du capital à un bel-enfant sans le tarif des non-parents. Elle se relit à chaque recomposition : une clause qui désigne encore un ex-conjoint reste valable, le divorce ne la révoque pas.
- La donation au dernier vivant, réservée aux couples mariés. Elle permet de retrouver, au choix du conjoint survivant, 100 % de la succession en usufruit, ou le montant de la quotité disponible en pleine propriété (donc la moitié avec un enfant, un tiers avec deux, un quart avec trois enfants et plus), ou encore la combinaison d'un quart en pleine propriété et de trois quarts en usufruit (article 1094-1 du Code civil). Elle peut surtout intégrer une faculté de cantonnement : au jour du décès, le conjoint limite son option à ce qui lui est réellement nécessaire et laisse le reste filer directement aux enfants. Portant sur des biens à venir, elle reste révocable à tout moment pendant le mariage (article 1096 du Code civil).
- Le démembrement, pour dissocier l'usage et la propriété. Il permet de laisser la jouissance au conjoint tout en gravant la nue-propriété au nom des enfants, mais il se prépare des années à l'avance et supporte ses propres présomptions fiscales.
- Le régime matrimonial. Certains avantages matrimoniaux, comme une communauté universelle avec clause d'attribution intégrale, font revenir tout le patrimoine au conjoint au premier décès. En famille recomposée, l'action en retranchement ouverte aux enfants qui ne sont pas issus des deux époux en limite fortement la portée (Code civil, art. 1527), ce qui en fait rarement l'outil privilégié.
Ce dernier levier montre bien que le curseur est un arbitrage, pas une optimisation. La communauté universelle avec attribution intégrale est la plus protectrice pour le conjoint et la moins favorable à la transmission : elle fait perdre le double abattement et concentre toute la fiscalité de succession sur une seule génération de droits. Protéger le conjoint et transmettre efficacement aux enfants tirent dans des directions opposées, et une famille recomposée rend cette tension explicite là où une famille classique la laisse dormir.
Le même raisonnement traverse la transmission d'une entreprise, les donations aux petits-enfants et la position de celui qui hérite d'un patrimoine qu'il n'a pas construit.
Un mot enfin sur ce qui précède la recomposition. Le régime matrimonial et la liquidation de l'union précédente déterminent ce qui vous appartient réellement, donc l'assiette de tout ce qui précède. Les points d'attention sont détaillés dans notre article sur le divorce et le patrimoine du dirigeant.
Les erreurs les plus chères ne font aucun bruit
- Des dispositions antérieures jamais auditées. Deux sources posent problème, les dispositions testamentaires et les clauses bénéficiaires des contrats d'assurance-vie. Elles sont souvent signées tôt, de manière standardisée et un peu par défaut, avant la constitution du patrimoine et avant que la famille ne prenne sa forme actuelle. Elles restent parfaitement valables, y compris une clause qui désigne encore un ex-conjoint, que le divorce ne révoque pas. Les actualiser au regard de la situation familiale et patrimoniale d'aujourd'hui est le premier réflexe.
- L'absence de disposition testamentaire spécifique. Sans testament ni donation entre époux, c'est la dévolution légale qui s'applique telle quelle, avec son quart en pleine propriété. Une situation familiale complexe se pilote rarement bien par défaut : elle appelle des dispositions qui lui sont adaptées.
Un schéma mérite une vigilance particulière, parce qu'il est très présent dans les modèles anciens : la donation entre époux ou le testament qui attribue la totalité du patrimoine au conjoint survivant, en laissant aux enfants la charge d'exercer leur action en réduction s'ils veulent récupérer leur réserve.
Sur le papier, le conjoint est protégé au maximum : de facto, ce schéma donne la priorité à sa protection sur le plan successoral, sous réserve d'une action des enfants devant le juge. En pratique, sa protection repose donc sur leur inaction, et le risque de conflit familial est latent, simplement décalé dans le temps.
D'où le premier travail, avant tout aménagement : auditer les dispositions existantes, pour que chaque intéressé comprenne ce qu'elles produiraient réellement au jour du décès, et pour vérifier qu'elles répondent aux objectifs identifiés. Ces situations ne font aucun bruit et se découvrent chez le notaire, le jour où le seul qui pouvait les corriger n'est plus là.
Comment Finary One vous aide à structurer une transmission recomposée
Sur un patrimoine recomposé, un accompagnement est souvent nécessaire, parfois indispensable, ne serait-ce que pour comprendre ce que produirait votre situation sans aucun aménagement. Un gestionnaire privé Finary One travaille en trois temps.
- 1 - Audit de la situation actuelle. Régime matrimonial, dispositions déjà prises, clauses bénéficiaires, composition de la famille et du patrimoine : établir qui hérite de quoi en l'état, sans aucun aménagement, et quelles règles s'appliquent réellement.
- 2 - Discussion de la pertinence et de l'adéquation. Confronter cette répartition à vos objectifs patrimoniaux de protection de vos proches et de transmission de votre patrimoine, et mesurer l'écart.
- 3 - Réalisation des ajustements. Envisager les aménagements qui répondent à ces objectifs, du plus simple (une clause bénéficiaire) au plus structurant (un régime matrimonial), avec le notaire et l'avocat fiscaliste.
Sur les actes eux-mêmes, Finary ne remplace ni votre notaire ni votre avocat fiscaliste : le gestionnaire privé pilote la discussion avec eux. C'est la logique décrite dans le livre de Mounir Laggoune, Investir pour être libre : la structure d'abord, le produit ensuite.
Questions fréquentes
Le conjoint survivant peut-il choisir l'usufruit dans une famille recomposée ?
Non, pas au titre de la loi. L'article 757 du Code civil réserve ce choix au cas où tous les enfants sont issus des deux époux. En présence d'un ou plusieurs enfants nés d'une autre union, le conjoint survivant recueille la propriété du quart des biens. Une donation au dernier vivant peut toutefois lui ouvrir l'usufruit de la totalité de la succession, cette fois à titre conventionnel (article 1094-1 du Code civil).
Puis-je léguer tout mon patrimoine à mon conjoint ?
Vous pouvez le prévoir, mais au-delà des limites ouvertes par l'option retenue dans la donation entre époux, les enfants réservataires sont susceptibles d'exercer une action en réduction. La libéralité n'est pas nulle, elle est réductible. Dans un contexte familial apaisé, les enfants peuvent renoncer par avance à cette action (Code civil, art. 929 et suivants), ce qui sécurise le conjoint et prévient le contentieux.
Mon bel-enfant peut-il hériter de moi ?
Il n'est pas votre héritier et n'entre pas dans la réserve. Un legs en sa faveur relève du tarif entre personnes non parentes, soit 60 % après un abattement de 1 594 € (CGI, art. 777 et 788). En revanche, une clause bénéficiaire d'assurance-vie alimentée avant 70 ans lui ouvre l'abattement de 152 500 €, qui s'applique par bénéficiaire sans considération du lien de parenté.
Le PACS protège-t-il autant que le mariage ?
Non. Le PACS n'apporte par lui-même aucune protection successorale : le partenaire survivant n'est pas héritier légal et, sans testament, il ne reçoit rien. Son exonération de droits de succession (CGI, art. 796-0 bis) ne s'applique alors à rien, faute de transmission. Un testament est le minimum requis, et il reste borné par la quotité disponible dès qu'il y a des enfants.
Le divorce annule-t-il la clause bénéficiaire de mon assurance-vie ?
Non. Le divorce ne révoque pas automatiquement une clause bénéficiaire désignant l'ex-conjoint. Elle reste valable jusqu'à ce que le souscripteur la modifie, ce qui en fait le premier document à relire après une séparation, avant même le testament.
Qu'est-ce que la faculté de cantonnement ?
Une option intégrée à une donation au dernier vivant qui permet au conjoint survivant, au jour du décès, de limiter sa part à ce qui lui est réellement nécessaire. Le reste du patrimoine part alors directement aux enfants, sans passer par lui.
Sources
- Code civil, article 757 (droits du conjoint survivant, version en vigueur depuis le 1er juillet 2002) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006431087
- Code civil, articles 763 et 764 (droit temporaire de jouissance et droit viager d'habitation du conjoint survivant)
- Code civil, articles 912 et 913 (réserve héréditaire et quotité disponible) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000043982288
- Code civil, articles 929 et suivants (renonciation anticipée à l'action en réduction)
- Code civil, article 1094-1 (options de la donation entre époux : usufruit de la totalité de la succession, quotité disponible, un quart en pleine propriété et trois quarts en usufruit)
- Code civil, article 1096 (révocabilité de la donation de biens à venir entre époux) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006435819
- Code civil, article 1527 (action en retranchement des enfants qui ne sont pas issus des deux époux)
- Code des assurances, article L. 132-13 (capital décès hors rapport et hors réduction) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006793016
- Code général des impôts, articles 777 et 788 (tarif entre personnes non parentes, 60 %, abattement de 1 594 €)
- Code général des impôts, article 786 (adoption simple, tarif applicable et exceptions)
- Code général des impôts, article 796-0 bis (exonération de droits de succession du conjoint et du partenaire pacsé survivants)
- Code général des impôts, article 990 I (abattement de 152 500 € par bénéficiaire, primes versées avant 70 ans)
- Code général des impôts, article 757 B (primes versées après 70 ans, abattement global de 30 500 €)
Avertissements réglementaires :
Communication à caractère promotionnel. L'investissement comporte un risque de perte en capital, partielle ou totale. Les performances passées ne préjugent pas des performances futures. Cet article a un caractère informatif et pédagogique ; il ne constitue ni un conseil en investissement personnalisé, ni une recommandation d'achat ou de vente, ni un conseil fiscal.
La garantie en capital des fonds en euros est apportée par l'assureur et dépend de sa solidité financière. En cas de crise systémique grave, la loi Sapin 2 permet de limiter temporairement les retraits (liquidité), sans remettre en cause le capital garanti. Les unités de compte ne sont pas garanties et présentent un risque de perte en capital.
Avant tout investissement, consultez le Document d'Informations Clés (DIC) et, le cas échéant, un conseiller habilité.
Finary SAS, Entreprise d'Investissement agréée par l'ACPR sous le n°19283, membre de l'AMAFI. Courtier en Assurance immatriculé à l'ORIAS sous le n°21001279, adhérent de la CNCGP (association agréée par l'AMF). Prestataire de Services sur Crypto-Actifs (PSCA) agréé par l'AMF sous le régime MiCA sous les références n°A2026-026 et n°N2026-008.