

¿Por qué la infraestructura se invita a todas las carteras de las grandes fortunas
Actualizado el 20 de agosto de 2026.
En 2025, los fondos de infraestructura pusieron 10 900 millones de euros en 189 proyectos franceses (Francia Invest). La infraestructura no cotizada seduce a las grandes fortunas por sus ingresos largos, a menudo indizados por la inflación y poco vinculados a los mercados cotizados, contra una iluviedad que puede durar quince años y un riesgo de pérdida de capital. Reservada a los patrimonios capaces de inmovilizar una parte de su capital.

- La infraestructura ha pasado de la diversificación defensiva a la posición de crecimiento: el 46 por ciento de los consejeros de gestión de fortunas quieren aumentar su asignación en 2026 (Hamilton Lane).
- Los saldos globales de la infraestructura no cotizada se estiman en aproximadamente 1.870 millones de dólares en 2026, con una trayectoria de 3 billones en 2030 (Preqin).
- En Francia, los fondos de infraestructura invirtieron 10 900 millones de euros en 189 proyectos en 2025, de los cuales 4 300 millones se invirtieron en energías renovables (Francia Invest).
- El derecho francés no prevé ninguna categoría jurídica dedicada: la infraestructura utiliza los mismos vehículos (FCPR, PHPI) y las mismas reglas que el private equity clásico.
- El acceso sigue siendo limitado a un patrimonio de inversión elevado, con un riesgo de pérdida de capital, de ilquididez y una sensibilidad estructural a los tipos de interés.
El llamado llega un jueves por la tarde. Su banquero privado tiene una nueva línea que ofrecerle, y no parece ni una acción, ni una obligación, ni siquiera un private equity clásico: de la infraestructura. Un parque eólico en Bretaña, un centro de datos cerca de Marsella, una concesión de la autoridad en España.
Ya has diversificado, pensaste que habías hecho la vuelta a las clases de activos que importan, y sin embargo, esta línea vuelve a ser, año tras año, en todas las asignaciones que te presentan.
No es usted el único que recibe esta llamada. Lo que hace cinco años era una curiosidad de family office generaliza toda la gestión de fortuna. Queda la pregunta que realmente importa: ¿qué hace este activo en una cartera que las acciones y los bonos no hacen, y a qué precio?
¿Por qué la infraestructura ha pasado de la diversificación accesoria a la asignación central?
La infraestructura ha cambiado debido a que sus cifras han cambiado de escala: ya pesa el 15 % de las asignaciones en activos privados de los consejeros de gestión de fortunas, y el 46 por ciento de ellos prevé reforzarla en 2026.
Estas cifras proceden de la encuesta mundial 2026 sobre la gestión de fortuna privada de Hamilton Lane, realizada entre el 23 de octubre y el 4 de noviembre de 2025 entre 390 asesores en gestión de patrimonio, family offices y RIA. En las intenciones de refuerzo, la infraestructura llega justo detrás del capital de riesgo y el crecimiento (47 %), ante el private equity clásico y la deuda privada.
Datos tanto como energía
El parque eólico y la autopista de peaje ya no son los únicos imanes de capital. El crecimiento de los centros de datos y de las capacidades de cálculo relacionadas con la inteligencia artificial se ha convertido, según varios estudios sectoriales, en uno de los relés de demanda más dinámicos del sector, junto con la energía y el transporte.
Un muro de capital que se financiaría durante décadas, contratos a menudo indexados, flujos largos: es exactamente el perfil buscado por los patrimonios que buscan menos un rendimiento inmediato que un ingreso que dura.
Un contexto macroeconómico que crece fuera de los mercados de la costa
Una inflación más persistente y una volatilidad macro y geopolítica más elevada que hace diez años impulsan a los inversores a buscar relés de diversificación fuera de los mercados de la costa.
Según Hamilton Lane, el 86 por ciento de los profesionales de la gestión de fortuna entrevistados quieren aumentar sus inversiones en activos privados en 2026, siendo la optimización de la cartera su primer motivo citado.
¿Qué hacen exactamente los bancos privados y las oficinas familiares en este terreno?
Los bancos privados y las oficinas familiares están construyendo ahora bolsas de infraestructuras dedicadas, con un presupuesto de riesgo y un calendario de liquidez definidos con antelación. La prensa especializada del sector, incluida Citywire, documenta desde hace varios meses este encanto continuo, un tema todavía poco tratado lado patrimonio francés en relación con el private equity o el inmobiliario.
Lo que esto cambia en la práctica. Las grandes empresas de gestión alternativas (Brookfield, KKR, Blackstone, EQT, Tikehau, entre otros) han multiplicado en los últimos dos años las estrategias diseñadas desde el principio para la clientela de gestión de fortuna privada, incorporando mecanismos de liquidez periódica calibrados para patrimonios que no tienen el tamaño ni el horizonte de un fondo de pensiones.
El mercado, en cifras. El saldo global de la infraestructura no cotizada se estima en aproximadamente 1.870 millones de dólares en 2026, con una trayectoria de 2.350 millones en 2029 y de casi 3 billones en 2030 (Preqin). La necesidad mundial de financiación de la infraestructura hasta 2040 se estima en unos 94 billones de dólares, con un déficit de aproximadamente 18 billones de dólares si las tendencias de financiación pública no cambian (Global Infrastructure Hub y Oxford Economics, 2017).El déficit de financiación, estructural y documentado desde hace casi diez años, que ha venido a cubrir el capital privado, incluido el de las grandes fortunas, varía considerablemente de un establecimiento a otro, como sucede con el caso de las grandes fortunas. un mandato de gestión clásico en un wealth manager o en un CPP.
¿Y en Francia? Los fondos de infraestructura invirtieron 10 900 millones de euros en 189 proyectos en 2025, de los cuales 4.300 millones en 120 proyectos de energías renovables (Francia Invest / Grant Thornton, comunicado de marzo de 2026). Un mercado más modesto que en los Estados Unidos, pero que sigue la misma trayectoria, llevada a cabo por las mismas entidades de banco privado que ya estructuran el acceso al private equity y al crédito lombard para sus clientes más afortunados.

¿Qué aporta la infraestructura que una asignación de acciones-obligaciones no puede ofrecer?
La infraestructura aporta un perfil de renta que ni las acciones ni los bonos producen: flujos contractuales muy largos, frecuentemente indizados, cuyo valor depende poco del sentimiento de mercado del día. Tres características estructuran esta propuesta de valor.
- Corrientes largas y a menudo indizadas. Una concesión de autorouteria, una red de calor o un parque solar en efectivo de peajes, tarifas reguladas o ventas de electricidad a lo largo de quince, veinte, a veces treinta años, que se adhieren a contratos a largo plazo. Cuando estos contratos prevén una cláusula de indicación, los ingresos siguen mecánicamente el aumento de los precios, lo que amortigua una parte del efecto de la inflación. capital inversión clásica, orientado al crecimiento y la reventa de empresas en un período de cinco a siete años. La indicación no es sistemática ni garantizada: se verifica por contrato, activo por activo.
- Una correlación débil con los mercados de la zona. La correlación mide la tendencia de dos activos a subir y bajar juntos. El valor de un activo de infraestructura depende en primer lugar de sus contratos y tarifas regulados, mucho menos del estado de ánimo de los mercados, y no se recalcula en cada sesión de la bolsa. Para un patrimonio ya expuesto a los mercados cotizados a través de su PEA o su cuenta de valores, esto añade una tercera pierna que no se mueve al mismo ritmo que las dos primeras. La contrapartida merece ser comprendida: parte de esta estabilidad aparente proviene de la ausencia de valoración cotidiana, no de una ausencia de riesgo.
- Un espectro de riesgo que no tiene nada de Homogénica. El mercado distingue tres perfiles, un convenio profesional (Cronograph, gerentes, consultores) sin ninguna base legal o reglamentaria. core El objetivo de rendimiento es de 4 a 6 %). core-plus se refiere a activos maduros que requieren una gestión activa (objetivo del 8 al 12 %). value-add / opportunistic financiación de activos que se construirán con exposición al riesgo de mercado y de ejecución (objetivo del 12% al 15%). Ninguna de estas cifras es una promesa: son objetivos de gerentes, y el riesgo de pérdida de capital sigue siendo entero en todo el espectro.
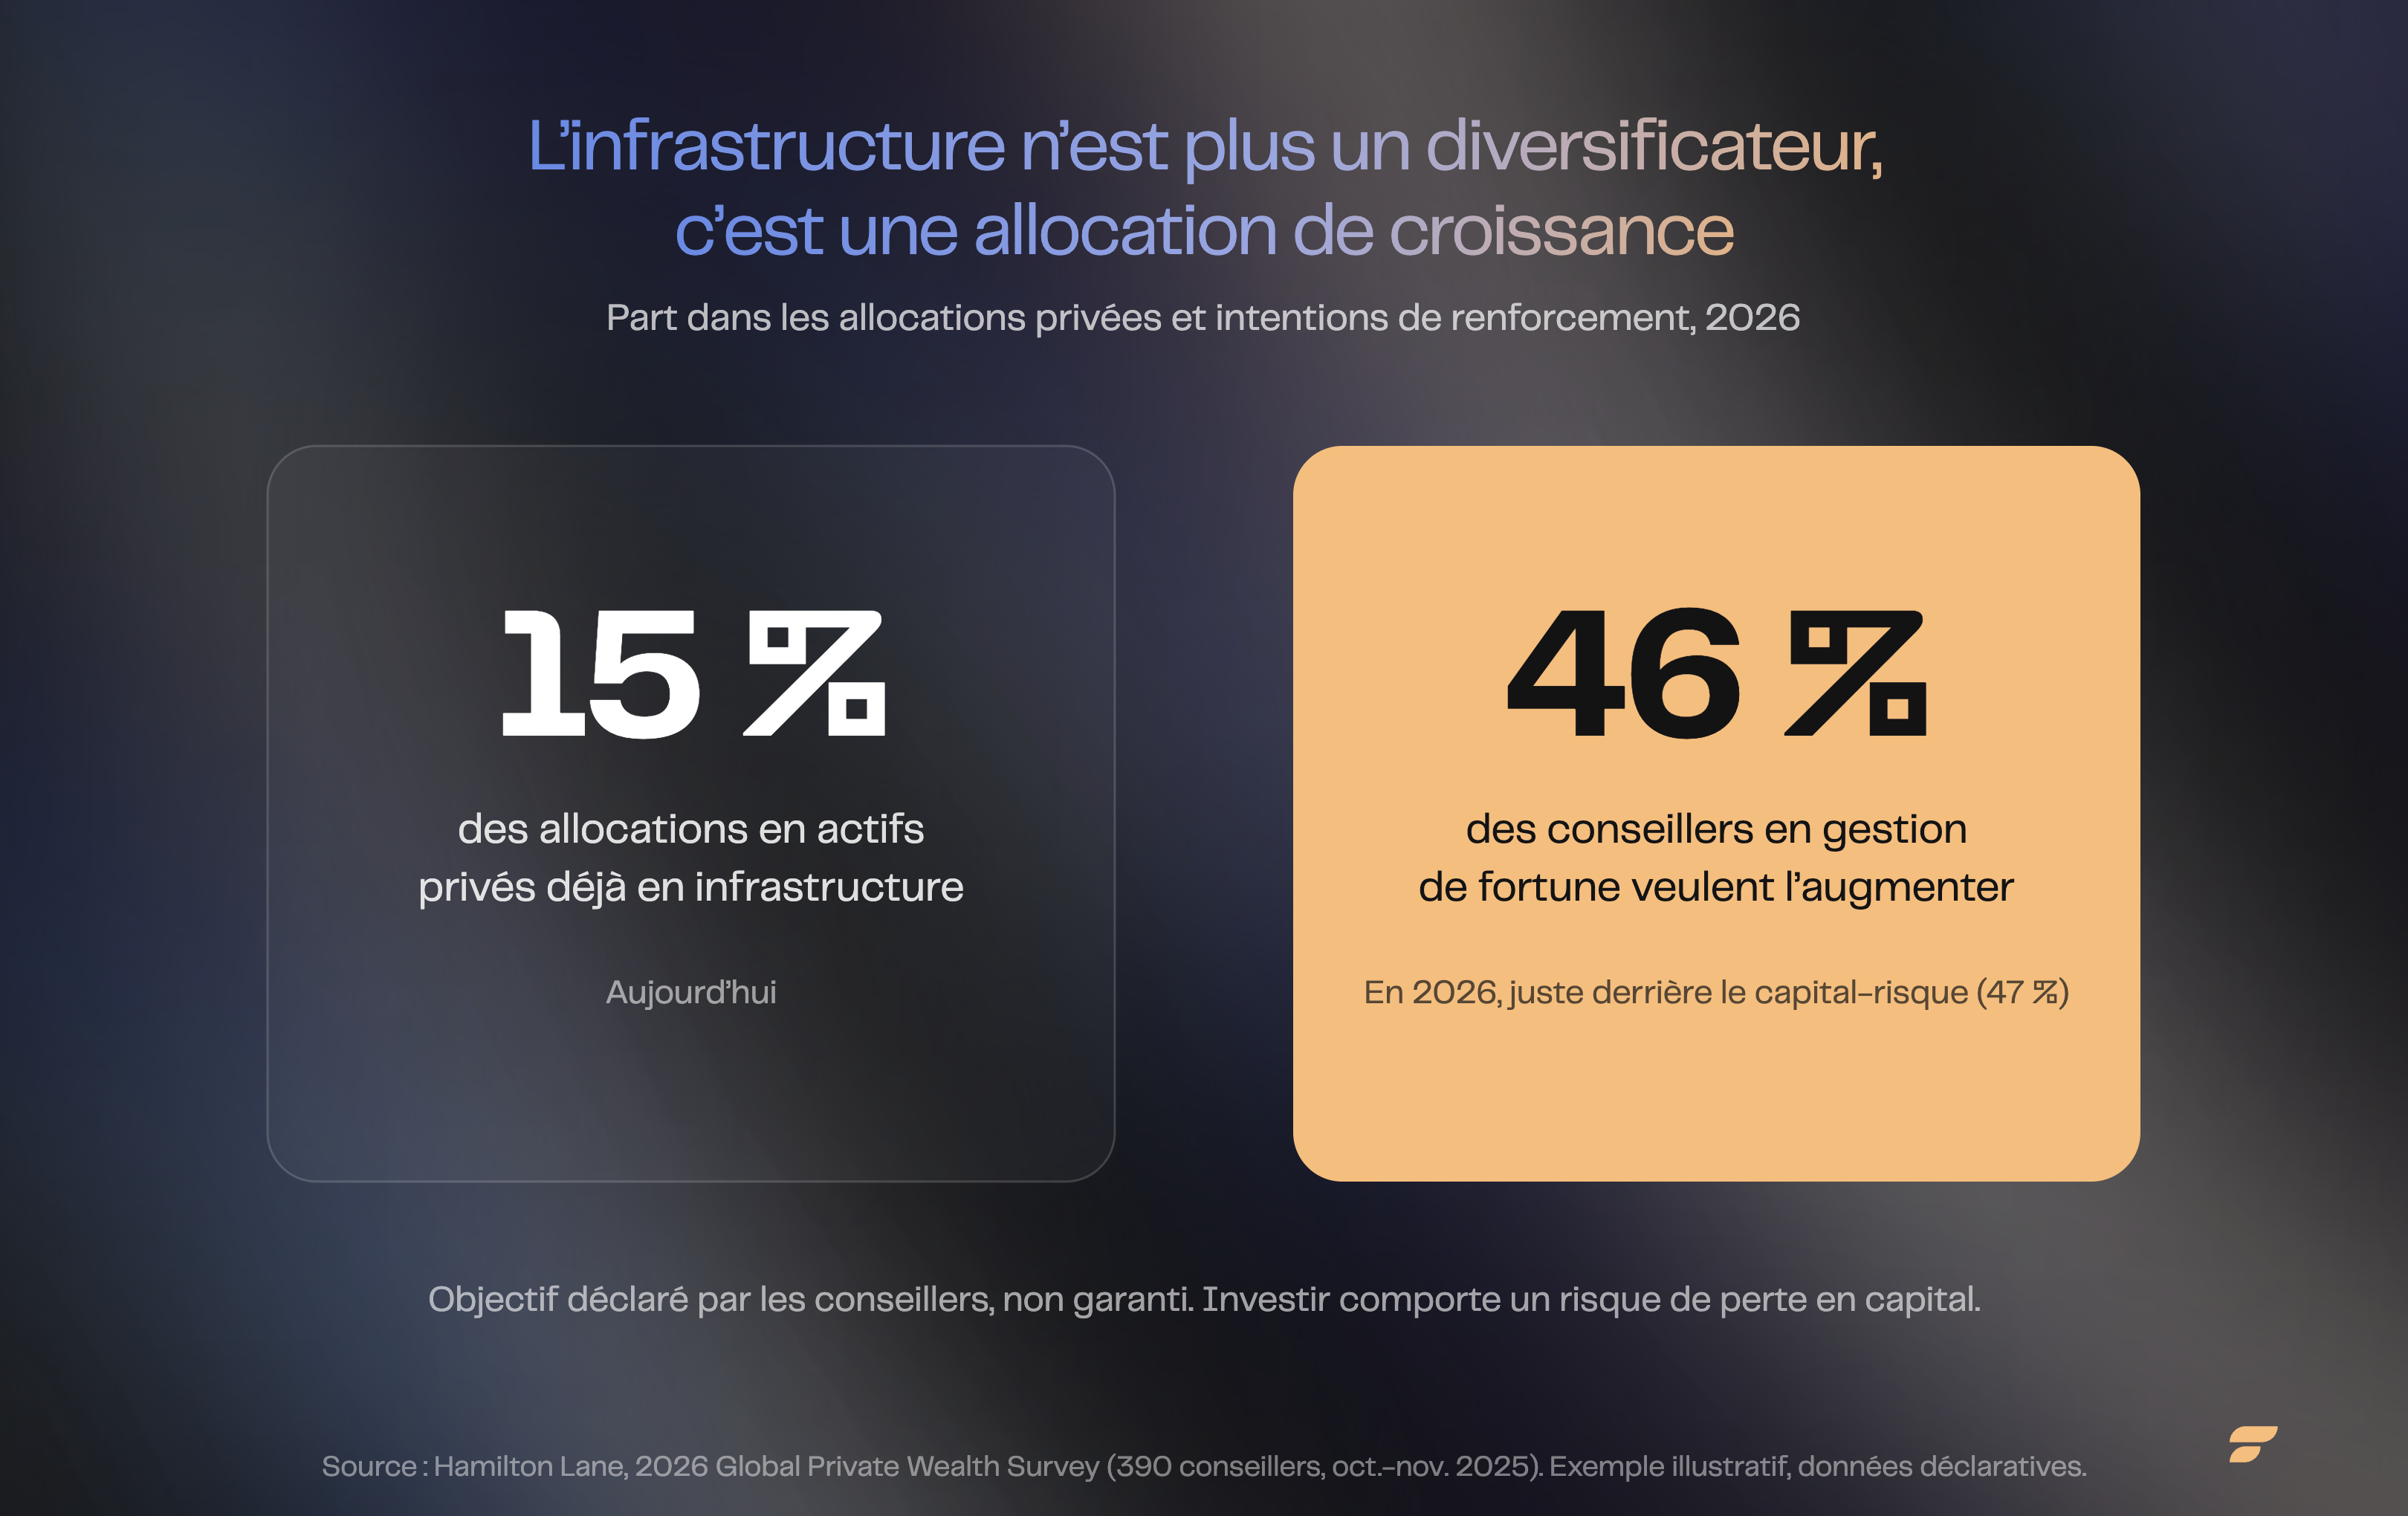
Figura 1: Evolución de la asignación de infraestructura e intenciones de refuerzo de los asesores en gestión de fortuna, fuente Hamilton Lane, encuesta 2026. Ejemplo ilustrativo, datos declarativos, ninguna garantía de rendimiento.
¿Qué riesgos esconde esta clase de activos que a menudo se presentan como defensivos?
Esta clase de activos defensivos presenta cuatro riesgos estructurales, que la palabra tranquilizadora de la infraestructura la infraestructura la tendió a olvidar.
- La ilquiidez, el riesgo más estructural. Las participaciones en fondos pueden ser bloqueadas hasta 15 años, el máximo legal fijado para los FCPR (CMF art. L. 214-28, VII), y el reglamento de un FCI puede incluso prever un bloqueo más allá de 15 años (CMF art. L. 214-160, III). En la práctica, la duración de la vida contractual de un fondo gira más bien en torno a ocho a diez años, pero esta duración del mercado nunca se confunde con el límite legal. La salida se realiza de forma voluntaria, con descuento en caso de cesión forzosa: el dinero comprometido allí no puede ser un dinero que se necesitaría a medio plazo.
- El riesgo reglamentario y arancelario. Una gran parte de los activos la la la ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■ ■
- La sensibilidad a los tipos de interés. Los activos de infraestructura la la
- Los riesgos específicos de las estrategias ofensivas. Para el valor añadido y el opportunistic se añade un riesgo de construcción (greenfield), propio de los activos que todavía no se han construido, y un riesgo político (cambio de concesión, expropiación) que no está cifrado por ninguna fuente oficial.
Los errores más caros, en este tipo de activos, no hacen ningún ruido en el momento en que se cometen. La línea de infraestructura añadida sin revisar el resto de la asignación, hasta el día en que todo el patrimonio se encuentra demasiado il-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-l-
El fondo elegido para su tema (energía, datos) en lugar de la solidez de su gerente, en una clase de activos donde la dispersión entre lo mejor y lo peor cuartil se cuenta en decenas de puntos de rendimiento. Ninguno de estos errores se ve el día en que se firma. Todas se pagan años más tarde, cuando es demasiado tarde para corregir.
¿Hay que pasar por un fondo, un banco privado o una oficina familiar para acceder a él?
El vehículo cuenta más que la etiqueta comercial. El Derecho francés no define ninguna categoría jurídica , , fondos de infraestructura , son los mismos vehículos ordinarios del capital inversión (FCPR, FCPSI) o de la deuda privada (FPS) que se utilizan, con las mismas normas de cuota.
Una participación en la sociedad de proyecto que posea un activo (equity, la estrategia dominante del mercado) se ajustará a la misma cuota de 50 % de títulos de capital no cotizado que un FCPR de private equity clásico (CMF art. L. 214-28, I). La financiación por deuda de proyecto sigue siendo admisible, pero limitando al 20 % del activo del fondo.
La etiqueta europea a conocer: EL FILPE 2.0. El Reglamento (UE) 2023/606, aplicable desde enero de 2024, cita explícitamente la infraestructura (energía, transporte, telecomunicaciones, infraestructura social) como ejemplo típico de ¡nter-activo real ¡nselance admisible. Es el vehículo más naturalmente calibrado para comercializar infraestructura en gestión pilotada o en una unidad de cuenta de seguro de vida, que un ISPSI o un FPS francés pueden obtener como complemento de su estatuto de Derecho francés.
Tres puertas de entrada, en la práctica. Un banco privado o una oficina familiar suele estructurar el acceso a medida, con entradas y una selección propias de cada institución. Un fondo SAFI accesible en directo (que se puede obtener desde 100 000 €) o en una unidad de cuenta de seguro de vida sigue siendo la vía más documentada para un patrimonio que estructura su asignación. El detalle de los vehículos, de la fiscalidad aplicable (flat tax en cuenta, régimen del FCPR fiscal, seguro de vida) y de la construcción de una bolsa sin desbalancear su patrimonio es objeto de una guía dedicada: nuestro artículo sobre los fondos de infraestructura.
Una asignación que sigue siendo, por construcción, minoritaria. Mounir Laggoune lo recuerda en Invertir para ser libre : la parte asignada al private equity, incluida la infraestructura, no debería exceder del 20 % del patrimonio financiero, y nunca se concentraría en un solo fondo o una sola millésimo. Es una convicción, no una cifra grabada en el mármol, pero tiene el mérito de recordar que la infraestructura sigue siendo un satélite en una cartera diversificada.
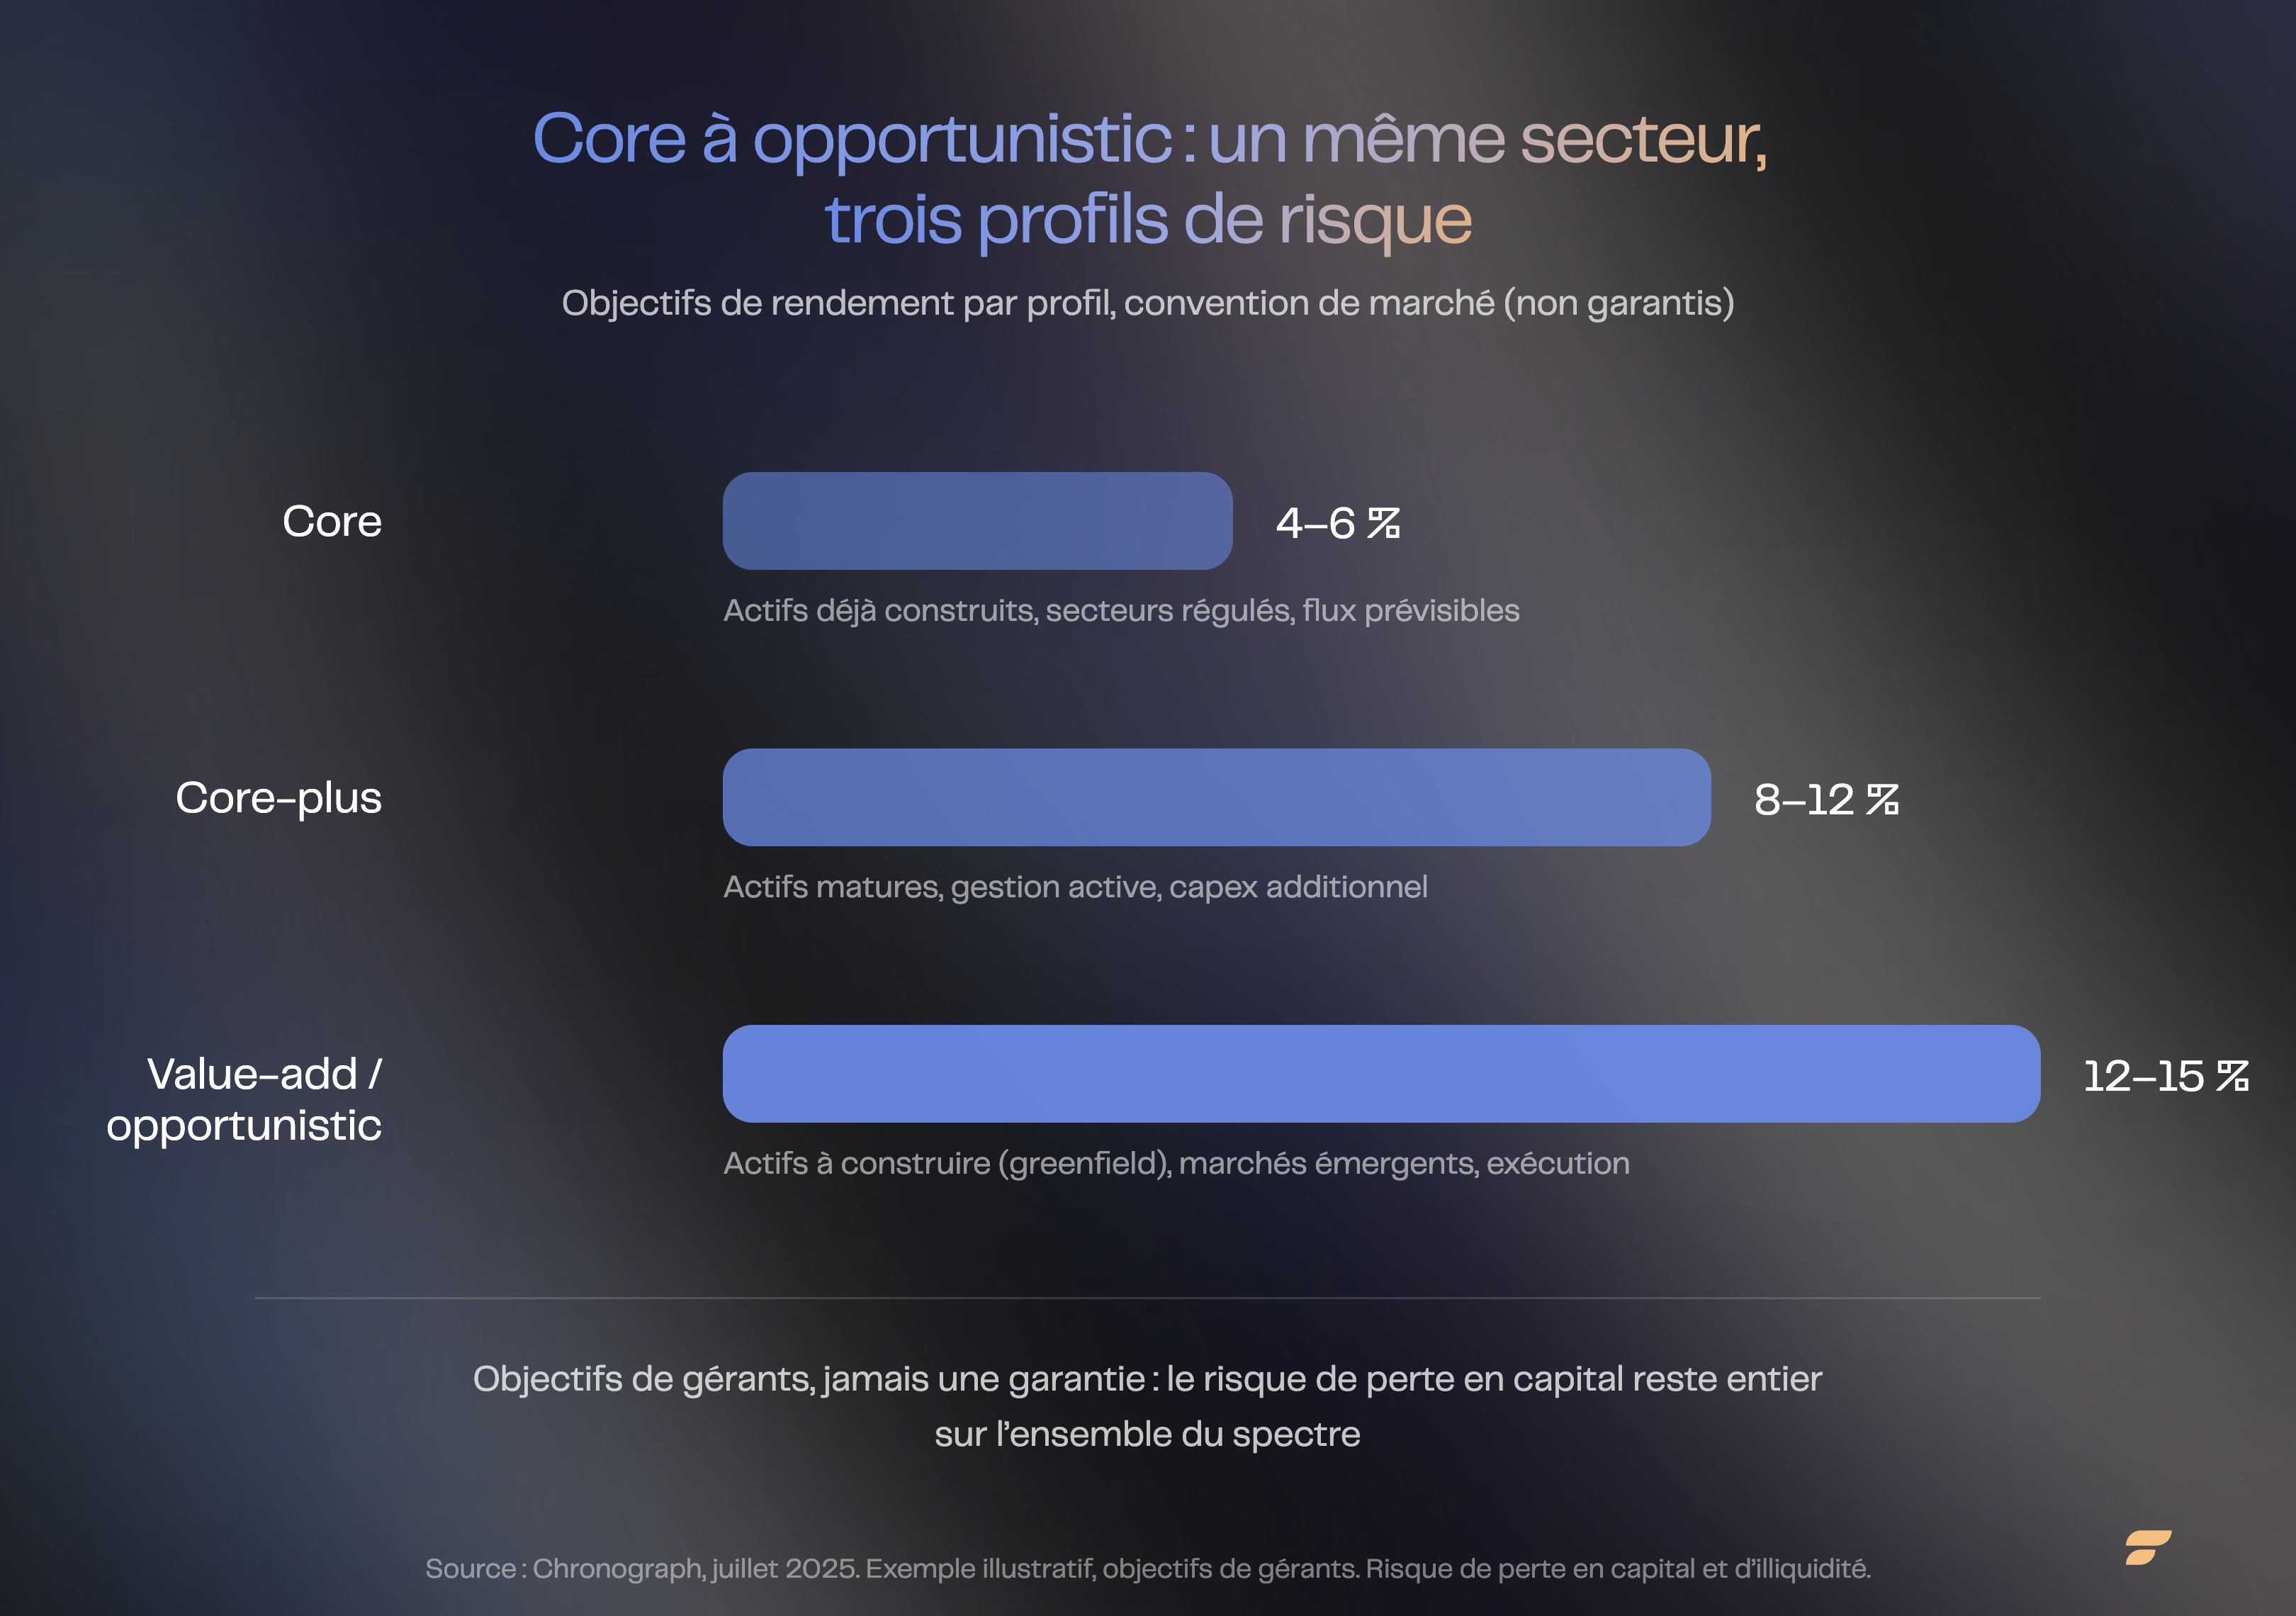
Figura 2: El espectro de riesgo-rendimiento de la infraestructura no cotizada (core, core-plus, value-add / opportunistic), fuente Chronograph. Objetivos de gerentes, no garantizados. Ejemplo ilustrativo, riesgo de pérdida de capital.
¿Cómo Finary One te ayuda a decidir si la infraestructura tiene su lugar en tu patrimonio?
Finary One ofrece un diagnóstico patrimonial gratuito y sin compromiso de toda su situación, antes incluso de convertirse en cliente. Un administrador privado mira su patrimonio en tres planos:
- Protección : cláusula beneficiaria del seguro de vida, régimen matrimonial, previsión, protección del dirigente.
- Estructuración : holding, aportación-cesión, desmembramiento, donaciones, articulación entre patrimonio profesional y personal.
- Inversiones y sobres : El acompañamiento se refiere a la calibración de la cartera y a la conveniencia de realizar o no una inversión determinada, independientemente de la dotación que la aloja (cuenta de valores, PEA, PER, contrato de capitalización, seguro de vida de Luxemburgo). El objetivo: situar una posible bolsa de infraestructura en una asignación de conjunto coherente, ni subdimensionada, ni excesiva en relación con su liquidez real.
En cuanto a la infraestructura, la verdadera pregunta se refiere menos a la calidad de un fondo que a tres parámetros: qué parte de mi patrimonio puedo realmente inmovilizar, en qué sobre, y para qué objetivo. El gestor privado coordina la discusión entre usted, su notario, su abogado fiscalista y su contable, y pilota la aplicación en el tiempo. Es asesoramiento en inversión personalizada (no independiente), a lo largo de la duración.
Preguntas frecuentes
¿Qué es un activo real, y la infraestructura forma parte de él?
Un activo real es un activo tangible, de valor intrínseco, como un puente, una red eléctrica o un centro de datos, en comparación con un activo financiero cotizado. La infraestructura es el ejemplo típico citado por el Reglamento UE FILPE para definir esta categoría, junto con la energía, los transportes y las infraestructuras sociales.
¿La infraestructura protege realmente contra la inflación?
Una parte de los activos de infraestructura, en particular aquellos cuyos contratos o tarifas regulados están indexados, ofrece cierta protección contra la inflación, que no es automática ni garantizada: depende del contrato subyacente, y el riesgo de pérdida de capital permanece en toda la clase de activos.
¿Cuál es el riesgo principal de una inversión en infraestructura?
La ilquidez es el riesgo más estructural: las participaciones de fondos pueden ser bloqueadas hasta 15 años (CMF art. L. 214-28), o incluso más allá de lo previsto para un SCRSI (CMF art. L. 214-160). A ello se añaden un riesgo reglamentario y arancelario, una sensibilidad a los tipos de interés para los activos de larga duración y, para las estrategias oportunistas, un riesgo de construcción.
¿Hay que pasar por un banco privado para invertir en infraestructura?
Conviven varias vías: un banco privado o un familiar office suele estructurar un acceso a medida, mientras que un ISP accesible en directo o alojado en una unidad de cuenta de seguro de vida sigue siendo una vía documentada, siempre que compruebe el vehículo, el gerente y la dotación fiscal más adecuada a su situación.
¿Qué rendimiento se puede esperar de un fondo de infraestructura?
No se promete ningún rendimiento. El mercado distingue objetivos de gerentes según el perfil de riesgo: entre el 4% y el 6 % para el core, entre el 8% y el 12% para el core-plus, entre el 12% y el 15% para el value-add y el opportunistic (fuente Chronograph), sin que ninguna de estas cifras constituya una garantía de rendimiento.
¿Cuál es la diferencia entre infraestructura core y infraestructura opportunista?
El core agrupa activos ya construidos y en explotación, en sectores regulados, con flujos de tesorería previsibles. La opportunistic implica activos que se construirán (greenfield), ingresos no contratados y exposición a mercados emergentes, con un perfil de riesgo y un objetivo de rendimiento muy superior al core.
Fuentes
- Russell Investments, Higher rates, higher debt: The infrastructure opportunity (noviembre de 2025)
Avisos reglamentarios:
Comunicación de carácter promocional. La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal.
Esta inversión presenta un riesgo de ilquididez (reventa no garantizada, horizonte largo) y un riesgo de pérdida de capital. Los ingresos y las valoraciones no están garantizados.
Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestatario de Servicios sobre Crypto-Actifs (PSCA) autorizado por el AMF con la referencia A2026-026 y la referencia N2026-008.