ETF sintético o físico: ¿cuál elegir?
Actualizado el 17 de julio de 2026
Un EFT sintético es un fondo indicial que reproduce el rendimiento de un índice a través de un contrato de intercambio (swap) con una contrapartida financiera, en lugar de poseer directamente los activos de este índice, lo que permite, en particular, acceder a mercados no pertenecientes a la zona del euro a través de un PEA (Plan de ahorro en acciones).

- La replicación física consiste en poseer directamente las acciones del índice, mientras que la replicación sintética pasa por un permutador con una contrapartida.
- Las normas UCITS limitan la exposición al riesgo de contraparte del swaps al 10 % del activo neto del fondo, un límite máximo enmarcado diariamente.
- En caso de incumplimiento de todas las contrapartes , la ETF sintética no desaparece , sino que se convierte en un simple fondo según los activos que posee físicamente .
- La mayoría de las ETF sintéticas son capitalistas: el rendimiento del swaps se reinvierte automáticamente, lo que beneficia a los intereses compuestos a largo plazo.
- Los costes de gestión de las ETF, ya sean sintéticos o físicas, siguen estando entre los más bajos del mercado, generalmente entre 0,10 y 0,30 % al año.
¿Qué es un ETS sintético?
Un ETF sintético es un ETF que reproduce el rendimiento de un índice a través de un contrato de intercambio (swap) con una contrapartida financiera, en lugar de poseer directamente los activos de este índice. invertir en bolsa, es importante comprender bien los conceptos de ETF y replicación.
¿Qué es ETS?
L.A.ETF (Exchange Traded-Fund), o tracker, es un fondo indiriel creado por una empresa de gestión para reproducir el rendimiento de un índice de referencia. En términos claros, se trata de un conjunto de acciones de sociedades que cotizan en bolsa que sigue las variaciones de su índice pilotoETS CAC 40 En ese caso.
El rastreador te permite d) Invertir en un solo orden en decenas de empresas, que le hace ganar un tiempo precioso: diversifica su cartera con un clic. Además, l-ETF presenta gastos de gestión muy bajos, entre 0,10 y 0,30 % como media indicativa (datos 2026) debido a la gestión pasiva.. Todas estas características hacen de él un producto accesible a la mayoría de los inversores que encuentra su lugar en cualquier tipo de estrategia de Gestión de patrimonio.
Y para reproducir el rendimiento del índice de referencia, dos tipos de replicaciones coexisten: la replicación física y la Replicación sintética.
¿Qué diferencia hay entre una replicación sintética y una replicación física?
Un rastreador puede usar 3 tipos de replicación en Europa:
- la replicación física total
- la replicación física desprendida, o parcial
- Replicación sintética o indirecta
La replicación física total es para la sociedad de gestión adquirir todos los activos (por ejemplo: acciones) d) un índice de referencia En las mismas proporciones, se dice que Estatinas o Subtotal Cuando la LBETF tiene sólo una fracción de los activos, generalmente se crea cuando el número de títulos a seguir es demasiado grande o algunos son demasiado il-l-l. La sociedad de gestión se seleccionan valores dentro del índice de riesgo para optimizar el coste y/o la liquidez de la
La replicación sintética, o indirecta, es más compleja en el sentido de que la sociedad de gestión va a utilizar un método diferente para componer su ETF. Así, el tracker de replicación sintética va a poder comprar los activos del índice de referencia e intercambiarlos por el rendimiento de otra cesta de acciones. Para ello, la sociedad de gestión utiliza un , un intercambio con otro agente financiero, denominado contraparte, un banco de inversión o su banco madre en general. posee físicamente los títulos que no formen parte del índice de referencia y s ¡sssss se compromete a proporcionar su resultado a l
La diferencia principal entre replicación sintética y replicación física por lo tanto, reside en la forma en que se compone el tracker.
Es bueno saberlo. : La EDFT sintética es muy común en los países anglosajones y su oferta aumenta constantemente en Europa. Ofrece nuevas perspectivas a los inversores que disponen de una posibilidad de diversificar su cartera fácilmente y de acceso a mercados inaccesibles generalmente en el marco del PEA (Plan de ahorro en acciones). En efecto, este último no permite invertir en ETF de replicación física americana o asiática. La ETF sintética permite eludir esta regla.

¿Cómo funciona un ETF, sintético o físico?
Un ETF de replicación física funciona simplemente: la sociedad de gestión compra directamente los títulos del índice, en su totalidad (replicación total) o mediante muestreo (replicación optimizada) para los índices más amplios. Para generar ingresos complementarios, suele prestar parte de estos títulos a terceros contra un colateral, lo que crea un riesgo de contrapartida propio del físico, enmarcado por las Directrices europeas ESMA sobre las ETF (ESMA/2014/937).
El funcionamiento de la LBETF sintética es muy simple: cuando el rendimiento del benchmark (o índice de referencia) del swaps es superior al de los activos propiedad física de la sociedad de gestión, la contraparte debe pagar la diferencia de rendimiento En realidad, la I.E.T.T.F. compra más d.A.F.
Por el contrario, si el rendimiento del índice de benchmark es inferior al de los activos físicos, el valor de la suma de la suma de la suma de la suma de la suma de la suma de la suma de la suma de la suma de la suma de la suma de la suma de la suma de la suma de la suma de la suma de la suma de la suma de la suma de la suma de la que se trate es el valor de la suma de la suma de la suma de la suma de la suma de la suma de la suma de la suma de la suma de la que se trate.
Es bueno saberlo. : Para el inversor, el rendimiento del swaps n.o se espera que afecte a sus ingresos ya que la mayoría de los trackers son capitalistas y por lo tanto permiten disfrutar automáticamente de los intereses compuestos. Sin embargo, es una indicador indispensable de la buena salud y la fiabilidad El instrumento puede estudiarse en el marco de un análisis patrimonial global. ¿Qué utilidad tiene un ETF sintético o físico?
LA ETF PEA es de interés para el PEA porque permite, de conformidad con la normativa UCITS (Undertakings for Collective Investment in Transferable Administrations, el conjunto de normas europeas que regulan los fondos de inversión), exponerse indirectamente a activos no pertenecientes a la zona que pueden acogerse al PEA, respetando al mismo tiempo la norma de poseer únicamente valores europeos en este tipo de libretaPor consiguiente, el mecanismo de financiación de la línea de crédito ofrece la posibilidad de que el banco de pagos pueda realizar operaciones de financiación de la línea de crédito. invertir parcialmente en activos fuera de Europa.
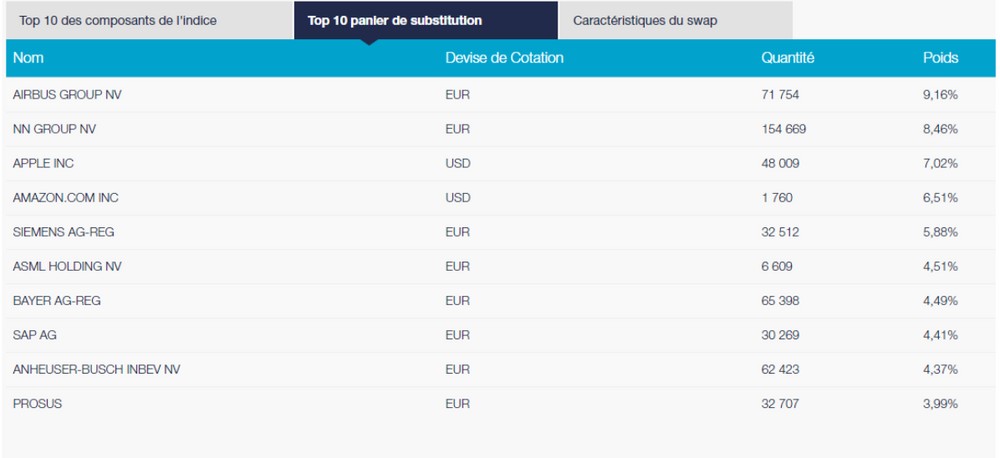
A título de ilustración pedagógica únicamente (y no como recomendación), el tracker Amundi PEA S&P 500 UCITS ETF (ex-Lyxor S&P 500 UCITS ETF, ETF SP500 A través de su PEA.
Aquí está la cesta de d ¡ativos que posee físicamente Lyxor:
Y la cesta por la que se cambia:
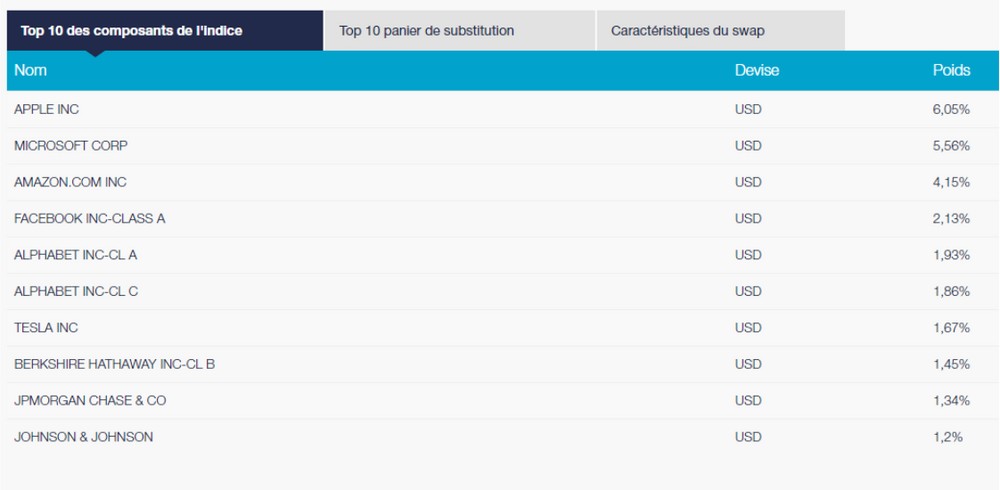
Fuente: Lyxor (datos históricos, sociedad ahora integrada en Amundi)
L.E.T.T.P.A. le permite mantener indirectamente activos en el mercado estadounidense, mientras que aprovecha las ventajas ofrecidas por este paquete fiscal.
Por el contrario, la ETF física presenta la ventaja de la simplicidad y la transparencia: el inversor sabe exactamente qué títulos componen el fondo, sin depender del rendimiento de un permutador. Es la opción predeterminada para exponerse a índices líquidos fuera de PEA (S&P 500, MSCI World, CAC 40), donde la replicación física suele seguir siendo la referencia y donde es a menudo más barata: iShares Core S&P 500 UCITS ETF (IE00B5BMR087), en replicación física total, muestra un TER de 0,07 %, frente a 0,12 % para el Amundi PEA S&P 500 UCITS ETF en replicación sintética.
¿Qué riesgos para la ETF, sintético o físico?
Sea cual sea el caso de un ETF físico o sintético, sigue siendo una producto de valores que por naturaleza es arriesgado. No es adecuado para servir de soporte a su Ahorro de precaución. Sin embargo, el rastreador sintético presenta riesgos propiosEl principal es demasiado s
Sin embargo, no es el único riesgo que puede preocupar a los inversores. en caso de quiebra de la contraparte o del emisor ?
El préstamo de valores, un riesgo físico
La ETF física no está exenta de riesgos: cuando presta parte de sus títulos a terceros para generar ingresos complementarios, se expone a un riesgo de contrapartida si el prestatario no está disponible. Este riesgo está enmarcado por un colateral diversificado, líquido y valorado diariamente, de conformidad con las Directrices ESMA sobre las ETF. En los índices muy amplios o poco líquidos, la replicación física por muestreo también puede generar una desviación de seguimiento (tracking error) mayor de lo previsto.
La quiebra de la contraparte
El riesgo de contraparte, es decir, de quiebra del tercero que posee el swaps D. Por una parte, las contrapartes han hecho grandes esfuerzos para mejorar la transparencia de los swaps, lo que hace relativamente fácil encontrarinformación sobre el activo (activos mantenidos, valor, identidad de la contraparte, método de ajuste, etc.).
D. Este acontecimiento no tiene consecuencias importantes para el inversor en el sentido de que, en general, la sociedad de gestión establece varias contrapartes para limitar este riesgo. No es raro que los ajustes se hagan diariamente para ajustar en la mejor medida posible al rendimiento del índice de referencia.
Además, en caso de que ninguna entidad de contrapartida ya no esté en condiciones de realizar el canje, su ETF no desaparecerá: simplemente seguirá los activos que posee físicamente. Se convierte entonces en un simple ETF europeo.
Por último, según el artículo 52 de la Directiva europea UCITS, la exposición al riesgo de contraparte de un permutador se limita a 10 % del activo neto del fondoEste límite máximo reglamentario se ve reforzado por una colateralización diaria, que mantiene en la práctica la exposición real muy por debajo de ese umbral.

La quiebra del emisor
Este riesgo es relativamente bajo, ya que el emisor de la EDFT es a menudo una filial de los grandes grupos bancarios (Crédito Agrícola para Amundi (que compró Lyxor, exfilial ETF de la Société Générale, en 2021-2022), BNP Paribas para BNP Paribas Easy, etc.). Las empresas de gestión tienen pocas probabilidades de quebrar de la noche a la mañana.
Además, un ETF posee una identidad jurídica propia, totalmente independiente de la del emisorPor ejemplo, la quiebra de este último no implica el cierre del rastreador sintético o físico. Por último, los títulos se mantienen en ¡os ¡servadores , los "fund custodian," que son grandes instituciones financieras.
Es bueno saberlo. :: El uso de la ETF sintética permite a los inversores acceder a índices fuera de la zona PEA en el marco fiscal del PEA. Las sociedades de gestión establecen mecanismos regulados por la normativa UCITS para limitar el riesgo de contraparte vinculado al swaps. nivel de riesgo depende de la composición del índice y de sus subyacentes. Si usted está buscando una colocación de riesgo muy bajo, la ETF sintética no corresponde a este perfil de riesgo. ETF sintético o físico: ¿cuál elegir?
La elección depende sobre todo de la dotación fiscal y del índice de referencia: el cuadro siguiente resume las diferencias clave.
| Criterio | ETF Física | ETS sintético |
|---|---|---|
| Mecanismo | Adquisición directa de valores del índice | Swap con una contrapartida financiera |
| Transparencia | Composición del fondo conocida y verificable | Cesta de sustitución distinta del índice replicado |
| Riesgo principal | Préstamos de valores (contraparte del prestatario) | Falla de la contrapartida del swaps (con un importe del 10 % del activo neto) |
| Acceso a mercados fuera de la PEA | No, excepto ETF no admisible PEA | Sí, a través del swaps (por ejemplo, S&P 500, MSCI ACWI en PEA) |
| Gastos (TER) | Generalmente muy bajo en los índices líquidos (a partir del 0,07 %) | Generalmente bajo, a menudo 0,10 % a 0,30 % |
| Uso recomendado | Índices amplios y líquidos no incluidos en PEA (S&P 500, MSCI World, CAC 40) | Acceso PEA a mercados fuera de la zona del euro, índices de nicho |
En la práctica: fuera de PEA, en índices amplios y líquidos (S&P 500, MSCI World, CAC 40), un ETF físico es generalmente preferible por su simplicidad, transparencia y gastos a menudo más bajos. Para alojar un índice mundial o americano en un PEA, el ETF sintético sigue siendo la única opción, gracias al mecanismo del comparecimiento.
Preguntas frecuentes
¿Cómo puede un ETF en una pista americana estar en París?
Los diferentes horarios de apertura de las bolsas estadounidenses y europeas no permiten seguir el rendimiento de cada índice en tiempo real, por lo que se introducen correcciones cada día después del cierre de la bolsa de París, y el mercado de futuros permite anticipar las tendencias americanas.
¿La ETF de replicación sintética es más arriesgada que la ETF física?
No, en general: observadores como el AMF, el EDHEC Risk Institute o Morningstar no consideran que la replicación sintética sea más arriesgada que la replicación física. Ambos métodos funcionan de forma diferente, pero permiten ofrecer una amplia variedad de activos a los inversores.
¿Cuáles son los mejores ETF sintéticos?
No existe clasificación universal: la elección depende de su estrategia, horizonte y tolerancia al riesgo. Los criterios clave son el índice replicado, el saldo pendiente, los gastos (TER) y la elegibilidad al PEA. Ejemplos elegibles para el PEA: Amundi PEA S&P 500 (FR0011871128, TER 0,12 %) y Amundi PEA Global MSCI ACWI (FR0014017NX3, TER 0,25 %).
¿Cómo sabemos si un ETF utiliza replicaciones sintéticas o físicas?
El método de replicación figura en el Documento de Información Clave (DIC) y en las fichas produce plataformas como JustETF o sociedades de gestión, con la mención replicación física o sintética. Esta información es obligatoria y verificable antes de cualquier inversión.
Fuentes
ESMA, Registro único de UCITS, artículo 52 (Limitación de riesgo de contraparte)
JustETF, ficha Amundi PEA S&P 500 UCITS ETF
JustETF, ficha Amundi PEA Emergent (MSCI Emerging) ESG Transition UCITS ETF
JustETF, ficha Amundi Stoxx Europe 50 UCITS ETF
JustETF, ficha SPDR MSCI ACWI UCITS ETF
ETS World, lanzamiento del Amundi PEA Global MSCI ACWI UCITS ETF
Amundi ETF, ficha de producto Amundi PEA S&P 500 UCITS ETF
Avisos reglamentarios: Comunicación de carácter promocional: la inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. Antes de cualquier inversión, consulte el Documento de Información Clases (DIC) y, en su caso, un consejero habilitado. Finary SAS, Empresa de Inversión autorizada por la ACPR con el número 19283, miembro de la AMAFI. Corredor de Seguros con ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por AMF). Prestatario de Servicios sobre Crypto-Activos (PSCA) autorizado por AMF con el régimen MiCA con las referencias n° A2026-026 y n°N2026-008.