Las ventajas del seguro de vida: ¿por qué suscribirse a él?

Actualizado el 7 de agosto de 2026
El seguro de vida combina una fiscalidad que se alarga después de 8 años de detención, una gran libertad de uso diario, una amplia selección de soportes (fondos euros y unidades de cuenta) y un marco ventajoso para transmitir su patrimonio a sus familiares.

- Después de ocho años de tenencia, la fiscalidad del seguro de vida se reduce considerablemente (24,7 % en lugar del 30 %) y se aplica una reducción anual a las ganancias retiradas.
- Pagos y retiros son libres en cualquier momento: no fecha de vencimiento, no penalización de salida.
- En caso de fallecimiento, el capital transmitido a los beneficiarios designados escapa en gran medida a los derechos de sucesión tradicionales.
- El contrato permite combinar un soporte de capital garantizado por el asegurador, salvo casos excepcionales previstos por la ley Sapin 2 (fondo en euros), con unidades de cuenta más dinámicas.
¿Cuáles son las ventajas fiscales del seguro de vida?
La fiscalidad del seguro de vida se reduce con la antigüedad del contrato: el tipo impositivo pasa del 30 % antes de 8 años al 24,7 % después de 8 años, con una reducción anual suplementaria de las ganancias retiradas.
La fiscalidad ventajosa del seguro de vida
La fiscalidad del seguro de vida ofrece muchas ventajas, lo que hace que esta colocación sea especialmente atractiva para los ahorradores.
Exoneración de capital
Cuando se retira el dinero de su seguro de vida, sólo los intereses son potencialmente gravados. El capital permanece exento de impuestos.
Una fiscalidad que se ablanda con el tiempo

La fiscalidad se vuelve más ventajosa con la antigüedad del contrato :
- Antes de 8 años: Tasa única de forfaitario del 30 % (12,8 % de impuesto sobre la renta + 17,2 % de impuestos sociales)
- Después de 8 años: 24,7 % (7,5 % de IR + 17,2 % de PS) en las ganancias de pagos inferiores a 150.000 €, superiores al 30 %
Estos tipos se aplican a los pagos efectuados después del 27/09/2017. Para los pagos anteriores, se aplican regímenes específicos según la antigüedad del contrato.
Después de 8 años, usted recibe una reducción anual de 4.600 € por persona sola (9.200 € por pareja).
El impacto de la edad en la fiscalidad
La edad del subscriptor también influye en la fiscalidad:
- Antes de los 70 años: cada beneficiario se beneficia de un descuento de 152.500 €. Más allá, se aplica un tipo del 20 % a la fracción comprendida entre 152.500 € y 852.500 € por beneficiario, y luego el 31,25 % más allá.
- Después de 70 años: la reducción es de 30.500 €, compartida entre todos los beneficiarios. Sólo las primas son gravadas, no los intereses.
Esta distinción fomenta el ahorro temprano, al tiempo que limita las estrategias de optimización fiscal tardías.
Más capital invertido
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS
Un ejemplo concreto
María, de 45 años, abrió un seguro de vida hace 10 años. Recupera 20 000 €, de los cuales 5.000 € son de más. Gracias a la reducción, sólo 400 € están sujetos a la tasa global del 24,7 %. Por lo tanto, paga alrededor de 99 € de impuestos sobre su retirada.
La fiscalidad del seguro de vida mejora con el tiempo. Cuanto más tiempo mantenga su contrato, más ventajas fiscales interesantes se benefician.
¿Qué flexibilidad ofrece el seguro de vida diario?
El seguro de vida permite pagar y retirar dinero libremente, sin fecha de vencimiento ni penalización, mientras que puede arbitrar entre los soportes en cualquier momento.
Pagos adaptables
El seguro de vida le permite pagar dinero según sus necesidades:
- Pago inicial: permite iniciar rápidamente, incluso con una pequeña cantidad.
- Pagos libres: poder depositar dinero cuando quieras.
- Pagos programados: permite el pago regular de una cantidad fija.
Retiramientos flexibles
Usted puede retirar dinero de su seguro de vida en cualquier momento:
- Compra parcial: retire parte de su ahorro
- Compra total: recupere todo su contrato
- Compras programadas: reciben una suma regularmente
Por ejemplo, puede programar una compra mensual de 500 € para completar sus ingresos de jubilación.
Arbitraje para optimizar su ahorro
Elarbitraje le permite distribuir su dinero entre diferentes soportes (fondos euros, unidades de cuenta) y modificar esta distribución cuando lo desee.
Algunos contratos ofrecen opciones de arbitraje automático para asegurar sus ganancias o para impulsar su ahorro.
Sin fecha de vencimiento
A diferencia de otras inversiones, el seguro de vida no tiene fecha de vencimiento. Puede conservarlo todo el tiempo que desee, ya sea 8 años, 20 años o incluso toda su vida.
Una herramienta adecuada para preparar diferentes proyectos
El seguro de vida es una inversión que puede ser utilizada para diferentes proyectos de vida.
La aportación inmobiliaria
El seguro de vida puede ser una aportación para un proyecto inmobiliario. Una aportación sólida aumenta sus posibilidades de obtener un préstamo en condiciones ventajosas.
Ejemplo: Con 50.000 € en su contrato de seguro de vida, podría utilizar 30.000 € como aportación para una casa de 300.000 €. Esto tranquiliza a su banquero y reduce el importe de su préstamo.
Financiar los estudios
El seguro de vida puede ayudar a financiar la educación superior de sus hijos.
Ejemplo: Al pagar 100 € al mes durante 18 años, con un rendimiento anual hipotético del 3 % (ilustre, no garantizado), puedes constituir un capital de 28.500 € para financiar los estudios de tu hijo. Para estimar el crecimiento de tu ahorro, usa nuestro Simulador de seguro de vida.
Preparación de la jubilación
El seguro de vida puede ser un instrumento de preparación para la jubilación:
- Conversión del capital en renta vitalicia
- Compras programadas para un ingreso regular
Incidentes
El seguro de vida puede servir de ahorro de precaución para imprevistos financieros , en particular mediante la parte invertida en euros. Se puede comprar en cualquier momento en caso de necesidad; los fondos se pagan dentro de unas semanas (plazo legal máximo: 2 meses).
¿Qué medios de inversión ofrece el seguro de vida?
Un contrato de seguro de vida combina el fondo en euros, con capital garantizado por el asegurador, y las unidades de cuenta (acciones, obligaciones, SCPI), más dinámicas pero sin garantía de capital.
El fondo en euros: un apoyo de capital garantizado por el asegurador
El fondo en euros tiene las siguientes características:
- Capital garantizado por el asegurador (excepto en casos excepcionales previstos por la ley Sapin 2)
- Rendimiento seguro y regular: según elACPR, los fondos en euros han servido a un tipo medio del 2,6 % en 2025, estable en relación con 2024
- Efecto de la pulsación: los intereses se adquieren definitivamente cada año
Adaptado a perfiles prudentes que prefieren la seguridad.
Unidades de cuenta: para impulsar el ahorro
Las unidades de cuenta ofrecen un mayor potencial de rendimiento, con un mayor riesgo:
- Acciones: participación en el crecimiento de las empresas
- Obligaciones: préstamos a Estados o empresas
- Inmobiliaria: inversión en piedra sin compra directa (a través de una SCPI (por ejemplo, la sociedad civil de la vivienda)

Seguro de vida multisuport
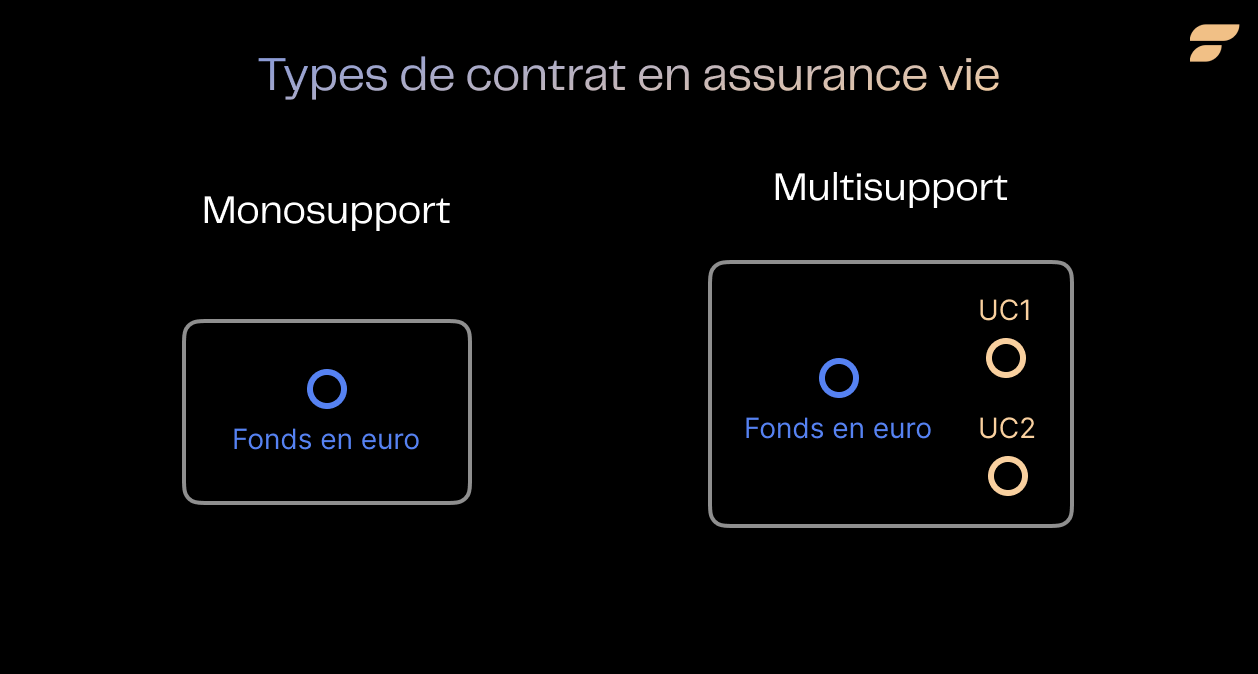
El seguro de vida multisuportal combina la seguridad de los fondos en euros con el potencial de crecimiento de las unidades de cuenta. Este tipo de contrato le permite colocar su ahorro en diferentes soportes de inversión dentro de un mismo contrato, ofreciendo así flexibilidad y diversificación.
Una de las grandes fuerzas del contrato multi-support es la posibilidad de optar por una gestión pilotada, perfilada, aconsejada o libre, según su nivel de conocimiento en inversión y su voluntad de compromiso.
- En gestión de activos, un gestor de fondos se encarga de la asignación de sus activos en función de su perfil de riesgo y sus objetivos financieros.
- En la gestión de perfiles, elige un perfil de riesgo (judo, equilibrado o dinámico) y la asignación de sus activos se construye automáticamente en consecuencia, sin tener que seleccionar usted mismo cada soporte.
- En gestión recomendada, permanece a cargo de sus decisiones de inversión, pero se beneficia de las recomendaciones emitidas en el marco del deber de asesoramiento o de una herramienta de ayuda a la decisión para orientar sus decisiones.
- En gestión libre, usted está a los pedidos, elige y modifica libremente sus soportes de inversión.

¿Cómo facilita el seguro de vida la transmisión de bienes?
El seguro de vida permite designar libremente a sus beneficiarios y transmitirles capitales no sucedáneos clásicos, con reducciones de hasta 152.500 euros por beneficiario antes de los 70 años.
Libertad de elegir a sus beneficiarios
El seguro de vida le permite elegir libremente a sus beneficiarios:
- Sus hijos
- Otros miembros de la familia
- Asociaciones benéficas
Puede designar a varios beneficiarios y distribuir los importes según sus deseos. cláusula beneficiaria es un elemento clave de esta flexibilidad.
Ventajas en relación con una sucesión clásica
En comparación con una sucesión clásica, el seguro de vida presenta varias ventajas notables:
- Fiscalidad Aliviada :: Las reducciones significativas y los tipos impositivos más bajos permiten transmitir grandes cantidades con un impuesto reducido o nulo dentro de los límites de las reducciones aplicables.
- Flexibilidad de la cláusula beneficiaria : Puede elegir libremente y modificar a los beneficiarios sin tener que respetar las reglas de la herencia de la deformación. Esto ofrece una gran flexibilidad para adaptar la transmisión a cada etapa de su vida.
- Independencia de la Sucesión : El capital que se paga a los beneficiarios del seguro de vida no forma parte de la masa sucesoria, por lo que evita posibles conflictos entre herederos y simplifica la transmisión de su patrimonio.
Los Límites máximos de seguro de vida En el caso de las transmisiones, los derechos de sucesión son más favorables que los derechos de sucesión tradicionales, que pueden llegar al 45 por ciento para los grandes patrimonios.
El seguro de vida es una herramienta que puede utilizarse en el contexto de la transmisión de patrimonio, siempre que se adapte a su situación personal.
Otras ventajas y consideraciones
Posibilidad de suscribir varios contratos
Otra ventaja importante es la posibilidad de suscribir acuerdos de cooperación. varios contratos de seguro de vidaEsta estrategia de contratos múltiples puede ser acertada por varias razones:
- Diversificación de los Soportes y Gestión : Con varios contratos, puede diversificar aún más sus soportes de inversión y adoptar diferentes estrategias de gestión en función de sus objetivos y perfiles de riesgo.
- Objetivos específicos : Puede dedicar cada contrato a un objetivo específico, como la preparación de la jubilación, la compra de bienes raíces o un proyecto de futuro para sus hijos.
Deber de asesoramiento del asegurador
El deber de asesoramiento del asegurador es una garantía de protección para el ahorro. De acuerdo con la normativa, su asegurador debe informarle de manera clara y transparente sobre las características de los productos de seguro de vida propuestos. Debe asegurarse de que las soluciones de inversión recomendadas se adapten a su perfil de ahorro, a sus objetivos y a su tolerancia al riesgo.
Una colocación que se adapta a cada etapa de la vida
El seguro de vida es una herramienta financiera versátil que ofrece muchas ventajas que hacen de él una inversión elegida por muchos ahorristas:
- Una fiscalidad ventajosa, especialmente después de 8 años de detención
- Una gran flexibilidad de uso, permitiendo pagos y retiradas flexibles
- Una herramienta adecuada para preparar diversos proyectos de vida
- Una amplia gama de soportes de inversión para adaptarse a todos los perfiles
- Un medio eficaz de transmitir su patrimonio en condiciones fiscales favorables
Además, el seguro de vida tiene otras ventajas, como la ausencia de fecha de expiración y la posibilidad de suscribir varios contratos.
a su alcance
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS
Preguntas frecuentes
¿Cuáles son las ventajas fiscales del seguro de vida después de 8 años?
Después de 8 años de tenencia, las ganancias retiradas se gravan con la deducción Forfaitaire Unique reducida en 24,7 % (7,5 % del impuesto sobre la renta + 17,2 % de las exacciones sociales) sobre los pagos inferiores a 150.000 €, frente a 30 % antes de 8 años. Una reducción anual de 4.600 € (9 200 € por un par) se aplica además sobre las ganancias imponibles.
¿Podemos retirar su dinero en cualquier momento en un seguro de vida?
Sí. El seguro de vida no es una inversión bloqueada: puede realizar una recompra parcial o total cuando lo desee. Los fondos se pagan en un plazo máximo de unas semanas, en un plazo legal de 2 meses. Sólo la fiscalidad varía según la antigüedad del contrato.
¿Qué pasa con el dinero que se pone en un seguro de vida en caso de muerte?
Los capitales se transmiten a los beneficiarios designados en la cláusula de beneficio, sin sucesiones clásicas. Antes de 70 años, cada beneficiario se beneficia de una reducción de 152.500 €. Después de 70 años, se comparte una reducción de 30.500 € entre todos los beneficiarios, y sólo las primas pagadas son gravadas.
¿Cuál es la diferencia entre el fondo en euros y las unidades de cuenta?
El fondo en euros garantiza el capital invertido (excepto en casos excepcionales previstos por la ley Sapin 2) con un rendimiento medio del 2,6 % en 2025 según France Assureurs/ACPR. Las unidades de cuenta (acciones, obligaciones, bienes raíces a través de SCPI...) ofrecen un potencial de rendimiento superior pero sin garantía de capital.
Fuentes
economía.gouv.fr: qué fiscalidad para el seguro de vida
ACPR, publicación n°179: El seguro de vida en 2025 (tipo medio 2,63 %)
Avisos reglamentarios: Comunicación de carácter promocional: La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera. En caso de crisis sistémica grave, la Ley Sapin 2 permite limitar temporalmente las retiradas (liquidez), sin poner en entredicho el capital garantizado. Las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital. Antes de cualquier inversión, consulte el Documento de Información Clases (DIC) y, en su caso, un consejero autorizado. Finary SAS, Empresa de Inversión autorizada por la ACPR con el número 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con el número 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestador de Servicios sobre Crypto-Activos (PSCA) autorizado por el AMF con arreglo al régimen MiCA en las referencias n° A2026-026 y n°N2026-008.