Familia reconstruida y sucesión: derechos del cónyuge
Actualizado el 29 de septiembre de 2026.
Siempre pensó que su cónyuge podría permanecer en la casa. Es a menudo el primer activo de la pareja, y la idea de dejarle disfrutar parece ir de sí. En familia recompuesta, no es de por sí: tan pronto como uno de sus hijos es nacido de una unión anterior, su cónyuge pierde el derecho a optar por el usufructo de la herencia. Sólo recoge la cuarta parte de los bienes en plena propiedad, y la residencia principal se encuentra en división entre él, sus hijos comunes y los que no son suyos. Toda protección suplementaria supone un acto.
 Riesgo. Invertir implica riesgos, incluyendo pérdida de capital. El rendimiento pasado no prejuzga el rendimiento futuro. Este artículo es informativo y pedagógico, no sustituye a su notario ni a su abogado fiscalista.
- La opción de usufructo de la totalidad de la sucesión del esposo predefectado desaparece en cuanto un hijo del difunto no ha nacido de ambos cónyuges (Código Civil, art. 757).
- En presencia de descendientes, el cónyuge nunca es heredero de la reserva: su protección depende enteramente de lo que se haya organizado.
- Sin disposición especial, su cónyuge sólo recibe la cuarta parte de la herencia. Una donación entre cónyuges abre la cuota disponible especial y le permite optar por la totalidad de esta cuota, por el usufructo de toda la sucesión, o por una cuarta parte en plena propiedad y tres cuartas partes en usufructo (Código Civil, arts. 912, 913 y 1094-1).
- Sus hijastros no tienen ningún derecho en su sucesión y son fiscales de terceros: un legado en su favor es gravado al 60 %.
- El capital de seguro de vida se transmite sin sucesión, con 152.500 € de descuento por beneficiario independientemente de la relación de parentesco, y el cónyuge y el socio passé sobrevivientes están exentos (CGI, art. 990 I).
Una familia unida, dos lazos de filiación
Todos viven bajo el mismo techo, dos hijos de una unión anterior, una hija nacida del segundo, una casa comprada a dos y una holding que lleva veinte años de trabajo.
El derecho, él, cuenta dos, no mira quién creció con quién, mira los lazos de filiación, y aquí encuentra dos, uno de los cuales conecta los hijos con los dos cónyuges.
Quizás estés aquí, te has vuelto a casar, tus hijos no vienen de la misma unión, y te vas a partir del principio de que tu cónyuge estará protegido porque estás casado.
De estos dos vínculos de filiación depende muy concretamente la protección del cónyuge supérstite, por lo tanto el disfrute de la casa: según que todos los hijos sean comunes o no, el sobreviviente permanece en su casa durante su vida, o se encuentra en posesión indivisa de una cuarta parte junto a los hijos que no son suyos.
¿Qué recibe el cónyuge superviviente de una familia recompuesta?
La cuarta parte de los bienes en plena propiedad y nada más por defecto. El artículo 757 del Código Civil, en su versión vigente desde el 1o de julio de 2002, es explícito:
> • Si el cónyuge predecido deja hijos o descendientes, el cónyuge supérstite, a su elección, recoge el usufructo de la totalidad de los bienes existentes o la propiedad de la cuarta parte de los bienes cuando todos los hijos proceden de ambos cónyuges y la propiedad de la cuarta parte en presencia de uno o más hijos que no proceden de ambos cónyuges. •
Toda la línea se mantiene en el final de la frase. Cuando todos los hijos son comunes, el cónyuge elige: el usufructo de todo, o la cuarta parte en propiedad. Cuando un solo hijo es nacido de una unión anterior, una de las dos opciones legales, el usufructo legal relativo a la herencia, desaparece. Sólo queda la cuarta parte en plena propiedad.
La diferencia no es teórica: el usufructo de la totalidad de la herencia es el derecho a seguir viviendo en la casa y a cobrar todos los ingresos del patrimonio hasta su propia muerte. La cuarta parte en propiedad es una cuarta parte del valor, y tres cuartas partes que se van inmediatamente a los hijos, incluso a los que no ha criado.
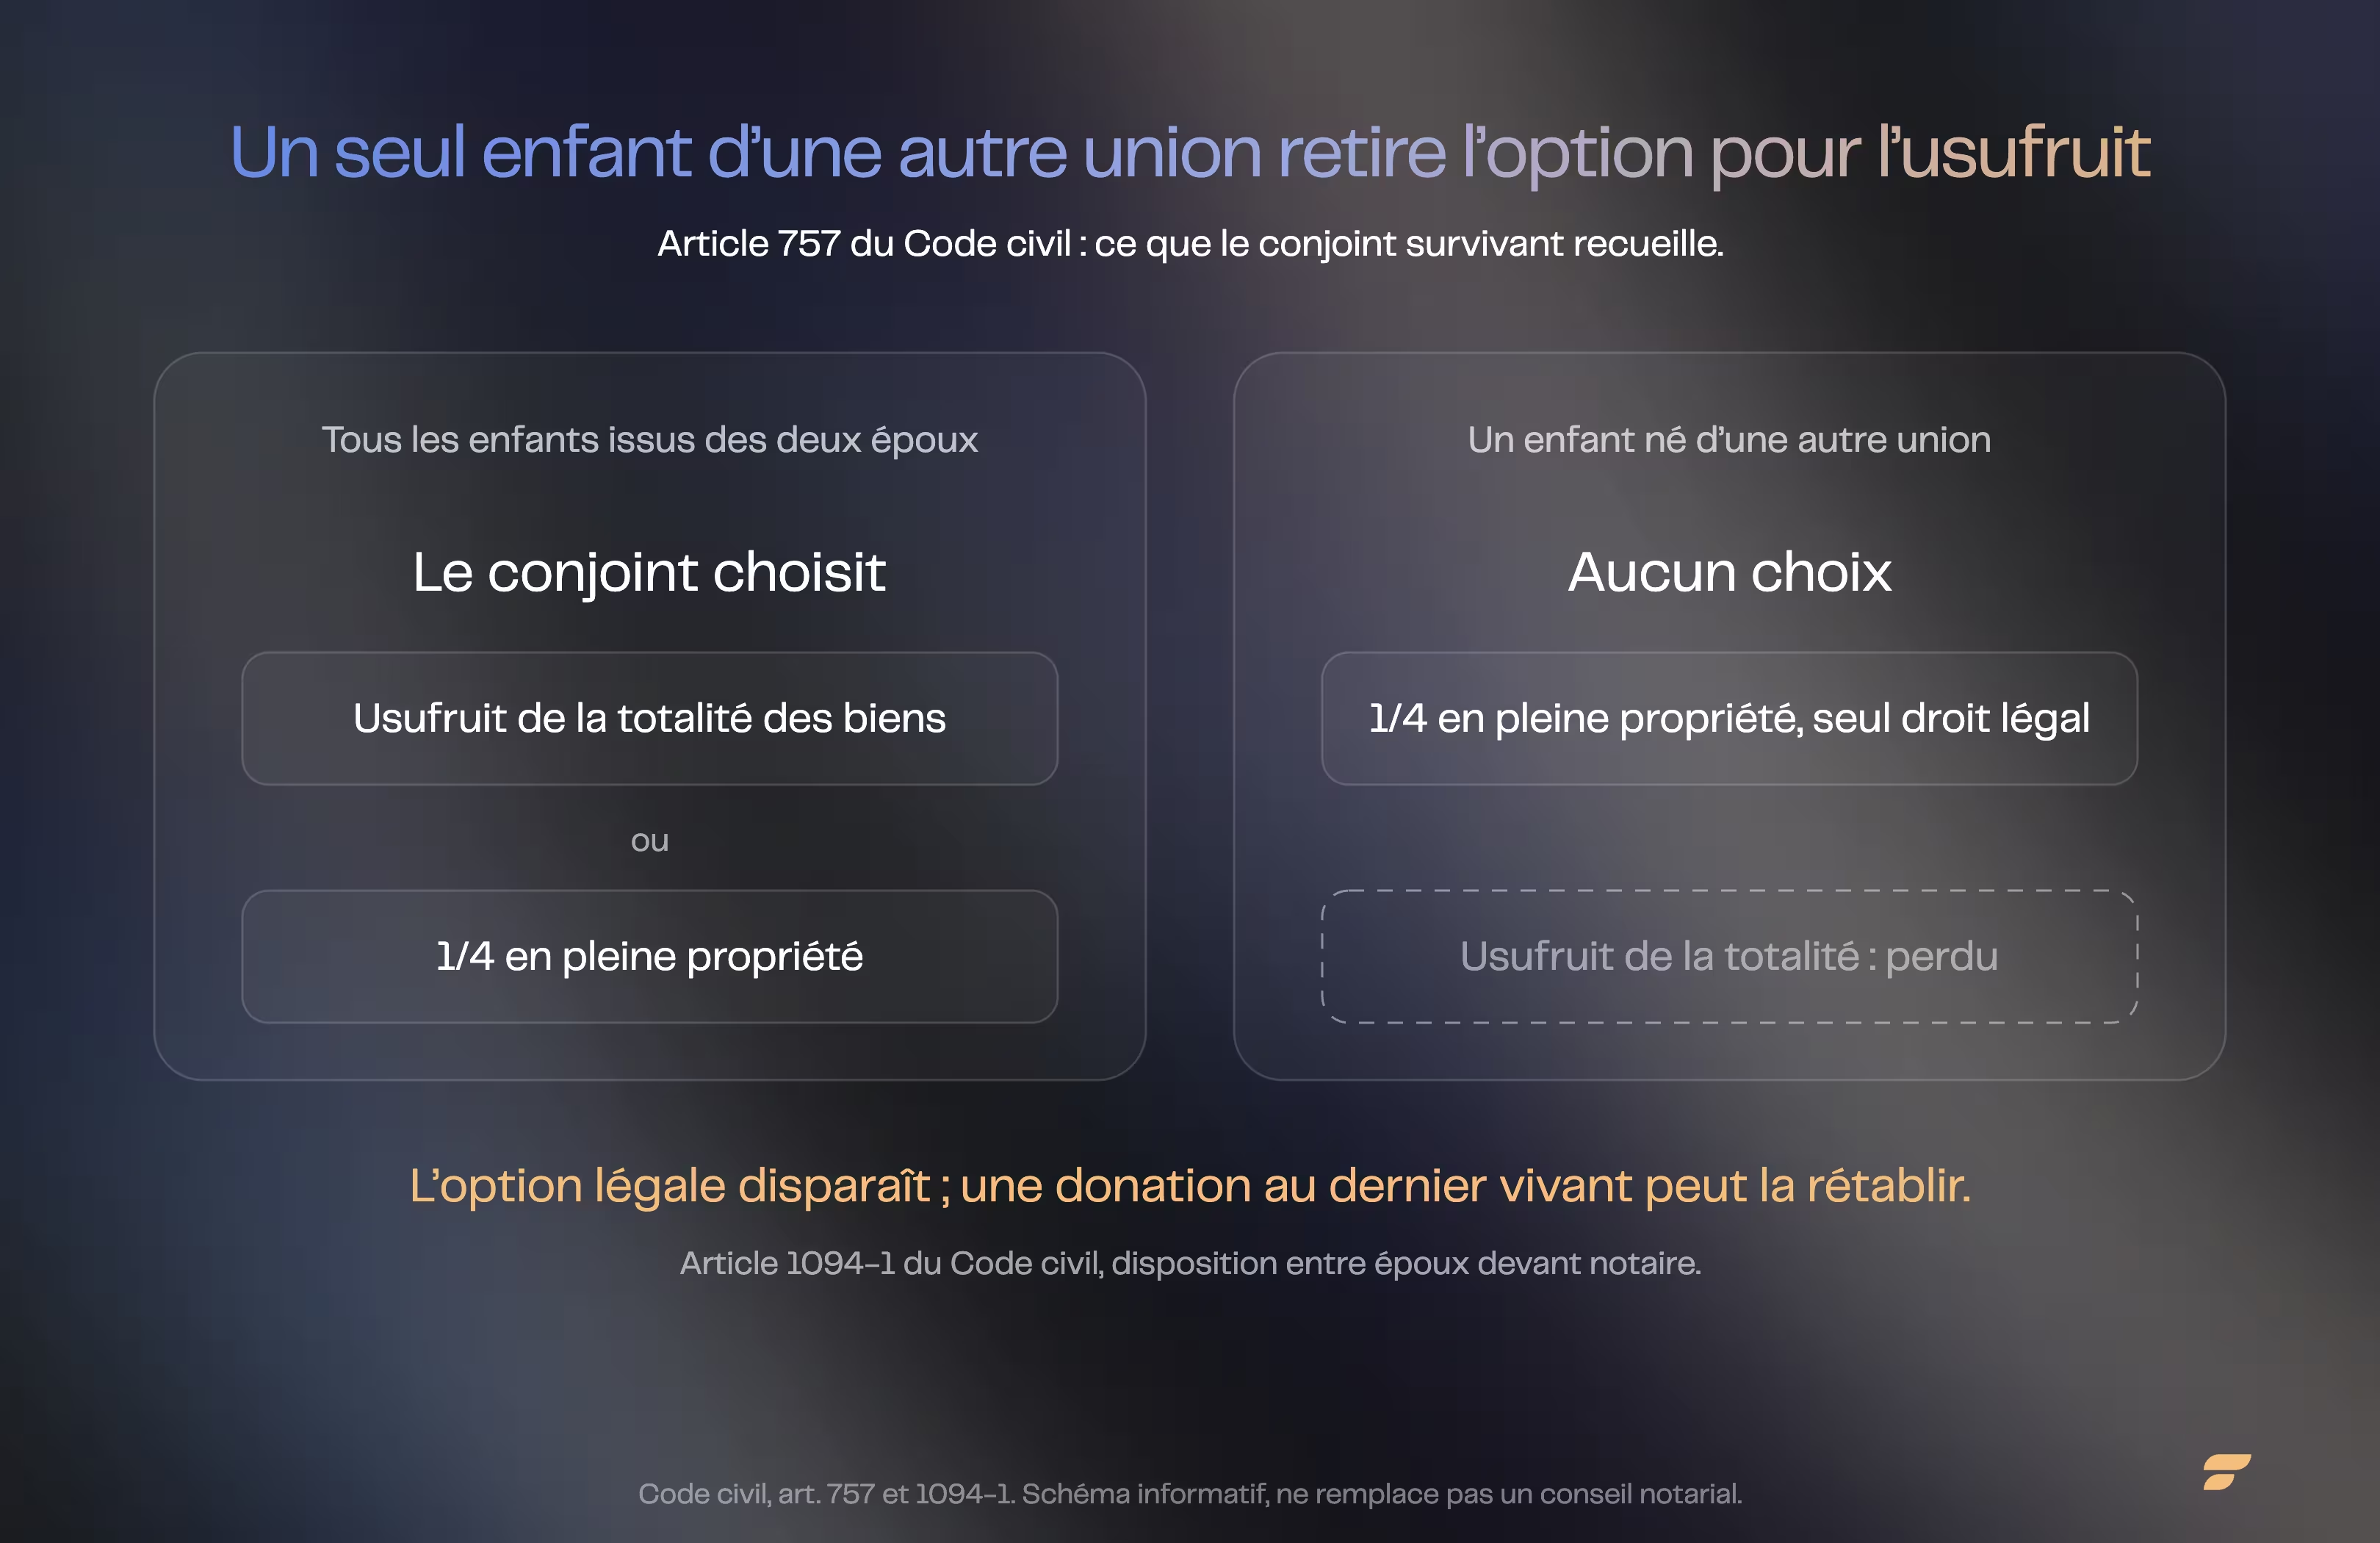
Un niño nacido de otra unión retira la opción legal para el usufructo; una donación al último vivo puede restablecerla.
Sin embargo, esta opción perdida no está fuera de lugar. Una donación al último vivo, es decir, una disposición entre cónyuges, permite precisamente recuperar esta opción, cuyo usufructo de la totalidad de la sucesión (artículo 1094-1 del Código Civil).
Segundo punto, menos conocido: los hijos son herederos de reserva, el cónyuge no lo es en presencia de descendientes. La reserva protege a los hijos; la parte del cónyuge se rige por las normas de desintegración, no por un derecho intangible que no pueda comenzar nada.
Sin embargo, esta asimetría no produce una mala sorpresa, sino que se aplica si uno de los cónyuges organiza deliberadamente la transmisión de la totalidad del patrimonio a los hijos: un testamento redactado en este sentido priva al cónyuge sobreviviente de todo derecho en la sucesión, y ninguna reserva llega a recuperarlo. Esto supone un enfoque voluntario, en un contexto familiar ya degradado, no un olvido.
Por lo tanto, el límite no es del todo uno: privar totalmente a su cónyuge de derechos de sucesión es jurídicamente posible. Razones más para que estas disposiciones se discutan entre cónyuges, en lugar de que se descubran en el notario.

¿Hasta dónde puedes beneficiar a tu cónyuge?
Mucho más allá del cuarto legal, siempre que haya firmado una donación entre esposos. Por defecto, el cónyuge de una familia recompuesta sólo tiene la cuarta parte de la herencia en plena propiedad. La donación entre esposos, llamada donación al último vivo, abre la Cuoteidad especial disponible entre cónyuges y le deja, en el día de la muerte, la elección entre tres opciones (artículo 1094-1 del Código Civil).
- La totalidad de la cuota disponible en la propiedad completa. Su fracción depende del número de hijos, todos los lazos de filiación.
- El usufructo de toda la sucesión. Ya no es el usufructo legal del artículo 757, perdido por el hijo nacido de otra unión, sino un usufructo convencional nacido de la donación.
- Un cuarto en la propiedad y tres cuartos en el usufructo. La combinación que maximiza la libertad de disposición sobre una parte del patrimonio, al tiempo que garantiza los ingresos y el disfrute sobre el resto.
Las fracciones de la primera opción se leen en el cuadro siguiente, de conformidad con los artículos 912 y 913 del Código Civil, vigentes desde el 1 de noviembre de 2021.
| Número de niños | Reserva de niños | Cuantía disponible |
|---|---|---|
| 1 | 1/2 | 1/2 |
| 2 | 2/3 | 1/3 |
| 3 y más | 3/4 | 1/4 |
Estas fracciones cuentan todos Tres hijos de dos matrimonios diferentes producen la misma reserva de tres cuartos que tres hijos del mismo matrimonio.
Lo que se convierte en una liberalidad demasiado generosa
Más allá de los límites abiertos por la opción elegida en la donación entre cónyuges, los hijos pueden ejercer una Acción en reducciónEn otras palabras, toda protección adicional concedida al cónyuge más allá de la reserva de los hijos entraña un riesgo de reducción, por lo tanto un riesgo de conflicto familiar. No es nula una liberalidad excesiva: es reducible.
Este riesgo puede neutralizarse en el período de transición. En un contexto familiar apaciguado y transparente, los niños pueden renunciar por adelantado a la acción en reducción en lo que el cónyuge recibiría más allá de sus límites (Código Civil, art. 929 y ss.). El cónyuge es seguro, el contencioso prevenido. El dispositivo supone, en cambio, la intervención de los propios hijos: se construye con ellos, nunca al lado de ellos.
Cuidado. El PACS no proporciona en sí protección de sucesión, y el socio sobreviviente no es heredero legal: sin testamento no recibe nada, y la exención de derechos de sucesión de que goza (CGI, art. 796-0 bis) no se aplica a nada, por falta de transmisión a eximir. Un testamento es el mínimo necesario para abrirle derechos, dentro del límite de la cuota disponible.¿Sus hijastros heredan de usted?
No. El hijo de su cónyuge no es su heredero, independientemente del tiempo que haya pasado en criarlo. No entra en la reserva, no figura en el orden legal, y un legado consensuado a su favor corresponde a la tarifa aplicable entre personas no parientes, o bien 60 % después de una reducción de 1.594 € (CGI, arts. 777 y 788), el más pesado de la escala.
Es decir. La adopción simple no cambia la fiscalidad por sí misma: el vínculo que crea se ignora para los derechos de traslado a título gratuito, y el adoptado sigue gravado como un tercio, al 60 % después de 1.594 € de reducción (CGI, art. 786). Dos excepciones abren la reducción y la escala en línea directa. La primera se refiere al hijo nacido de un anterior matrimonio del cónyuge del adoptante, sin condiciones de duración, incluso después del divorcio cuando la adopción se produjo durante el matrimonio. La segunda, más general, se refiere al adoptado que ha recibido del adoptante ayuda y cuidados no interrumpidos, al menos cinco años durante su minoría o al menos diez años acumulando minoría y mayoría, lo que cubre las situaciones fuera del matrimonio. El adoptado simple conserva por otra parte sus derechos en su familia de origen.Aquí es donde el seguro de vida cambia la situación, y sus dos ventajas merecen ser separadas claramente.
La ventaja civil. Sin primas manifiestamente exageradas en relación con sus facultades, el capital pagado al beneficiario designado escapa de sucesión y reducción por daño a la reserva Por consiguiente, se transmite libremente, sin consideración de reserva ni de cuota, lo que permite gratificar al hijo de su cónyuge, o incluso a un tercero, a la familia.
La ventaja fiscal. Régimen de primas pagadas antes de los 70 años se aplica a todos los beneficiarios , independientemente de la relación de parentesco: reducción de la 152.500 € por beneficiario, y luego 20 % hasta 700.000 € y 31,25 % más allá El cónyuge y el cónyuge paceso supervivientes están exentos (CGI, art. 796-0 bis). Por lo tanto, un hijo de su cónyuge es tratado exactamente como un hijo.
Corolaire práctico: para gratificar a un hermoso hijo, sólo la alimentación del contrato antes de los 70 años El régimen de primas pagadas después de 70 años, en el que sólo las primas que superen una reducción global de 30.500 € se unen a la sucesión, los productos que queden exentos de derechos de traslado (CGI, art. 757 B), no presenta este interés aquí.
De ahí el interés de haber alimentado sus contratos temprano, un punto que desarrolla nuestro artículo sobre la manera de transmitir su patrimonio.
¿Qué herramientas protegen realmente al cónyuge?
Es decir. El cónyuge supérstite tiene dos derechos sobre la vivienda: primero, un año de disfrute gratuito de la vivienda y el mobiliario, adquirido de pleno derecho y sin necesidad de trámites (Código Civil, art. 763). A continuación, un derecho de residencia sobre la vivienda y de uso del mobiliario, que debe reclamar en el año de la muerte (Código Civil, art. 764). Sus límites son reales: El derecho a vivir puede ser descartado por un testamento auténtico, su valor se imputa a los derechos sucesores del cónyuge, y se refiere únicamente a la vivienda, la propiedad de la vivienda que queda a los hijos, incluidos los que no son suyos. Estos derechos aseguran un techo, no sustituyen a una protección global adaptada por las herramientas descritas a continuación.Cuatro palancas, desde el más simple hasta el más estructural. No se improvisan, todos pasan por un acto.
- La cláusula de seguro de vida. La palanca más flexible y rápida que se debe corregir. También es la única que hace pasar capital a un hermanito sin la tarifa de los no padres. Se lee a cada recomposición: una cláusula que designa todavía a un ex cónyuge sigue siendo válida, el divorcio no la revoca.
- La donación al último vivo, reservada a las parejas casadas, permite recuperar, a elección del cónyuge supérstite, el 100 % de la herencia en usufructo, o el importe de la cuota disponible en plena propiedad (por lo tanto, la mitad con un hijo, un tercio con dos, un cuarto con tres hijos y más), o la combinación de un cuarto en plena propiedad y tres cuartos en usufructo (artículo 1094-1 del Código Civil). Facultad de acantonamiento :: En el día de la muerte, el cónyuge limita su opción a lo que realmente se le necesita y deja que el resto se escape directamente a los hijos; en lo que respecta a los bienes futuros, sigue siendo revocable en cualquier momento durante el matrimonio (artículo 1096 del Código Civil).
- El desmembramiento, para separar el uso y la propiedad. Permite dejar el disfrute al cónyuge mientras que se rasca la desnuda-propiedad en nombre de los hijos, pero se prepara años con antelación y soporta sus propias presunciones fiscales.
- El régimen matrimonial. Algunas ventajas matrimoniales, como una comunidad universal con cláusula de atribución integral, hacen que el patrimonio del cónyuge vuelva a su primer fallecimiento. En familia recompuesta, la acción de separación abierta a los hijos que no proceden de ambos cónyuges limita fuertemente su alcance (Código Civil, art. 1527), lo que lo convierte raramente en la herramienta privilegiada.
Esta última palanca muestra que el cursor es un arbitraje, no una optimización. La comunidad universal con atribución integral es la más protectora para el cónyuge y la menos favorable a la transmisión: hace perder la doble reducción y concentra toda la fiscalidad de la sucesión en una sola generación de derechos. Proteger al cónyuge y transmitir eficazmente a los hijos disparan en direcciones opuestas, y una familia recompuesta hace esta tensión explícita donde una familia clásica la deja dormir.
El mismo razonamiento atraviesa la transmisión de una empresa, las donaciones a nietos y la posición de quien hereda un patrimonio que no ha construido.
Una palabra sobre lo que precede a la recomposición. El régimen matrimonial y la liquidación de la unión anterior determinan lo que realmente le pertenece, por lo que la base de todo lo anterior. Los puntos de atención se detallan en nuestro artículo sobre el divorcio y el patrimonio del dirigente.
Los errores más caros no hacen ruido
- Disposiciones anteriores que nunca se han examinado. Dos fuentes son problemáticas, las disposiciones testamentarias y las cláusulas beneficiarias de los contratos de seguro de vida, que a menudo se firman antes, de manera normalizada y un poco por defecto, antes de la constitución del patrimonio y antes de que la familia adopte su forma actual, y siguen siendo perfectamente válidas, incluida una cláusula que designa aún a un ex cónyuge, que el divorcio no revoca. Actualizarlas en relación con la situación familiar y patrimonial de hoy es el primer reflejo.
- La ausencia de disposición testamentaria específica. Sin testamento ni donación entre cónyuges, es la devolución legal la que se aplica tal cual, con su cuarto en plena propiedad. Una situación familiar compleja rara vez se maneja bien por defecto: requiere disposiciones que se le adaptan.
Un esquema merece especial atención, porque está muy presente en los modelos antiguos: la donación entre esposos o el testamento que atribuye la Total del patrimonio al cónyuge supérstite, dejando a los hijos la carga de ejercer su acción en reducción si quieren recuperar su reserva.
En el papel, el cónyuge está protegido al máximo: de facto, este esquema da prioridad a su protección en el plano sucesoral, a reserva de una acción de los niños ante el juez. En la práctica, su protección se basa en su inacción, y el riesgo de conflicto familiar es latente, simplemente desfasado en el tiempo.
De ahí el primer trabajo, ante todo acondicionamiento: auditar las disposiciones existentes, para que cada interesado comprenda lo que produciría realmente en el día de la muerte, y para comprobar que cumplen los objetivos identificados. Estas situaciones no hacen ningún ruido y se descubren en el notario, el día en que el único que podía corregirlas ya no está allí.
Cómo Finary One le ayuda a estructurar una transmisión recompuesta
En un patrimonio recompuesto, a menudo es necesario un acompañamiento, a veces indispensable, aunque sólo sea para comprender lo que produciría su situación sin ningún tipo de ajuste. Finary One Trabaja en tres tiempos.
- 1 - Auditoría de la situación actual. Régimen matrimonial, disposiciones ya adoptadas, cláusulas beneficiarias, composición de la familia y del patrimonio: establecer quién hereda de qué en el estado, sin ningún ajuste, y qué normas se aplican realmente.
- 2 - Debate sobre la pertinencia y adecuación. Confrontar esta distribución a sus objetivos patrimoniales de protección de sus seres queridos y transmisión de su patrimonio, y medir la brecha.
- 3 - Realización de los ajustes. Considerar las adaptaciones que respondan a estos objetivos, desde el más simple (una cláusula beneficiaria) hasta el más estructural (un régimen matrimonial), con el notario y el abogado fiscalista.
En los actos en sí, Finary no sustituye a su notario ni a su abogado fiscalista: el gerente privado maneja la discusión con ellos. Es la lógica descrita en el libro de Mounir Laggoune, Invertir para ser libre : la estructura primero, el producto después.
Preguntas frecuentes
¿Puede el cónyuge superviviente elegir el usufructo en una familia recompuesta?
No, no en virtud de la ley, el artículo 757 del Código Civil reserva esta opción en caso de que todos los hijos sean nacidos de ambos cónyuges; en presencia de uno o varios hijos nacidos de otra unión, el cónyuge supérstite obtiene la propiedad de la cuarta parte de los bienes; sin embargo, una donación al último vivo puede abrirle el usufructo de la totalidad de la sucesión, esta vez a título convencional (artículo 1094-1 del Código Civil).
¿Puedo dejarle todo mi patrimonio a mi cónyuge?
Puede preverlo, pero más allá de los límites que la opción elegida en la donación entre cónyuges permite a los hijos que han formulado reservas pueden ejercer una acción en reducción. La liberalidad no es nula, es reducible. En un contexto familiar apaciguado, los hijos pueden renunciar por adelantado a esta acción (Código Civil, art. 929 y ss.), lo que asegura al cónyuge y previene el contencioso.
¿Puede mi hijastra heredar de mí?
No es su heredero y no entra en la reserva. Un legado a su favor corresponde a la tarifa entre personas no parientes, es decir, el 60 % después de una reducción de 1.594 € (CGI, arts. 777 y 788). En cambio, una cláusula beneficiaria de seguro de vida alimentada antes de 70 años le abre la reducción de 152.500 €, que se aplica por beneficiario sin tener en cuenta el vínculo de parentesco.
¿El PACS protege tanto como el matrimonio?
No. El PACS no aporta por sí mismo ninguna protección sucesional: el socio sobreviviente no es heredero legal y, sin testamento, no recibe nada. Su exención de derechos de sucesión (CGI, art. 796-0 bis) no se aplica a nada, por falta de transmisión. Un testamento es el mínimo requerido, y permanece limitado por la cuota disponible tan pronto como hay niños.
¿El divorcio anula la cláusula de mi seguro de vida?
No. El divorcio no revoca automáticamente una cláusula de divorcio que designe al ex cónyuge, sino que sigue siendo válida hasta que el suscriptor la modifique, lo que la convierte en el primer documento que se debe leer después de una separación, incluso antes del testamento.
¿Qué es la facultad de acantonamiento?
Una opción integrada a una donación al último vivo que permite al cónyuge supérstite, en el día de la muerte, limitar su parte a lo que realmente le es necesario. El resto del patrimonio se traslada directamente a los hijos, sin pasar por él.
Fuentes
- Código Civil, artículo 757 (derechos del cónyuge supérstite, versión vigente desde el 1o de julio de 2002): https://www.legifrance.gouv.fr/Codes/article_lc/LEGIARTI000006431087
- Código Civil, artículos 763 y 764 (derecho temporal de disfrute y derecho a vivir en una vivienda del cónyuge supérstite)
- Código Civil, artículos 912 y 913 (reserva hereditaria y cuota disponible): https://www.legifrance.gouv.fr/Codes/article_lc/LEGIARTI000043982288
- Código Civil, artículos 929 y siguientes (renunciación anticipada a la acción de reducción)
- Código Civil, artículo 1094-1 (opciones de donación entre cónyuges: usufructo de la totalidad de la herencia, cuota disponible, un cuarto en plena propiedad y tres cuartos en usufructo)
- Código Civil, artículo 1096 (revocabilidad de la donación de bienes futuros entre cónyuges): https://www.legifrance.gouv.fr/Codes/article_lc/LEGIARTI000006435819
- Código Civil, artículo 1527 (Acción de separación de los hijos que no son de ambos cónyuges)
- Código de seguros, artículo L. 132-13 (capital de muerte no relacionada y no reducida): https://www.legifrance.gouv.fr/Codes/article_lc/LEGIARTI000006793016
- Código fiscal general, artículos 777 y 788 (tasa entre personas no parientes, 60 %, reducción de 1.594 €)
- Código fiscal general, artículo 786 (adopción simple, tarifa aplicable y excepciones)
- Código fiscal general, artículo 796-0 bis (exoneración de los derechos de sucesión del cónyuge y del cónyuge pacificado supervivientes)
- Código fiscal general, artículo 990 I (disminución de 152.500 € por beneficiario, primas pagadas antes de 70 años)
- Código fiscal general, artículo 757 B (primas pagadas después de 70 años, reducción global de 30.500 €)
Avisos reglamentarios:
Comunicación de carácter promocional. La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal.
La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera. En caso de crisis sistémica grave, la ley Sapin 2 permite limitar temporalmente las retiradas (liquidez), sin poner en entredicho el capital garantizado. Las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital.
Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestatario de Servicios sobre Crypto-Actifs (PSCA) autorizado por el AMF con la referencia A2026-026 y la referencia N2026-008.