¿Qué hay de una herencia?
Actualizado el 27 de agosto de 2026.
Recibir una herencia importante puede alterar profundamente el equilibrio de un patrimonio. Antes de invertir el capital recibido, hay que distinguir varias etapas: liquidación de la sucesión, fiscalidad, necesidades de liquidez, objetivos personales y luego construcción de una estrategia coherente con el patrimonio existente.
Tomemos el caso de Hugo, de 34 años, que dispone de 1,2 millones de euros tras la liquidación de los derechos de sucesión, y no se trata simplemente de qué inversiones seleccionar, sino de determinar primero qué debe financiar este capital: ingresos complementarios, proyecto profesional o inmobiliario, reserva disponible, transmisión futura o valorización durante varias décadas, y estos objetivos determinan el horizonte, el nivel de riesgo y las sobres que deben utilizarse.
 Invertir implica riesgos, incluyendo pérdidas de capital. Los resultados pasados no prejuzgan el rendimiento futuro.
- La liquidación de la sucesión precede a la estrategia de inversión. La declaración debe presentarse en principio dentro de los seis meses siguientes a la muerte en Francia metropolitana y, en general, dentro de los doce meses siguientes a la muerte en el extranjero.
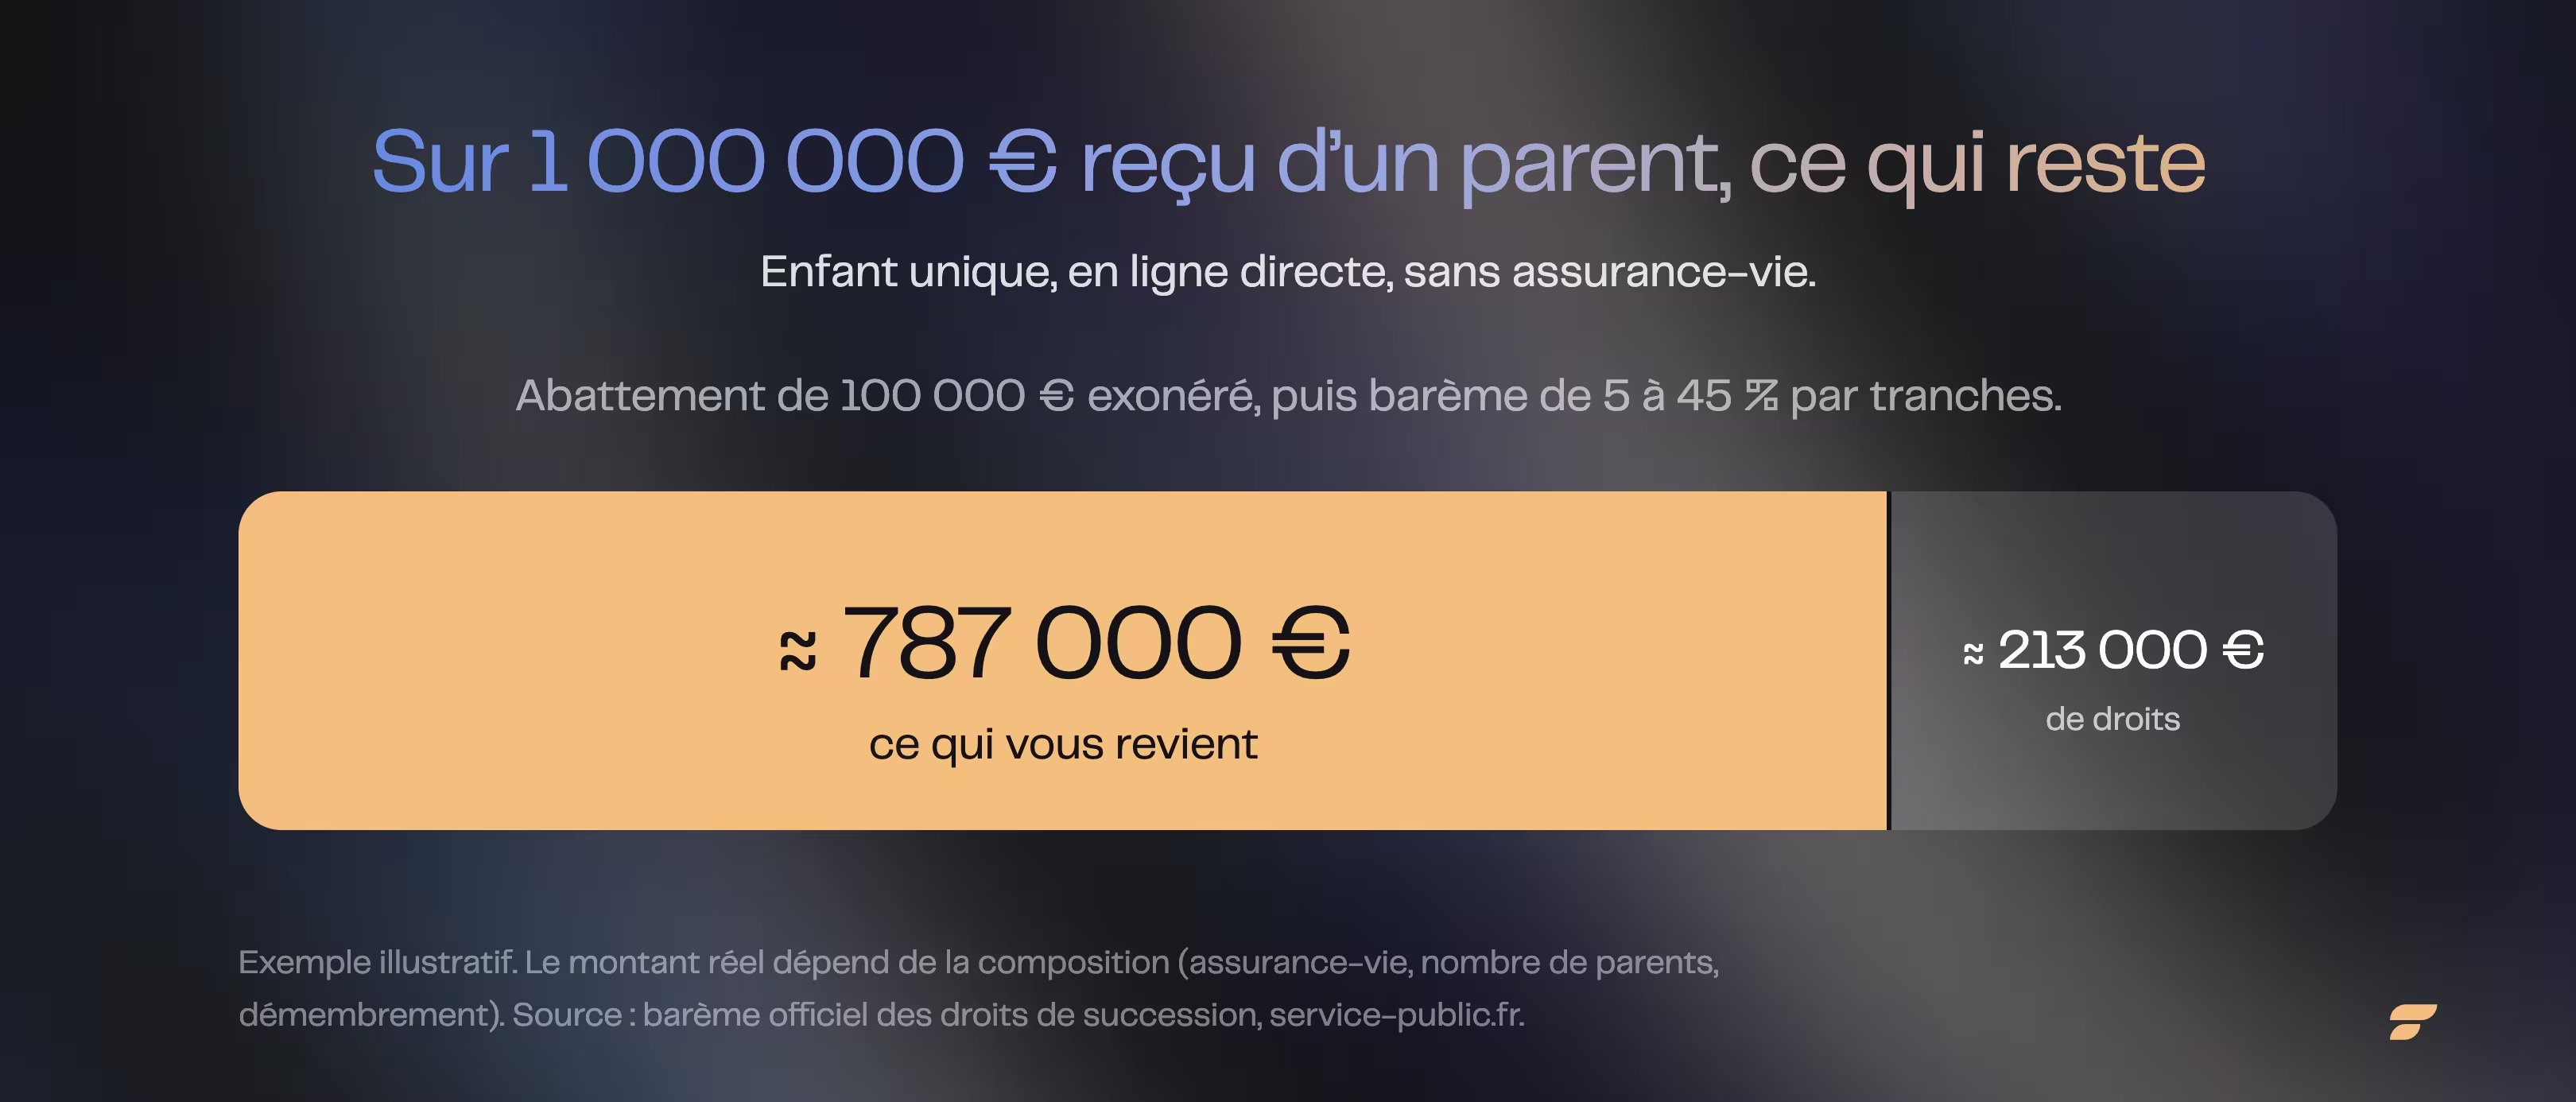
- En línea directa, un niño se beneficia en principio de una reducción de 100 000 € en la parte recibida de cada uno de sus padresEl saldo se eleva a un nivel progresivo del 5 % al 45 %. De un total de 1 M€ transmitido por un progenitor a un hijo, sin ninguna otra característica, los derechos son de unos 213 000 €.
- El cónyuge supérstite está exento de derechos de sucesión. El socio de PACS también se beneficia de esta exención, pero no es heredero legal en ausencia de testamento.
- El capital recibido por sucesión no es un ingreso imponible al impuesto sobre la renta. Los ingresos y las ganancias que produzca posteriormente seguirán su propia fiscalidad.
- No hay un subsidio tipo. La estrategia depende de los objetivos del heredero, de sus necesidades de liquidez, de su patrimonio existente y de su capacidad de soportar el riesgo.

¿Cuánto cobra el Estado por un legado de un millón de euros?
Los derechos de sucesión dependen del vínculo de parentesco, de la parte neta recogida por cada heredero, de las reducciones disponibles y de las donaciones anteriores.
En línea directa, cada niño se beneficia en principio de una reducción de 100 000 € en las transmisiones recibidas de cada uno de sus padres. Las donaciones correspondientes al recordatorio fiscal de los quince años anteriores pueden haber consumido total o parcialmente de esta reducción.
Una vez deducida la reducción, el escalario progresivo se aplica por tramos, con tipos del 5 %, 10 %, 15 %, 20 %, 30 %, 40 % y 45 %.
En un caso sencillo, un hijo único que recibe 1 M€ de un progenitor, sin donación previa ni régimen especial, recibe una reducción de 100.000 €. La base imponible es de 900.000 €. La aplicación del arancel conduce a unos 213.000 € de derechos, es decir, unos 787.000 € netos.
El importe puede ser muy diferente según la composición de la sucesión. El seguro de vida, por ejemplo, está sujeto a normas específicas. Para los capitales correspondientes a primas pagadas antes de 70 años en las condiciones del artículo 990 I del CGI, cada beneficiario dispone, en particular, de una reducción de 152.500 €, y a continuación de una deducción del 20 % y, por encima del umbral legal, del 31,25 %. Las primas pagadas después de 70 años están sujetas a otro régimen, con una reducción global de 30.500 € sobre las primas correspondientes.
La transmisión entre un abuelo y un nieto también debe analizarse por separado. En caso de representación de un padre prefallecido o que renuncie, la reducción aplicable puede diferir de la de una transmisión directa.
¿Cuánto tiempo antes de que toques el dinero, y por qué no apresuras nada?
No existe un plazo único para percibir los bienes de una sucesión, que depende, entre otras cosas, de su composición, número de herederos, existencia de testamento, bienes inmuebles o dificultades de valoración y reparto.
La declaración debe presentarse en principio dentro de los seis meses siguientes a la muerte de un ciudadano en Francia metropolitana y los derechos se pagan normalmente en el momento de su presentación.
Cuando la sucesión incluya una proporción importante de bienes poco líquidos, se establecerán mecanismos de pago en condiciones de reparto, y el pago diferido sólo será posible en determinadas situaciones previstas en los textos, que podrán implicar intereses y garantías.
La intervención del notario es obligatoria en varios casos, especialmente cuando se debe establecer un acto inmobiliario. Para una herencia patrimonial importante, su intervención es en la práctica frecuente.
Este período debe permitir sobre todo comprender lo que se ha recibido e identificar los objetivos del heredero. Una persona que desee completar sus ingresos inmediatamente no tendrá la misma asignación que un empresario que tiene previsto financiar una actividad profesional o que un inversor capaz de dejar fructificar el capital durante veinte años.
Por lo tanto, el reto no es retrasar sistemáticamente la inversión, sino definir primero la función de este nuevo capital.
¿Qué secuencia sigue, mes al mes, en doce meses?
Un calendario de doce meses puede servir de punto de referencia, sin constituir una norma general. La aplicación debe adaptarse al ritmo real de la liquidación de la sucesión.
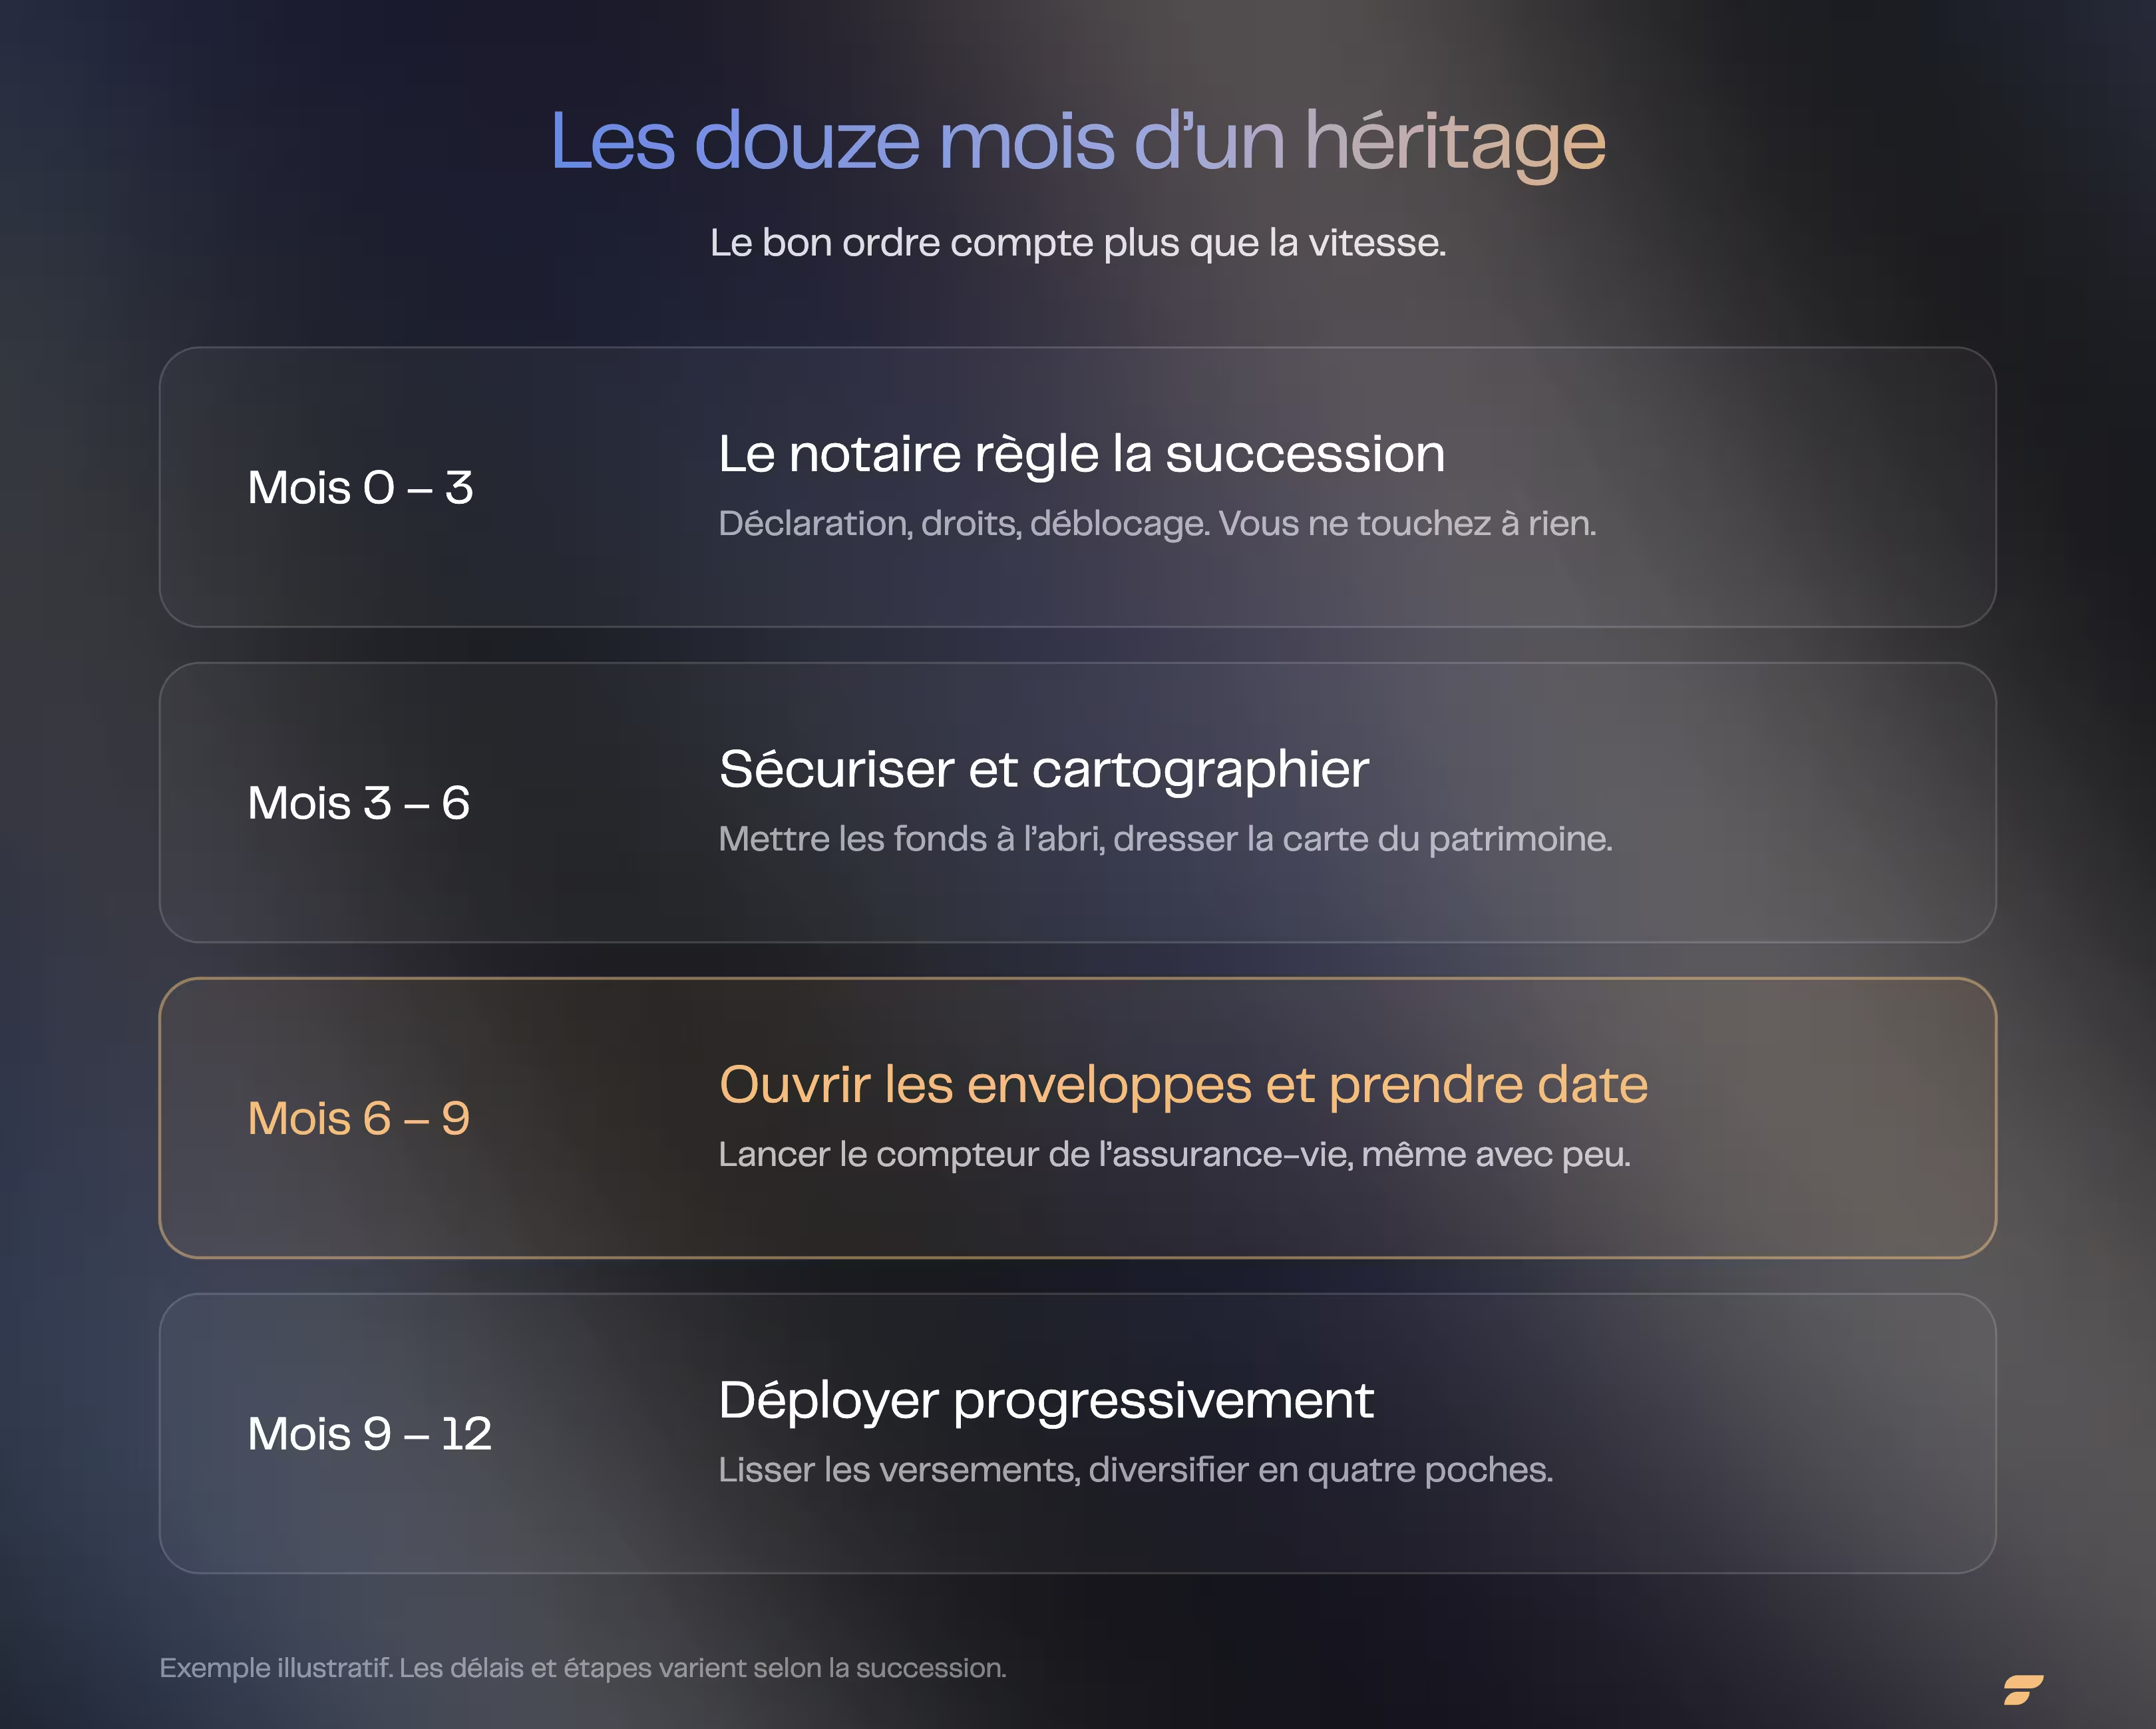
Mes 0 a 3: organizar la liquidación de la sucesión. Identificar los herederos, activos y pasivos, donaciones anteriores, testamentos y el importe previsto de los derechos. Hasta que la situación se haya estabilizado, la asignación definitiva es prematura.
Mes 3 a 6: asegurar la liquidez y definir los objetivos. Los capitales cuya utilización no se haya detenido aún pueden ser colocados temporalmente en soportes adaptados a un horizonte corto. Es preciso precisar sobre todo las necesidades futuras: ingresos complementarios, adquisición inmobiliaria, inversión profesional, transmisión, reserva de seguridad o valorización a largo plazo.
Mes 6 a 9: seleccionar los sobres. La antigüedad de determinadas sobres es de interés fiscal; para el seguro de vida, la duración del contrato se produce en la fiscalidad de las recompras después de ocho años; para el PEA, el plazo de cinco años se inicia a partir del primer pago. El PIR responde a una lógica diferente, vinculada en particular a la jubilación y a la eventual deducibilidad de los pagos.
Mes 9 a 12: aplicar la asignación. El despliegue gradual puede reducir el riesgo de concentrar la inversión en una sola fecha y facilitar la aceptación de la volatilidad, pero no mejora el rendimiento de forma mecánica. El ritmo debe adaptarse al nivel de riesgo realmente aceptado.
¿Dónde poner un millón de euros heredado?
La distribución depende en primer lugar de los objetivos propios del heredero. Un mismo capital puede utilizarse para completar ingresos, financiar un proyecto profesional o inmobiliario, garantizar una parte del patrimonio, preparar una transmisión o buscar un crecimiento a largo plazo.
Por lo tanto, no existe una asignación pertinente independientemente de estos objetivos. Una persona sin liquidez a medio plazo puede dedicar más capital al crecimiento. Un heredero que desee crear una empresa o financiar una adquisición en unos años debe conservar más liquidez y limitar su exposición a los activos volátiles o il-Il-I.
Una forma de estructurar la reflexión es distinguir cuatro bolsillos.
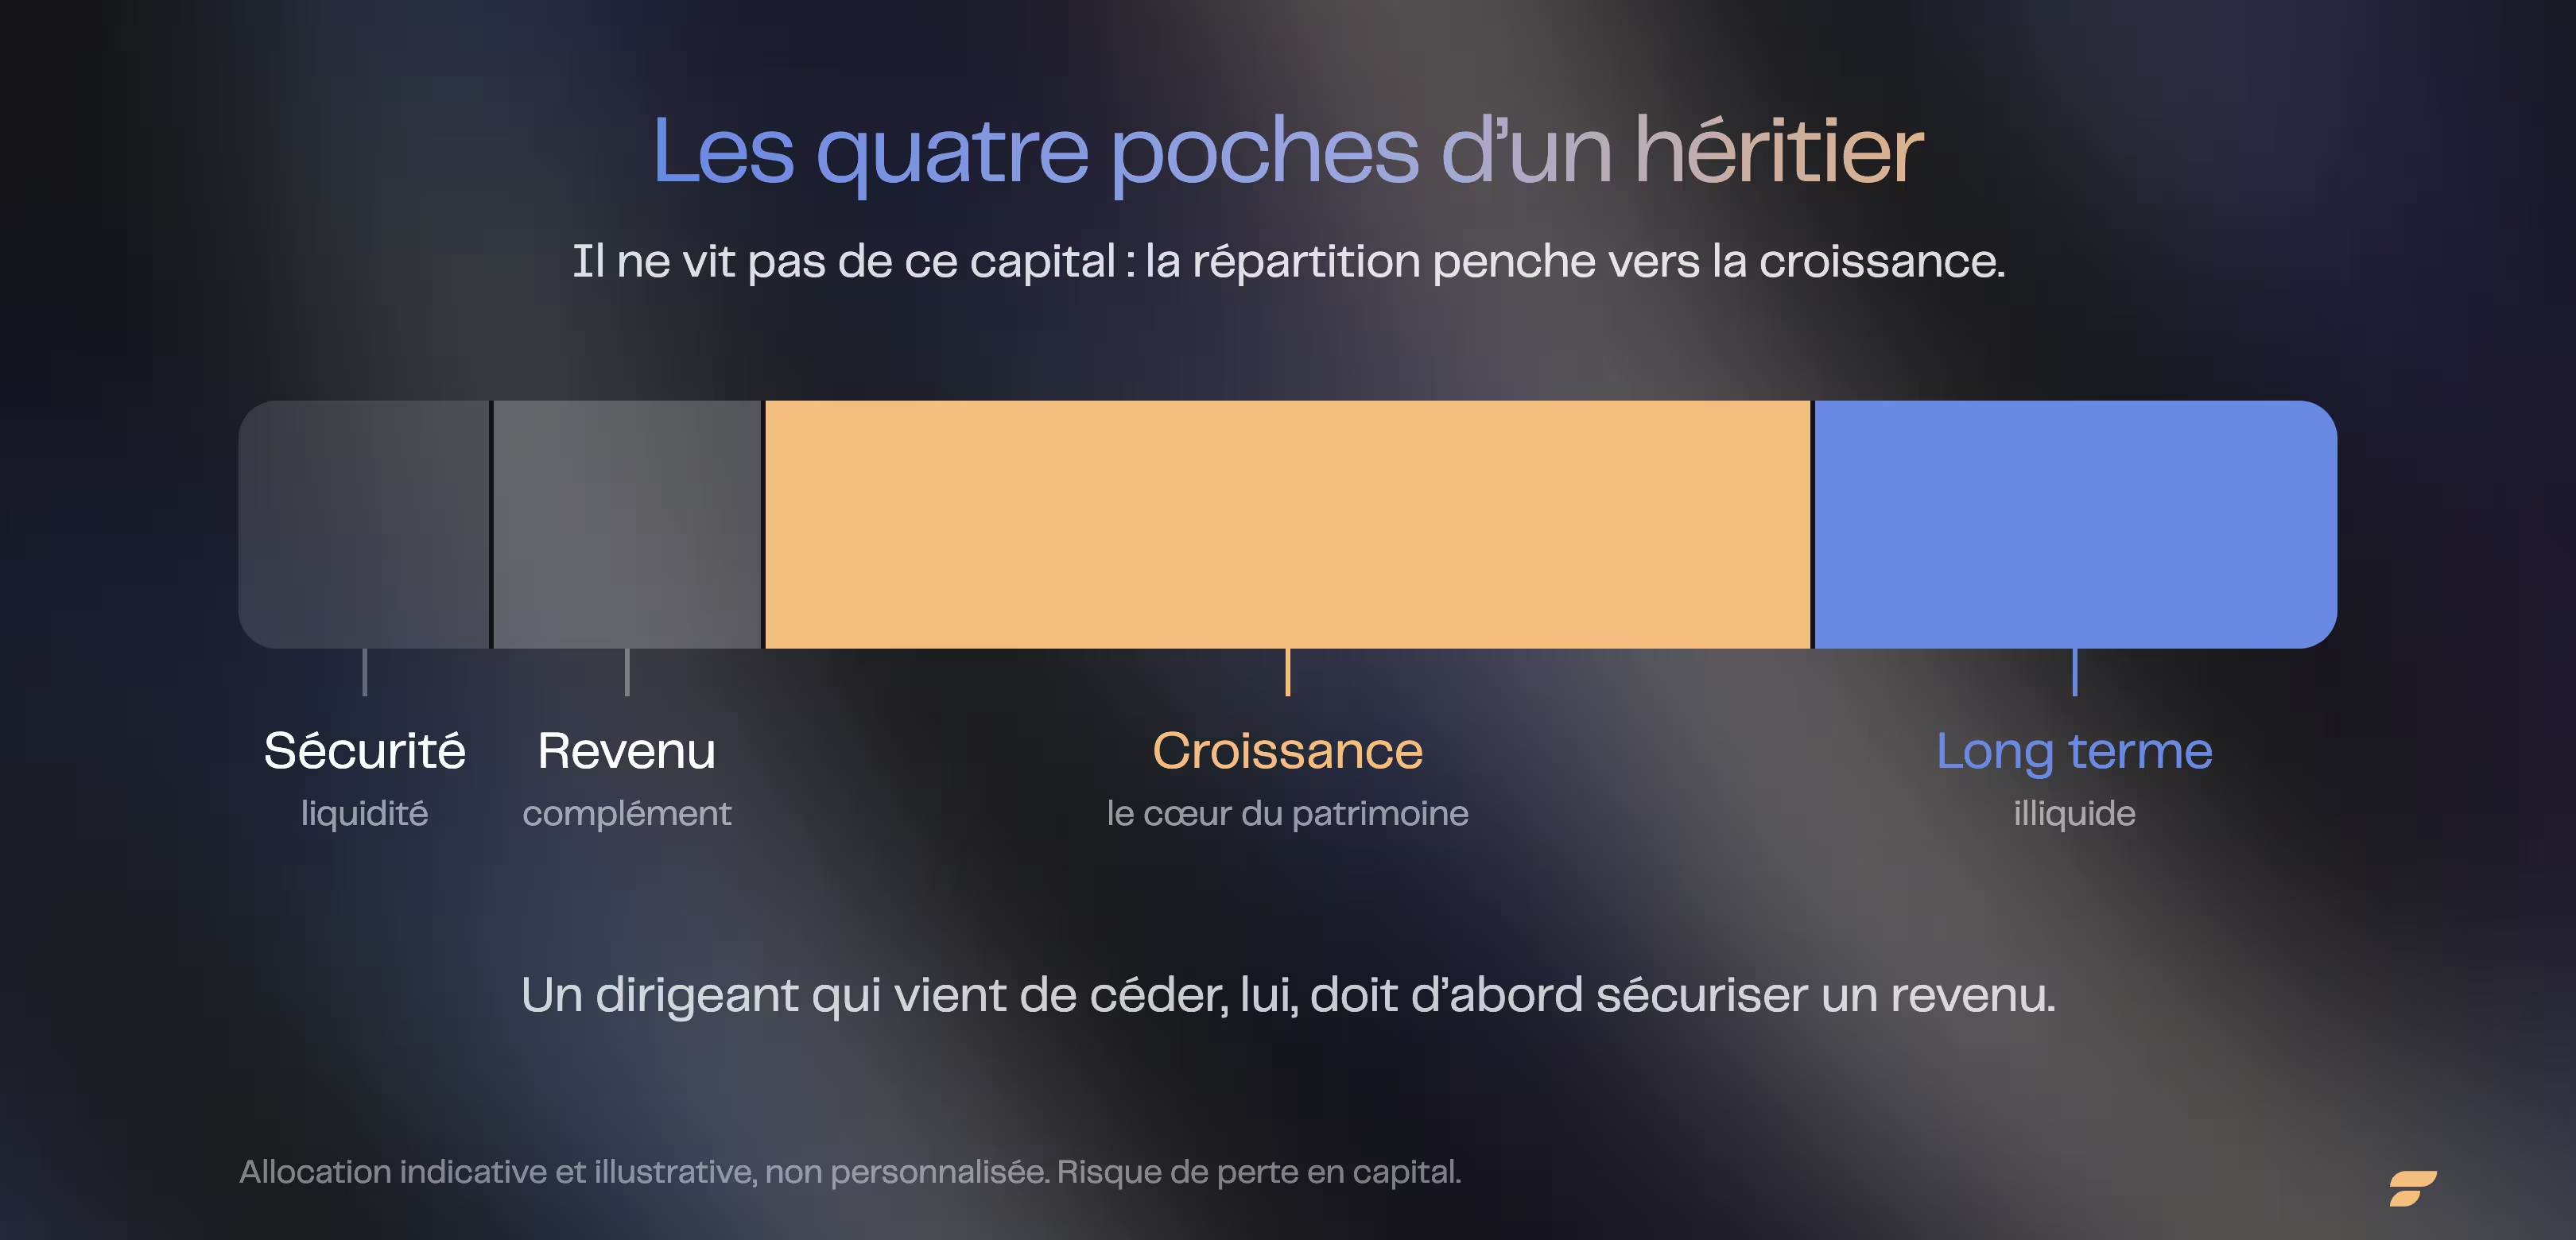
El bolsillo de seguridad. Cubre el ahorro de precaución, los gastos previsibles y las necesidades de tesorería a corto plazo, y su importe debe ser el resultado de las necesidades reales, no de un porcentaje predeterminado.
El bolsillo está de vuelta. Se refiere a los inversores que desean retirar regularmente parte del patrimonio. Puede seguir siendo limitada para un heredero que ya dispone de ingresos profesionales suficientes, pero convertirse en central para una persona que desee reducir su actividad o completar su jubilación.
El bolsillo crece. Corresponde a los capitales que pueden seguir invirtiendo en un horizonte largo y soportar una volatilidad importante. Una cartera diversificada de acciones internacionales puede encontrar su lugar, en particular, en un PEA o en un seguro de vida según los activos y los objetivos. Su peso debe depender de la capacidad de conservar las inversiones durante los períodos de disminución.
El bolsillo de proyectos y largo plazo il él équi. Puede financiar una creación o reanudación de una empresa, una adquisición inmobiliaria, capital de inversión u otros activos no cotizados. Los horizontes son muy diferentes. Un capital necesario para un proyecto profesional en dos años no debe ser invertido como un ahorro disponible durante veinte años.
Las asignaciones fiscales se organizan a continuación. PEA, seguro de vida, PER y cuenta de valores no cumplen los mismos objetivos, su interés depende de los activos mantenidos, de la duración, de las retiradas futuras y de los objetivos de transmisión.
Los rendimientos mencionados son hipótesis de mercado, no promesas, resultados pasados no prejuzgan el rendimiento futuro y cualquier inversión implica un riesgo de pérdida de capital.¿Qué errores cuestan más dinero en una herencia?
Los principales errores se deben menos a la elección puntual de un soporte que a la falta de coherencia entre objetivos, liquidez, riesgo y fiscalidad.
Invertir antes de definir el uso del capital. Desplegar una parte importante del patrimonio sin identificar las necesidades de ingresos, los proyectos futuros y los horizontes puede llevar a tener que ceder inversiones demasiado pronto.
Mantener una corriente de efectivo sostenible sin funciones específicas. Mantener temporalmente los fondos en medios de bajo riesgo puede ser adecuado, pero dejarlos en efectivo de forma sostenible sin objetivos identificados, por el contrario, expone a la inflación y a un coste de oportunidad.
Inmobiliariar un capital necesario para un proyecto futuro. Una suma destinada a financiar una empresa, una aportación inmobiliaria o una disminución de ingresos que se produzca próximamente no debe estar expuesta a los mismos riesgos que un ahorro a largo plazo.
Deslegitimar la fiscalidad. Dos carteras idénticas pueden producir resultados netos diferentes según las sobres, la duración de la tenencia y el ritmo de las retiradas. La fiscalidad no debe dictar la inversión, sino que forma parte de su rendimiento neto.
Por consiguiente, la estrategia debe articular cuatro dimensiones: objetivos del heredero, disponibilidad del capital, riesgo aceptable y marco fiscal.
Finary One, para mantener la secuencia
Un legado importante debe analizarse con el patrimonio que existía antes de la sucesión, y no como una cartera autónoma.
Un gestor privado Finary One, acompañado, en caso necesario, por un ingeniero patrimonial, puede comenzar por identificar la función del capital recibido: ingresos complementarios, valoración a largo plazo, inversión profesional o inmobiliaria, protección familiar o transmisión futura.
Este análisis permite examinar la protección del cónyuge y de los hijos, el régimen matrimonial, la organización de la transmisión, las necesidades de liquidez, el nivel de riesgo y las dotaciones de inversión.
El objetivo es definir una estrategia antes de la selección de los soportes. Cuando se requieren actos o análisis jurídicos o fiscales específicos, la reflexión puede coordinarse con los profesionales autorizados, en particular el notario, el abogado fiscalista o el auditor.
Finary SAS, Empresa de Inversión autorizada por la ACPR, N°19283. Este artículo tiene una vocación informativa y no constituye un asesoramiento en inversión personalizado. Toda inversión implica un riesgo de pérdida de capital.
Preguntas frecuentes
¿Quién está exento de los derechos de sucesión?
El cónyuge supérstite está exento de derechos de sucesión; el socio de PACS goza de la misma exención fiscal sobre los bienes recibidos por sucesión, pero no es heredero legal y debe haber sido designado por testamento; los hermanos y hermanas también pueden ser exentos en varias condiciones acumulativas, en particular de vida común, situación familiar y edad o invalidez.
¿Cuál es la reducción en una sucesión en línea directa?
En principio, un niño se beneficia de una reducción de 100.000 € por la parte recibida de cada uno de sus padres. Sin embargo, las donaciones realizadas durante los 15 años anteriores pueden haber consumido total o parcialmente de esta reducción. El saldo se ajusta al régimen progresivo del 5 % al 45 %.
¿Cuánto tiempo se tarda en cobrar el dinero de una herencia?
No existe un plazo uniforme: una sucesión compuesta principalmente de liquidez puede liquidarse más rápidamente que una sucesión que incluya varios herederos, bienes inmuebles o activos difíciles de valorar. La declaración debe presentarse en principio dentro de los seis meses siguientes a la muerte de Francia metropolitana o en los doce meses siguientes a la muerte en el extranjero. Estos plazos no corresponden necesariamente a la fecha de puesta a disposición de todos los activos.
¿Debemos pagar los derechos de sucesión antes de heredar?
Los derechos se pagan normalmente al presentar la declaración de sucesión, lo que no significa que cada activo haya sido compartido materialmente en esa fecha. Cuando la sucesión carece de liquidez, se pueden solicitar a la administración mecanismos de pago divididos o, en determinadas situaciones, diferidos, con intereses y garantías.
¿Debemos declarar un legado a los impuestos sobre la renta?
No. El valor del patrimonio recibido no se añade a los ingresos imponibles del heredero. Después de la transmisión, los ingresos generados por estos activos siguen en cambio su fiscalidad habitual: intereses, dividendos, rentas por tierra o plus-value.
¿De qué cantidad se grava una herencia?
No existe un umbral único: la fiscalidad depende de la relación con el difunto, de las reducciones disponibles, de las donaciones anteriores y de la naturaleza de los activos transmitidos. Para un hijo, la reducción de derecho común es de 100.000 € por padre. Por lo tanto, pueden aparecer derechos cuando la parte neta gravable supera la reducción todavía disponible.
¿Cómo invertir un millón de euros heredado?
El primer paso consiste en determinar la función del capital: ingresos complementarios, proyecto profesional, adquisición inmobiliaria, reserva de seguridad, valorización a largo plazo o transmisión futura. A continuación, es necesario integrar la herencia al patrimonio existente, determinar las necesidades de liquidez, los horizontes y el nivel de riesgo compatible con cada objetivo. La distribución entre seguridad, ingresos, crecimiento e inversiones il-Il-Belso puede construirse y, a continuación, las sobres seleccionadas en consecuencia.
Fuentes
- Servicio público.fr, cálculo y escala de derechos de sucesión.
- Servicio público.fr, declaración de sucesión y plazos aplicables.
- Servicio público.fr, pago dividido y diferido de los derechos de sucesión.
- BOFiP, descuentos aplicables a las sucesiones y donaciones.
- Impots.gouv.fr, fiscalidad del seguro de vida en caso de fallecimiento.
- Servicio público.fr, normas de sucesión del cónyuge y del socio de PACS.
- Servicio público.fr, fiscalidad del PEA y del seguro de vida.
Avisos reglamentarios:
Comunicación de carácter promocional. La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal o jurídico. La información relativa a la fiscalidad de las sucesiones se proporciona a título indicativo y debe ser confirmada con su notario.
Algunas de las inversiones mencionadas (private equity, inmobiliaria no cotizada) presentan un riesgo de ilquididez (reventa no garantizada, horizonte largo) y un riesgo de pérdida de capital. Los ingresos y las valoraciones no están garantizados.
Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestatario de Servicios sobre Crypto-Actifs (PSCA) autorizado por el AMF con la referencia A2026-026 y la referencia N2026-008.
Avisos reglamentarios:
Comunicación de carácter promocional. La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal.
Esta inversión presenta un riesgo de ilquididez (reventa no garantizada, horizonte largo) y un riesgo de pérdida de capital. Los ingresos y las valoraciones no están garantizados.
Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestatario de Servicios sobre Crypto-Actifs (PSCA) autorizado por el AMF con la referencia A2026-026 y la referencia N2026-008.