


Fondos de euros: ¿qué es esto? Guía completa 2026

Actualizado el 31 de julio de 2026
Uno Fondos en euros es un soporte de seguro de vida de capital protegido por el asegurador, cuyos intereses anuales se adquieren definitivamente gracias al efecto clic. Constituye la bolsa segura de los contratos de seguro de vida franceses, por oposición a las unidades de cuenta.
Esta guía 2026 detalla su funcionamiento, sus garantías, rendimientos y fiscalidad para utilizarlo bien en su ahorro.

- El rendimiento medio de los fondos en euros fue del 2,6 % en 2025, por tercer año consecutivo, según France Assureurs.
- Los mejores contratos en línea han servido 3 % o más en 2025, con 0 gastos de entrada y gastos de gestión inferiores a 1 %.
- Después de 8 años, las ganancias se imponen al 24,7 % después de una reducción anual de 4.600 € (9.200 € por un par).
- Las exacciones sociales del seguro de vida siguen siendo del 17,2 % en 2026, frente al 18,6 % en la mayoría de las demás inversiones.
- La protección del capital es, en la mayoría de los casos, bruta de los costes de gestión y se basa en la solidez financiera del asegurador.
¿Qué es un fondo en euros?
Un fondo en euros es el soporte seguro del seguro de vida: el asegurador se compromete contractualmente a devolver las cantidades pagadas (la mayoría de las veces brutas de gastos de gestión) y añade cada año una participación en los beneficios definitivamente adquiridos.
Presentación del fondo en euros
El Fondos en euros es un soporte de ahorro emblemático del seguro de vida francés. compañías de seguros, representa aproximadamente 60 a 62 % de las cotizaciones en los contratos deSeguro de vida (Fuente: Francia Asegurados).
Esta colocación ofrece una Capital protegido El seguro, que suele estar exento de gastos de gestión y siempre que sea financieramente sólido, goza de un marco fiscal ventajoso, especialmente después de ocho años de tenencia.
¿Cómo funciona el fondo en euros?
El funcionamiento del fondo en euros se basa en un principio sencillo: el asegurador invierte el dinero de los ahorradores principalmente en bonos estatales y de empresas (aproximadamente el 80% de la cartera).
Los ingresos generados por estas inversiones se redistribuyen a los suscriptores en forma de Participación en los beneficios, previa deducción de los gastos de gestión, que se efectúa anualmente, con una tasa de rendimiento publicada al comienzo del año por cada asegurador.
Características principales
Los Fondos en euros se distinguen por tres características esenciales:
- Capital protegido :: El asegurador se compromete contractualmente a devolver las cantidades pagadas, menos los gastos, a reserva de su solvencia.
- Efecto de la pulsación : Los intereses adquiridos cada año se suman al capital y son ellos mismos productores de intereses en los años siguientes. Por ejemplo, para una inversión inicial de 10.000 euros con un rendimiento anual del 2%, el capital alcanzará 10 200 euros en el segundo año y luego 10 404 euros en el tercer año.
- Efectivo :: Los fondos en euros suelen ofrecer una disponibilidad total del ahorro, permitiendo la retirada en cualquier momento sin penalización (sin imposición aplicable).
Estas características hacen de los fondos en euros una opción privilegiada para los ahorristas que buscan seguridad y estabilidad. Esta inversión puede adaptarse a proyectos a corto o medio plazo (1 a 5 años).
Más capital invertido
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS
Proporción típica de las diferentes clases de activos
Uno fondos en euros clásicos se compone generalmente de:

- 80-85% de obligaciones
- 5-10% de acciones
- 5-10% de bienes raíces
- 2-5% de valores monetarios
Esta distribución puede variar según la estrategia del asegurador y las condiciones de mercado.
¿Qué garantías ofrece un fondo en euros?
Un fondo en euros ofrece tres protecciones: un capital protegido por el compromiso contractual del asegurador , intereses adquiridos definitivamente gracias al efecto de clic y un ahorro disponible en cualquier momento .
Garantía de capital
La Garantía de capital es el pilar fundamental de los fondos en euros. contrata Esta garantía se aplica en cualquier momento, con un alto nivel de seguridad entre los Inversiones financieras, sujeto a la solvencia del asegurador (Ley Sapin 2).
Sin embargo, algunos aseguradores han modificado recientemente sus garantías, pasando de un capital neto garantizado de los costes de gestión a un capital bruto garantizado de los costes de gestión, lo que puede afectar ligeramente al rendimiento real de la inversión a largo plazo.
Efecto de la clic y los intereses adquiridos definitivamente
Elefecto de chasque es una ventaja importante de los fondos en euros. Cada año, los intereses generados se adquieren definitivamente y se añaden al capital inicial. adquisición anual de los ingresos por concepto de intereses - ¿Qué? - El ahorro.
Ejemplo concreto:
- Año 1: Capital inicial de 10 000 €, rendimiento del 2% → Capital al final del año: 10 200€
- Año 2: Nuevo capital de 10 200€, rendimiento del 1,8% → Capital al final del año: 10 383,60€
Aunque el rendimiento disminuye, el capital sigue creciendo gracias a los intereses adquiridos anteriormente.
Seguridad y liquidez de los fondos
Seguridad de las Fondos en euros se basa en varios mecanismos:
- Reglamentación estricta :: El Código de Seguros regula estrictamente la gestión de esos fondos, imponiendo normas de diversificación y de financiación.
- Reservas de rendimiento :: Los aseguradores constituyen provisiones (aproximadamente el 3,7 % de los saldos a finales de 2025, según France Assureurs) para suavizar el rendimiento en el tiempo y hacer frente a los períodos difíciles.
- Canto de activos : Los activos del fondo en euros están separados de los demás activos del asegurador, protegiendo así el ahorro de los suscriptores en caso de incumplimiento de la compañía.
La liquidez está generalmente disponible, con sujeción a las disposiciones del Sapin 2 que permiten al HCPSF (Alto Consejo de Estabilidad Financiera) suspender temporalmente las retiradas. Los ahorradores pueden efectuar retiradas en cualquier momento, sin penalización (sin imposición aplicable). Sin embargo, en circunstancias excepcionales, como un kraccharin, las autoridades podrían teóricamente congelar temporalmente las retiradas para preservar la estabilidad del sistema financiero.
Esta combinación de seguridad y liquidez Los fondos en euros son una herramienta adecuada para la gestión de tesorería a corto o medio plazo (1 a 5 años), que ofrece un equilibrio único entre disponibilidad y conservación del capital.
¿Cuáles son los diferentes tipos de fondos en euros?
Existen tres grandes familias de fondos en euros: fondos tradicionales , fondos dinamitados y fondos eurocrecimientos , que se distinguen por su composición , su nivel de protección del capital y su potencial de rendimiento .
Fondos en euros clásicos
Los fondos en euros convencionales son la forma más común y tradicional de este soporte de ahorro, que se caracterizan por:
- Una composición predominantemente obligacionista (aproximadamente el 80%)
- Una protección del capital (cifra bruta o neta de gastos de gestión con arreglo a contratos)
- Uno rendimiento variable según años y asegurador, en aumento reciente
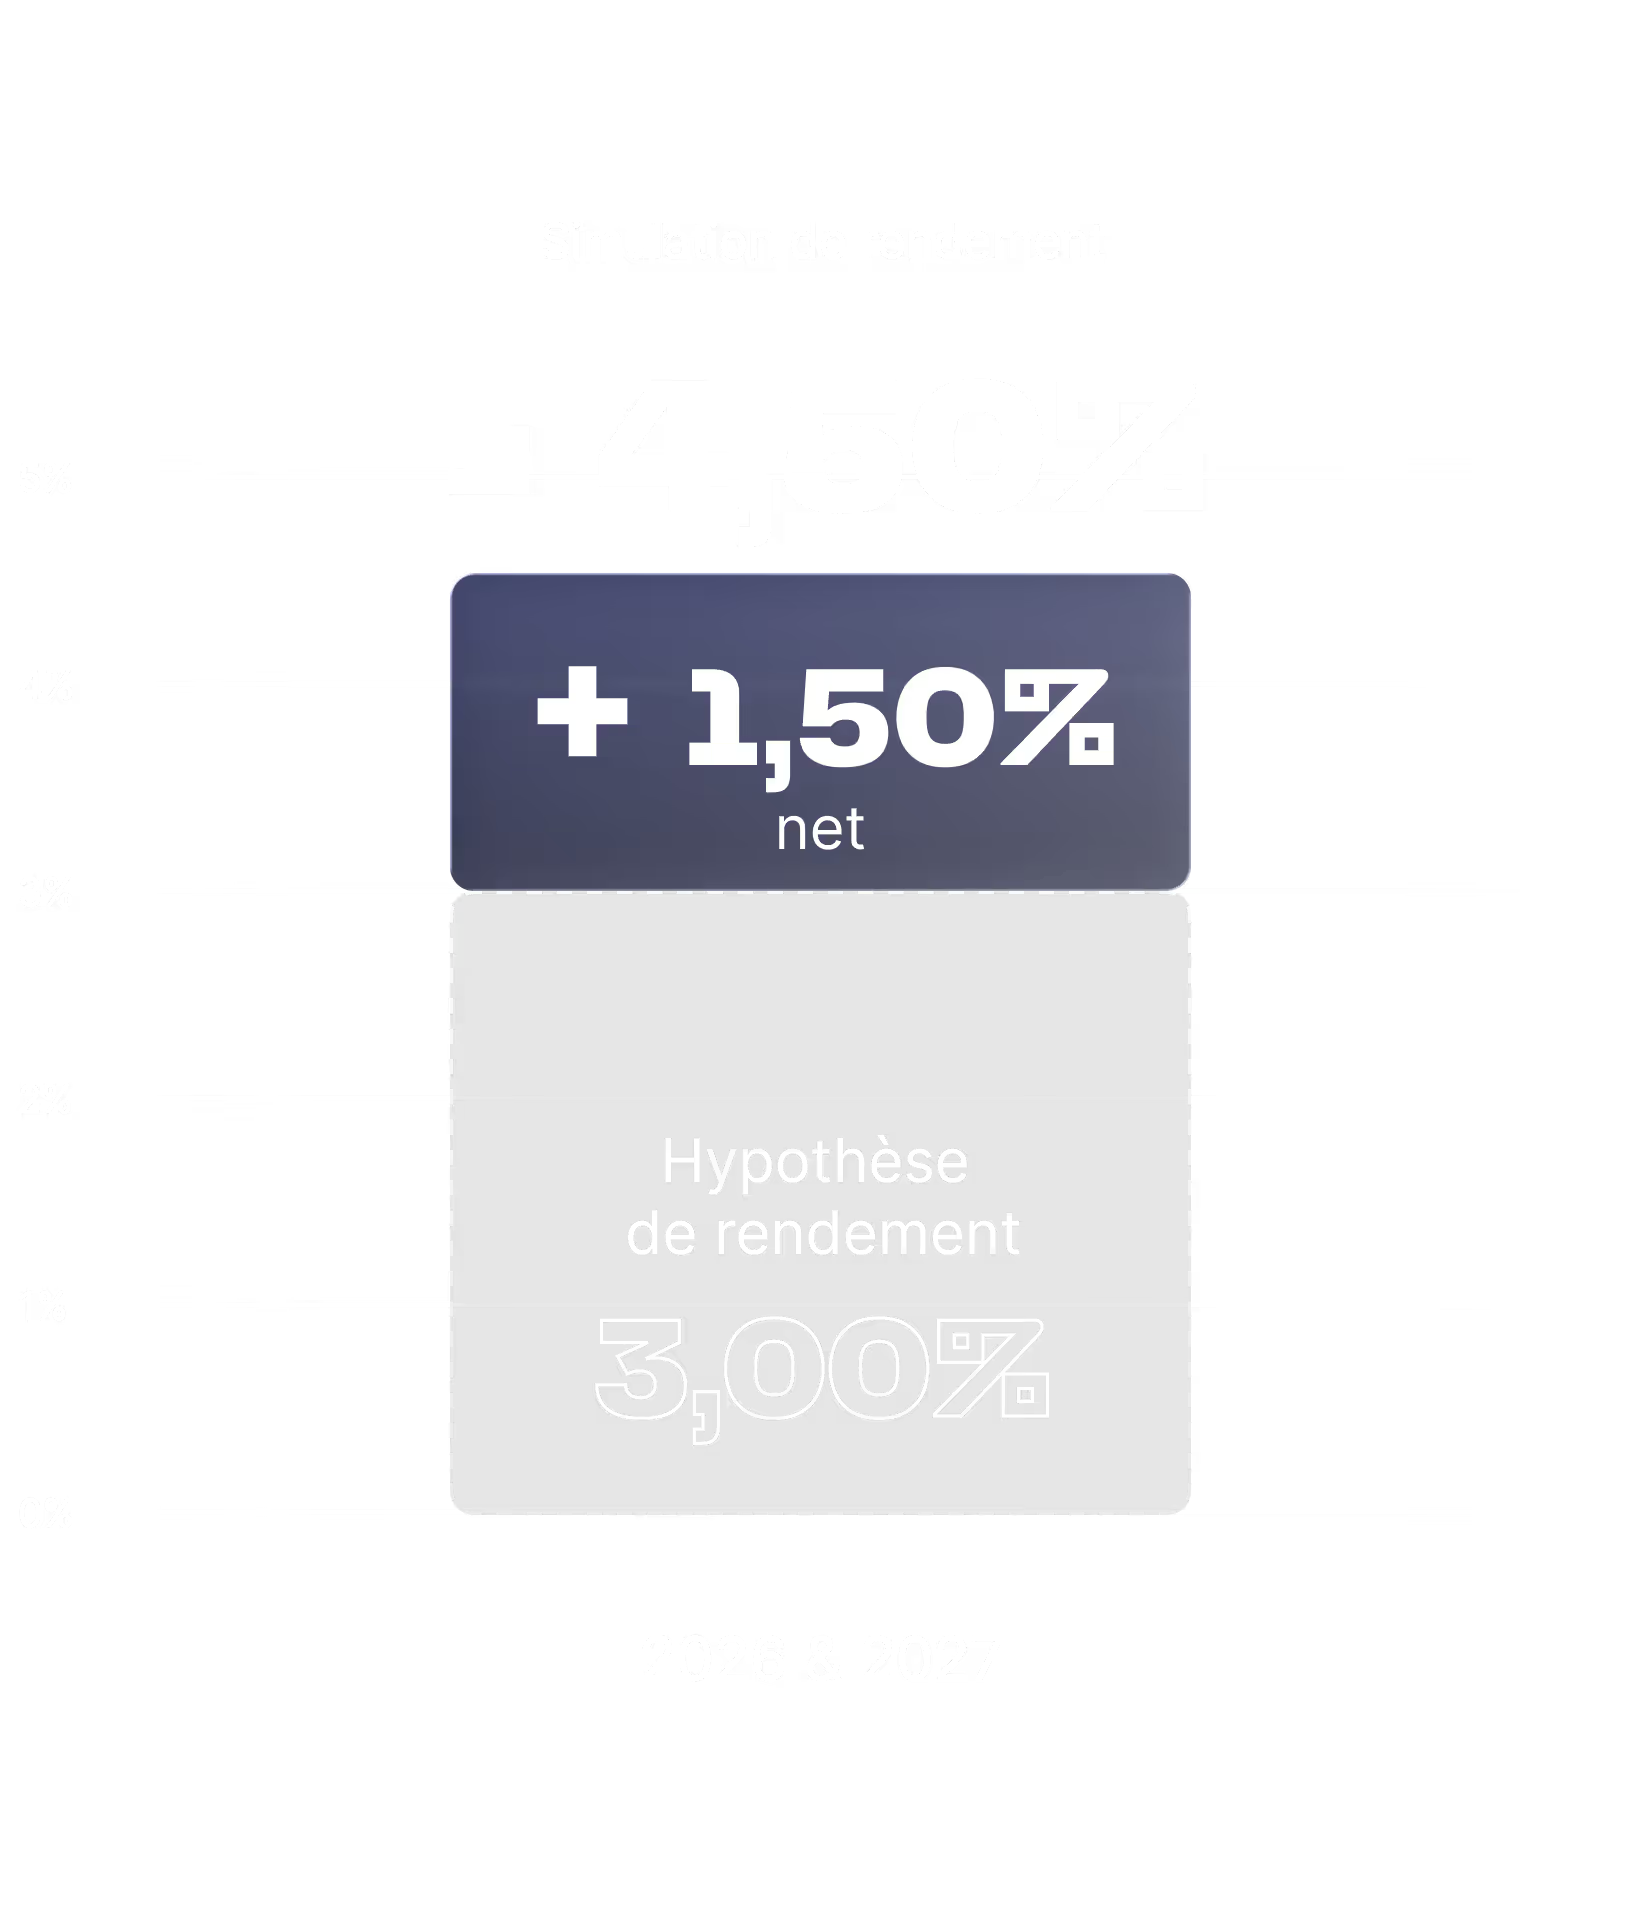
Estos fondos ofrecen un equilibrio entre seguridad y rendimiento. En 2025, los mejores contratos del mercado mostraron tasas superiores al 3 %, mientras que la media del mercado fue del 2,6 % (fuente: ACPRPor ejemplo, el fondo Netissima de Generali, accesible a través de Finary Life, mostró un rendimiento del 3 % en 2025. Son especialmente adecuados para los ahorros que buscan la preservación de su capital, mientras que se benefician de un rendimiento regular.
Netissima
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS
Fondos en euros dinamitados
Los Fondos en euros dinamitados, también denominadas diversificadas, tienen por objeto ofrecer Rendimiento superior Las características específicas de los activos son:
- Una parte mayor deactivos de riesgo (acciones, bienes raíces)
- Aumento del potencial de rendimiento
- Una volatilidad potencialmente mayor de los rendimientos anuales
Por ejemplo, el Fondo Euro Exclusivo de Boursorama mostró un rendimiento de 3,00% en 2025.
Fondo Eurocrecimiento
Los Fondos del euro-crecimiento representan una innovación reciente, diseñada para combinar Seguridad y potencial de crecimiento. Sus características principales son:
- Una Garantía de capital a plazo (normalmente 8 años o más)
- Mayor libertad de inversión para el gestor
- Potencial de rendimiento superior a largo plazo
Ejemplo concreto: el fondo Generación Crucess@nce Durable de Boursorama ha realizado un rendimiento de 3,40% en 2025.
Comparación de los distintos tipos de fondos en euros
| Tipo de fondo | Protección del capital | Composición | Rendimiento potencial |
|---|---|---|---|
| Clásico | Immediato (bruto o neto de gastos) | ~80% bonos | Competitivo |
| Dinámica | Immediato (bruto o neto de gastos) | 60-70% bonos, más acciones/inmuebles | Media |
| Eurocrecimiento | Al vencimiento | Más flexible, una parte importante de los activos de riesgo | Alto |
Los Fondos del euro-crecimiento, aunque prometedores, todavía no han convencido plenamente a los ahorristas, y su complejidad y la garantía de capital pospuesta explican en parte esta reticencia.
Cada tipo de fondo en euros responde a necesidades específicas en cuanto a Seguridad, de liquidez y rendimiento. La elección de estas opciones dependerá del perfil de riesgo del ahorro, de su horizonte de inversión y de sus objetivos financieros.
¿Qué rendimiento para un fondo en euros en 2026?
El rendimiento medio de los fondos en euros fue del 2,6 % en 2025, por tercer año consecutivo según France Assureurs, y los mejores contratos en línea han servido al 3 % o más.
Determinación del rendimiento anual
Los aseguradores determinarán anualmente el rendimiento de los fondos en euros en función de varios factores:
- Rendimiento financiero del fondo
- Política comercial del asegurador
- Nivel de los gastos de gestión
La tasa de rendimiento final, o tasa media de participación en los beneficios, se publica a principios de año y se aplica muy muy muy muy muy bien al año anterior, que consiste en el tipo mínimo garantizado (TMG) y un posible complemento, todo ello con el fin de garantizar la calidad de vida de los trabajadores. Gastos netos de gestión.
Antecedentes de rendimiento
Evolución de los rendimientos de los Fondos en euros en los últimos años muestra una tendencia a la baja, seguida de una reciente recuperación:
| Año | Rendimiento medio |
|---|---|
| 2015 | 2,30% |
| 2016 | 1,90% |
| 2017 | 1,80% |
| 2018 | 1,80% |
| 2019 | 1,50% |
| 2020 | 1,50% |
| 2021 | 1,30% |
| 2022 | 1,91% |
| 2023 | 2,60% |
| 2024 | 2,50% |
| 2025 | 2,60% |
El año 2022 marcó un giro con un aumento significativo del rendimiento medio, alcanzando el 1,91%, el primer aumento en 20 años. Desde entonces, la tendencia ha sido al alza continua, con una media del 2,60 % en 2025.
Impacto de las tasas de bonos e inflación
Los rendimientos de los fondos en euros están estrechamente relacionados con los tipo de interés e inflación:
- El aumento de los tipos de interés en 2022, en respuesta a la inflación, ha permitido mejorar los rendimientos de los fondos en euros.
- La elevada inflación de 2022 (5,2%) y 2023 (4,9%) había erosionado temporalmente el rendimiento real. Desde entonces , la situación ha mejorado considerablemente: con una inflación que ha disminuido a un ritmo de crecimiento de la productividad , la inflación ha disminuido a un ritmo de crecimiento de la productividad , a un ritmo de crecimiento de la productividad , a un ritmo de crecimiento de la productividad , a un ritmo de crecimiento de la productividad , a un ritmo de crecimiento de la productividad , a un ritmo de crecimiento de la productividad , a un ritmo de crecimiento de la productividad , a un ritmo de crecimiento de la productividad , a un ritmo de crecimiento de la productividad , a un ritmo de crecimiento de la productividad , a un ritmo de crecimiento de la productividad , a un ritmo de crecimiento de la inflación , a un ritmo de crecimiento de la productividad , a un ritmo de crecimiento de la inflación , a un ritmo de crecimiento de la inflación , a un ritmo de crecimiento de la inflación , a un ritmo de crecimiento de la inflación , a un ritmo de crecimiento de la inflación , a un ritmo de crecimiento de la inflación , a la inflación , a la baja de la inflación , a la inflación , a la inflación , a la inflación , a la inflación , a la inflación , a la inflación , a la inflación , a la baja , a la baja , a la baja , a la inflación . 0,9 % en 2025 y de los fondos de euros a 2,60 % media, el rendimiento real puede volver a ser positivo, según los contratos y los costes aplicados.

¿Cómo se calcula el rendimiento futuro de un fondo en euros?
La estimación del rendimiento futuro de un fondo en euros requiere tener en cuenta varios elementos:
- Antecedentes de rendimiento :: Un fondo con una clasificación adecuada tiene más probabilidades de mantener un buen rendimiento.
- Composición de la cartera :: Un fondo más diversificado puede ofrecer mejores perspectivas de rendimiento.
- Política del asegurador : Algunos aseguradores prefieren la estabilidad de los rendimientos, otros son más agresivos.
- Contexto económico :: La evolución de las tasas de bonos y la inflación influirá en los rendimientos futuros.
- Reservas de rendimiento : Un fondo con reservas importantes puede reducir mejor su rendimiento en el tiempo.
Es importante señalar que los resultados del pasado no garantizan los resultados futuros, sino que un enfoque prudente es diversificar sus inversiones y volver a evaluar periódicamente la pertinencia de sus opciones de inversión.
Ejemplos de fondos en euros en 2026
El examen de los fondos en euros disponibles en 2026 puede basarse en el análisis de los resultados recientes, los costes aplicados y las perspectivas económicas.
- Finary Life - Netissima
- Rendimiento 2025: 3,00%
- Gastos de gestión: 0,75% max
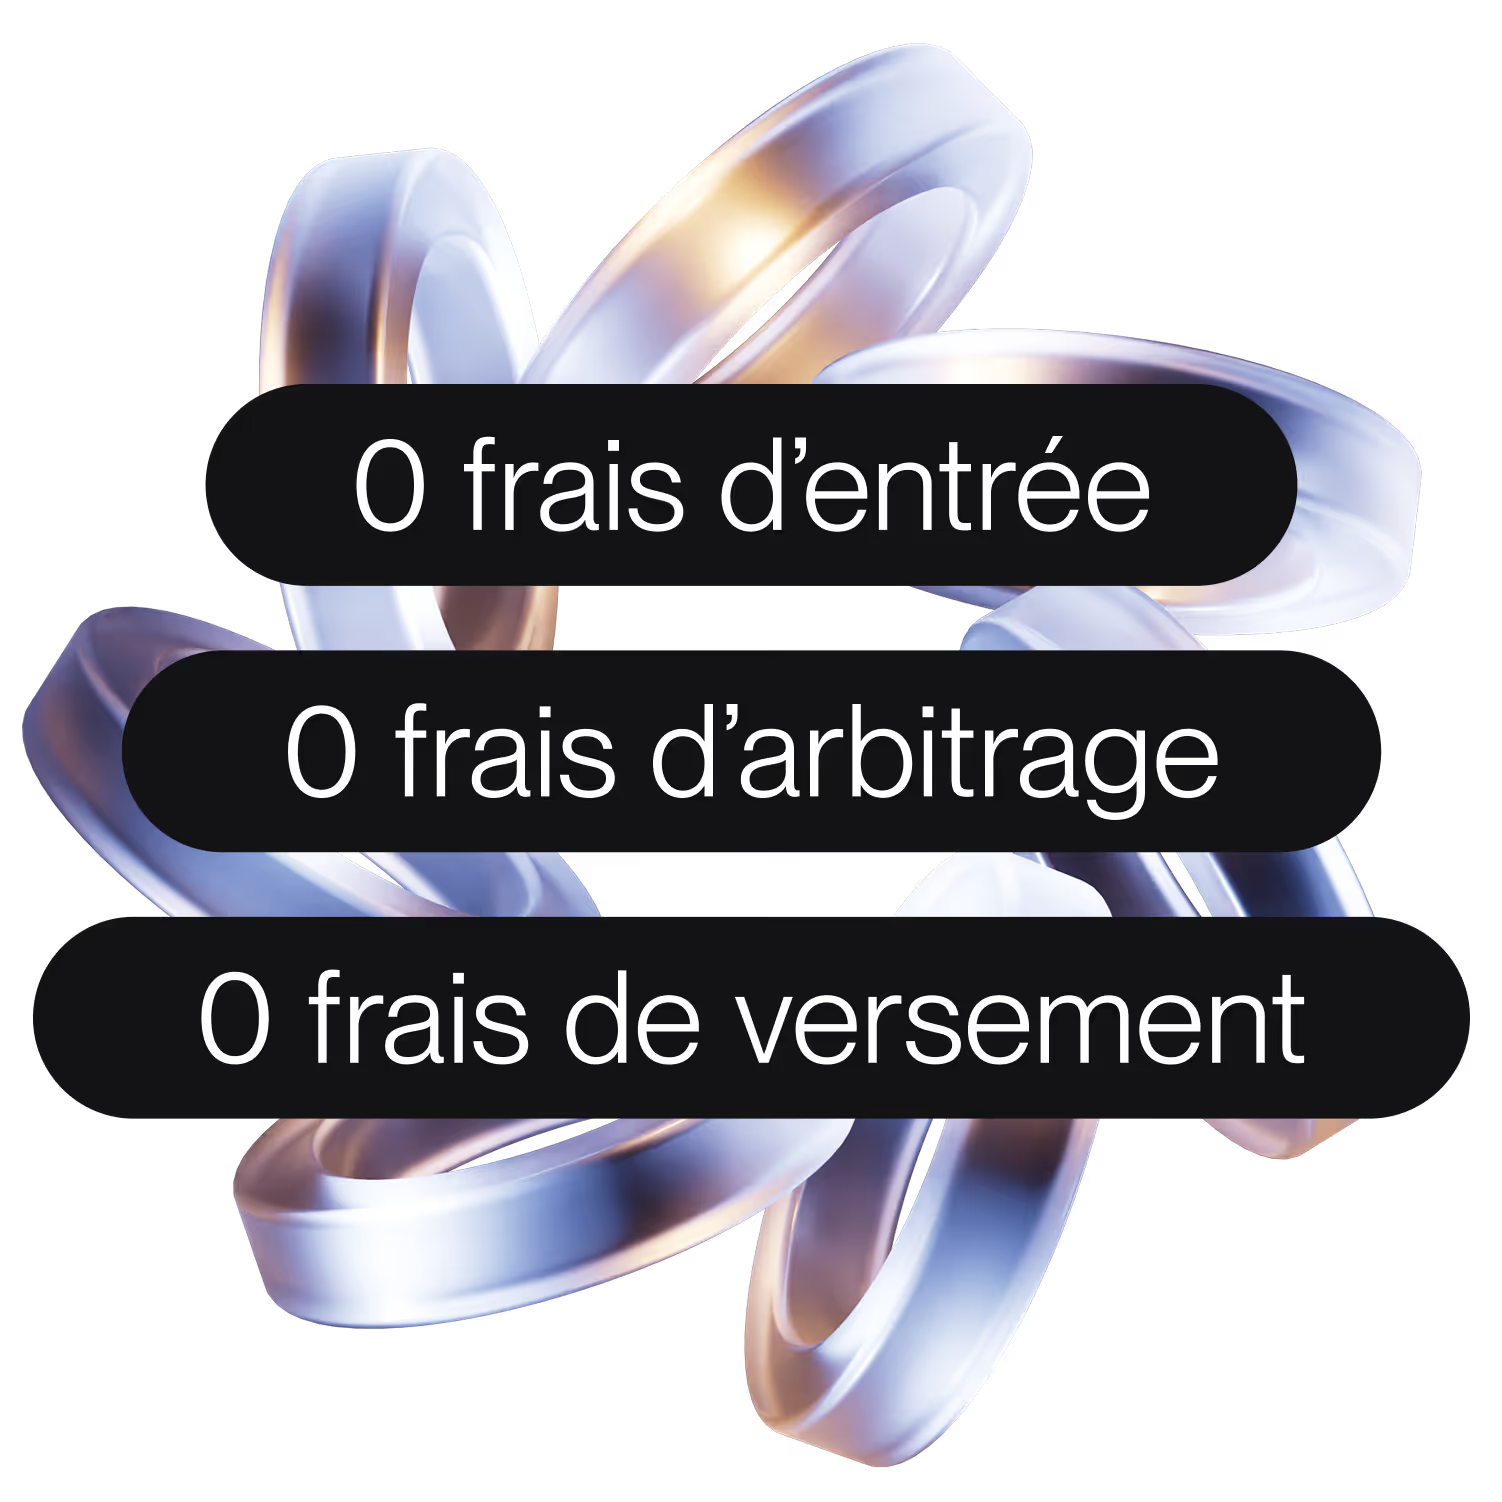
- Activos: 0 gastos de entrada, arbitraje o pago
- Boursorama (BoursoVie) - Euro Exclusivo
- Rendimiento 2025: 3,00%
- Gastos de gestión: 0,75% max
- Beneficios: Eficiencia competitiva, 0 tarifas de entrada
- Linxea (Spirit 2) - Fondo Euro Nueva Generación
- Rendimiento 2025: 3,08%
- Gastos de gestión: 2% máximo
- Ventajas: Mejor rendimiento bruto, pero costes de gestión entre los más altos del segmento
Estos fondos se distinguen por su rendimiento superior a la media del mercado (2,60% en 2025) y sus estructuras de costes competitivos. Para comparar el conjunto de los contratos disponibles, nuestra selección de los mejores seguros de vida en 2026 detalla los criterios de selección.
Sin embargo, es crucial señalar que resultados pasados no garantizan resultados futuros.
Factores de selección que deben considerarse
- Solidez financiera del asegurador : Un asegurador sólido está mejor posicionado para mantener un buen rendimiento.
- Política de distribución : Algunos aseguradores prefieren la estabilidad de los rendimientos, otros son más agresivos.
- Accesibilidad : Verifique las condiciones de acceso (importe mínimo, cuota de unidades de cuenta requerida).
- Gastos totales : Considere todos los gastos (entrada, gestión, arbitraje) para evaluar el rendimiento neto.
- Diversificación de la cartera : Un fondo más diversificado puede ofrecer un mejor potencial de rendimiento a largo plazo.
La elección de un fondo depende de su situación personal y puede ser útil diversificar sus inversiones y volver a evaluar periódicamente sus opciones de inversión en función de la evolución del mercado y de sus objetivos personales.
¿Qué gastos y impuestos se aplican a los fondos en euros?
Los fondos en euros soportan unos gastos de gestión anuales de aproximadamente 0,60 % a 1 %, y sus ganancias siguen la fiscalidad del seguro de vida: impuestos únicamente en caso de recompra , al 24,7 % después de 8 años más allá de la reducción anual .
Gastos de gestión y de pago

A continuación se resumen los principales gastos:
- Gastos de gestión :
- Por lo general, oscilan entre el 0,60% y el 1% anual.
- Ejemplo: Finary (Finary Life) - 0,75%, Fortuneo (Fortuneo Vie) - 0,60%.
- Gastos de entrada/pago :
- De 0% a 5% según los contratos.
- Tendencia: los contratos en línea suelen ofrecer un 0% de tarifas de entrada.
- Ejemplo: LCL (LCL Vie) - hasta 3,5%, Finary (Finary Life) - 0%.
- Gastos de arbitraje :
- De 0% a 1% del importe arbitrado.
- Ejemplo: Caja de Ahorro (Millevie Inicial 2) - 1%, Finary (Finary Life) - 0%.
a su alcance
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS
Impuestos favorables después de 8 años
El seguro de vida, y por extensión los Fondos en euros, se beneficia de una fiscalidad especial después de 8 años de detención:
- Destrucción anual de las ganancias :
- 4.600€ por una sola persona.
- 9 200€ por una pareja casada o pac.
- Tipo impositivo reducido :
- 24,7% (7,5% de impuestos + 17,2% de Impuestos sociales) sobre las ganancias más allá de la reducción, para las primas pagadas hasta 150 000 € (12,8 % de impuestos más allá).
- Ejemplo concreto : Por un beneficio de 10.000 € después de 8 años (persona sola):
- 4 600€ exentos del impuesto sobre la renta.
- 5 400 € impuestos al 7,5% = 405 € impuestos.
- 10 000€ sujetos a las exacciones sociales del 17,2% = 1 720€.
- Total de las exacciones: 2 125 € (21,25% de la ganancia).
Cabe señalar que desde el 1 de enero de 2026 las exacciones sociales sobre la mayoría de los ingresos del capital han aumentado al 18,6 %, pero el seguro de vida conserva, con excepción del 17,2 %.
Comparación de los gastos entre los distintos aseguradores
A continuación se presenta un cuadro comparativo de gastos de seguro de vida para algunos contratos representativos:
| Asegurador (Contrat) | Gastos de entrada | Gastos de gestión (fondos €) | Gastos de arbitraje |
|---|---|---|---|
| Finary (Finary Life) | 0% | 0,75% | 0% |
| Boursorama (BoursoVie) | 0% | 0,75% | 0% |
| Fortuneo (Fortuneo Vie) | 0% | 0,60% | 0% |
| LCL (LCL Vie) | 3,5% máx. | 0,80% | 0,7% máx. |
| Abeja (Evolución Vida) | 0% | 0,60% | 0% |
| Caja de Ahorro (Millevie Inicial 2) | 3% máx. | 0,70% | 1% |
Esta comparación pone de manifiesto las diferencias significativas entre los contratos, en particular entre los aseguradores tradicionales y los agentes en línea. Los contratos en línea suelen distinguirse por unos costes más bajos, lo que puede contribuir a mejorar el rendimiento neto del ahorro.
Estrategias para optimizar la inversión en fondos en euros
Diversificación en el seguro de vida
La diversificación sigue siendo un principio fundamental para optimizar su inversión:
- Combinar fondos en euros y unidades de cuenta :
- Ajuste la distribución según su perfil de riesgo
- Ejemplo: 70% de los fondos de euros / 30% de UC (a título ilustrativo , para su adaptación según perfil)
- Multiplicar los tipos de fondos en euros :
- Asociar fondos tradicionales y fondos dinamitados
- Considerar los fondos eurocrecimientos a largo plazo
Estrategias para hacer frente a los descensos de la eficiencia
Para optimizar su inversión en un contexto en el que los rendimientos han recuperado niveles competitivos, pueden considerarse varias estrategias:
- Arbitrajes tácticos :
- Aprovechar los contratos que ofrecen arbitrajes gratis
- Ejemplo: Finary (Finary Life) o Fortuneo (Fortuneo Vie) ofrecen arbitrajes gratuitos
- Examinar los fondos de inversión :
- Algunos contratos ofrecen un bono de rendimiento proporcional a las unidades de cuenta mantenidas
- Evaluar si el riesgo adicional se compensa con el beneficio potencial
- Usar opciones de gestión automática :
- Garantía de las ganancias: transferencia automática de las ganancias de las UC al fondo en euros
¿Cuándo es mejor seleccionar un fondo en euros?
La elección de un Fondos en euros puede ser adecuado, según su situación personal, en ciertas configuraciones:
- Horizonte de inversión a corto plazo (1 a 5 años)
- Especialmente adaptado a proyectos definidos como la compra de bienes inmuebles
- Enfoque de la jubilación :
- Garantía progresiva del capital acumulado
- Establecimiento de un ahorro de precaución :
- Alternativa a los libros regulados por cantidades importantes
- Período de incertidumbre económica :
- Refugio temporal en espera de oportunidades de inversión
- Otras inversiones más arriesgadas :
- Equilibrio de una cartera global que incluya inversiones volátiles (acciones, criptomonedas)
Los Fondos en euros El ahorro sigue siendo un pilar esencial, que ofrece un equilibrio único entre seguridad y rendimiento, y, tras años de disminución, su rendimiento ha recuperado niveles competitivos (el 2,60% en promedio en 2025), aunque sigue siendo una opción común para el componente de seguridad de un patrimonio.
La clave es una estrategia de inversión diversificada, que combina cuidadosamente diferentes tipos de fondos en euros y otros medios de inversión. Para estimar el crecimiento de su ahorro a través de un seguro de vida, nuestro Simulador de seguro de vida le permite proyectar sus rendimientos.
Preguntas frecuentes
¿Cuál es el rendimiento medio de un fondo en euros en 2025?
El rendimiento medio de los fondos en euros fue del 2,6 % neto de los gastos de gestión en 2025, por tercer año consecutivo, según France Assureurs. Los mejores contratos en línea sirvieron al 3 % o más, antes de la fiscalidad aplicada en las compras.
¿Puede disminuir el capital invertido en un fondo en euros?
El capital está protegido por un compromiso contractual del asegurador, que suele ser el precio bruto de gestión: si el rendimiento prestado es inferior a los gastos, el valor puede ser ligeramente erosionado. La protección también depende de la solidez financiera del asegurador.
¿Cuál es la fiscalidad de un fondo en euros?
Las ganancias sólo se imponen en caso de recompra. Antes de 8 años, soportan el 30 % (12,8 % de impuestos y 17,2 % de exacciones sociales). Después de 8 años, se aplica una reducción anual de 4.600 € (9.200 € por un par) y luego el 24,7 % hasta 150.000 € de primas pagadas.
¿Podemos retirar su dinero de un fondo en euros en cualquier momento?
Sí , el ahorro en euros sigue disponible: es posible una recompra parcial o total en cualquier momento sin penalización contractual en la mayoría de los contratos. Sin embargo , la Ley Sapin 2 permite , en caso de crisis grave , una limitación temporal de las retiradas .
¿Qué diferencia hay entre los fondos en euros y las unidades de cuenta?
El fondo en euros ofrece un capital protegido por el asegurador con un rendimiento moderado , mientras que las unidades de cuenta se invierten en los mercados: su valor fluctúa , con un riesgo de pérdida de capital , pero un potencial de rendimiento superior a largo plazo .
Fuentes
France Assuranceurs, Balance del seguro de vida 2025: recogida y saldo de 2025
INSEE , Precio al consumidor en 2025: inflación media anual
Avisos reglamentarios: Comunicación de carácter promocional: La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera. En caso de crisis sistémica grave, la Ley Sapin 2 permite limitar temporalmente las retiradas, sin poner en entredicho la protección del capital. Las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital. Antes de cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un consejero autorizado. Finary SAS, Empresa de Inversión autorizada por la ACPR con el número 19283 miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con el número 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestador de Servicios sobre Crypto-Activos (PSCA) autorizado por el AMF con arreglo al régimen MiCA en las referencias n° A2026-026 y n°N2026-008.


