Soportes private equity: La guía completa para invertir
Actualizado el 7 de agosto de 2026
Un soporte privado es el vehículo (fondo público, paquete fiscal, plataforma o inversión directa) que permite a un particular invertir en empresas no cotizadas. Esta guía compara su entrada, horizonte de bloqueo y su fiscalidad.

- El privado equity se aloja en cuatro familias: fondos públicos (FCPR, FCPI, FIP), fondos fiscales (seguro de vida, PER), plataformas/ETF, o inversión directa (FPCI).
- El horizonte de bloqueo varía de 5 a 12 años según el soporte, y el ticket de entrada de 100 € a 100.000 € o más.
- Finary One acompaña a los inversores que disponen de 1.000.000 € de activos que pueden invertirse en la selección y la estructuración de estos soportes.
¿Qué es el private equity?
El private equity Por "invertir en empresas no cotizadas" se entiende la inversión en empresas no cotizadas, permitiendo así a los particulares acompañar a PYME, PYME, PYME y PYMES. startups o sociedades en crecimiento, a menudo en etapas clave antes de su entrada en bolsa.
Contrariamente a los mercados financieros tradicionales, las inversiones suelen quedar bloqueadas durante varios años, pero ofrecen la oportunidad de apoyar la economía real y de desempeñar un papel activo en la trayectoria empresarial.
Plebiscito en los últimos años por sus rendimiento histórico El sector privado ha logrado reducir su correlación con los mercados de mercado de mercado, con unos rendimientos atractivos y con la posibilidad de diversificar su patrimonio. Sin embargo, las diferencias de rendimiento entre fondos son importantes y la elección del gestor sigue siendo determinante: no todas las inversiones tienen el mismo éxito. Según el estudio France Invest/EY sobre el rendimiento neto del capital de inversión francés (2025), la tasa de rendimiento interno neto alcanza el 12,4 % anual en 10 años, frente al 8,9 % para el CAC 40 en el mismo período.
Los Soportes Private Equity en Finary One
Finary One ayuda a sus clientes a elegir el soporte adecuado para invertir en propiedad privada, impuestos y objetivos. No es una solución única, sino una arquitectura para optimizar el par rendimiento/riesgo después de los costes y los impuestos, sin garantía de resultados.
- Comparativo cifrado y personalizado entre todos los medios privados de equity accesibles (FCPR, FPC, fondos evergreen, fondos secundarios, EFT, plataformas institucionales) aplicado a su carpeta.
- Wealth advisor dedicado que ofrece un sobre adaptado (seguro de vida de Luxemburgo, cuenta de valores, holding patrimonial) en función de su fiscalidad y de su horizonte.
- Vista 360° patrimonio que permite arbitrar entre liquidez, rendimiento esperado y exposición global al no cotizado, en una plataforma única.
Más información sobre Finary One → Sólo para inversores con activos de inversión de 1 000 000 €. Invertir implica riesgos de pérdida de capital.
¿Cuáles son los diferentes medios para invertir en el equipo privado?
El sistema de equidad privada se estructura en torno a cuatro familias de apoyo: fondos públicos (FCPR, FCPI, FIP), sobres fiscales (seguro de vida, PER), soportes innovadores (plataformas digitales, ETF) e inversión directa (holding, business angel, SEAFO, fondos secundarios).
Fondos públicos para invertir en equipo privado
El mercado privado se ha abierto ampliamente a los particulares desde hace unos quince años gracias a los FCPR, FCPI y FIP. Estos fondos ofrecen una alternativa a la bolsa con características propias de cada uno.
El FCPR (Fondo Común de Inversiones en Riesgos) se distingue por su versatilidad, invirtiendo al menos el 50 % en empresas no cotizadas, sin restricciones sectoriales, lo que supone una fiscalidad específica, incluida una exención de las ganancias después de cinco años, pero la liquidez sigue siendo muy limitada, lo que impone una selección rigurosa de los fondos.
El FCPI (Fondo Común de Inversión en Innovación) se centra principalmente en la innovación, con un 70 por ciento de la cartera de inversiones en empresas innovadoras. El Estado fomenta esta inversión mediante una reducción de impuestos a la entrada. Sin embargo, este fondo presenta un riesgo más elevado y, en ocasiones, una transparencia menor para el ahorro.
El Fondo de Inversión de la Proximidad (FIP) invierte en PYME regionales, a menudo discretas pero esenciales para la economía local. Ofrece una ventaja fiscal similar al FCPI, pero el rendimiento depende en gran medida de la capacidad del gerente para identificar empresas prometedoras.
Estos tres fondos han democratizado el acceso al private equity. Sin embargo, sigue siendo crucial elegir bien al gerente, comprender la estrategia y aceptar la ilquididez. Un análisis profundo siempre prima sobre la simple tendencia del momento.
Integrar el capital privado a través de sobres fiscales
Seguro de vida y el Plan de ahorro retirada (PER) se han convertido en herramientas clave para combinar el capital de capital y la optimización fiscal. Fondos y unidades de cuenta clásicas, ahora integran soportes no cotizados, a menudo en forma de unidades de cuenta dedicadas.

El seguro de vida ofrece una gran flexibilidad, lo que permite integrar el capital privado en una estrategia global de patrimonio, con ventajas como la transmisión facilitada, una Impuestos más bajos después de 8 años, y la posibilidad de árbitro sin imposición inmediata.
Sin embargo, la parte de los contratos de propiedad privada en un contrato se limita a menudo al 10-15 %, y los gastos de gestión se añaden a los de los fondos subyacentes. fondos de Luxemburgo a través de contratos de alta gama, como los ofrecidos por Finary One, ilustra la evolución cualitativa de la oferta.
El PIR seduce a los inversores que buscan una deducción fiscal inmediata. Invertir en private equity A través de un PER implica un horizonte largo, con un bloqueo de los fondos hasta la jubilación. A cambio, ofrece una deducción a la entrada y una fiscalidad ventajosa a la salidaEste apoyo es adecuado para los inversores que prefieren una visión a largo plazo y aceptan sacrificar la liquidez para beneficiarse del efecto fiscal.
En ambos casos, es esencial armonizar el horizonte de inversión, la tolerancia al riesgo y la estrategia patrimonial global. La calidad del fondo seleccionado y la transparencia de los gastos siguen siendo criterios determinantes.

Los medios de equidad privados innovadores
La era digital facilita el acceso al equipo privado. Las plataformas en línea permiten invertir en fondos institucionales con billetes de entrada reducidos. Este modelo, inspirado en el crowdfunding, da acceso a fondos anteriormente reservados a las oficinas familiares. Sin embargo, es necesario permanecer vigilantes sobre la transparencia de los costes, la calidad de la ceja y la solidez de la plataforma.
Las ETF de propiedad privada combinan liquidez y diversificación. Invertir en EFT equivale a apostar por una cesta de empresas de gestión que cotizan en bolsa o por índices de empresas de propiedad privada. Estas ETF ofrecen una buena liquidez y unos costes contenidos (entre 0,4 % y 0,75 % al año). Sin embargo , la exposición sigue siendo indirecta: se invierte en el rendimiento de las sociedades de gestión , no directamente en las empresas no cotizadas .
El acceso al equipo privado a través de estos medios innovadores a menudo limita su elección de gerentes. A diferencia de una inversión directa donde usted selecciona libremente su fondo, las plataformas digitales y ETS le exponen a un número limitado de empresas de gestión.
La adquisición de acciones de sociedades de gestión que cotizan en bolsa como Blackstone o Ardian, permite aprovechar el crecimiento del sector y disfrutar de la liquidez de los mercados, lo que es adecuado para aquellos que desean acompañar la dinámica del private equity sin sufrir la ilquididez.
Inversión directa en capital privado y fondos especializados
La inversión directa se dirige a inversores experimentados. Crear una holding o invertir directamente en una PYME o una startup permite participar en la vida de la empresa, a veces hasta formar parte del consejo de administración. Este modelo ofrece un control máximo y una fiscalidad adaptada (sistema madre-hija, pacto Dutreil).
¿Qué es un negocio angel ? Un negocio angel es un inversor privado que pone su propio dinero en empresas nuevas o innovadoras, generalmente en fase de puesta en marcha. Los negocios angels también aportan su experiencia, su red y sus consejos para ayudar a estas empresas jóvenes a desarrollarse rápidamente. clubes de negocios angels, que son agrupaciones de inversores que desean unir sus fuerzas para seleccionar, financiar y acompañar juntos proyectos de gran potencial, al tiempo que distribuyen los riesgos y mutualizan sus recursos.
Los fondos evergreen innovan ofreciendo liquidez parcial y acceso permanente, a diferencia de los fondos de duración fija. Este modelo seduce a aquellos que quieren suavizar su punto de entrada y evitar la
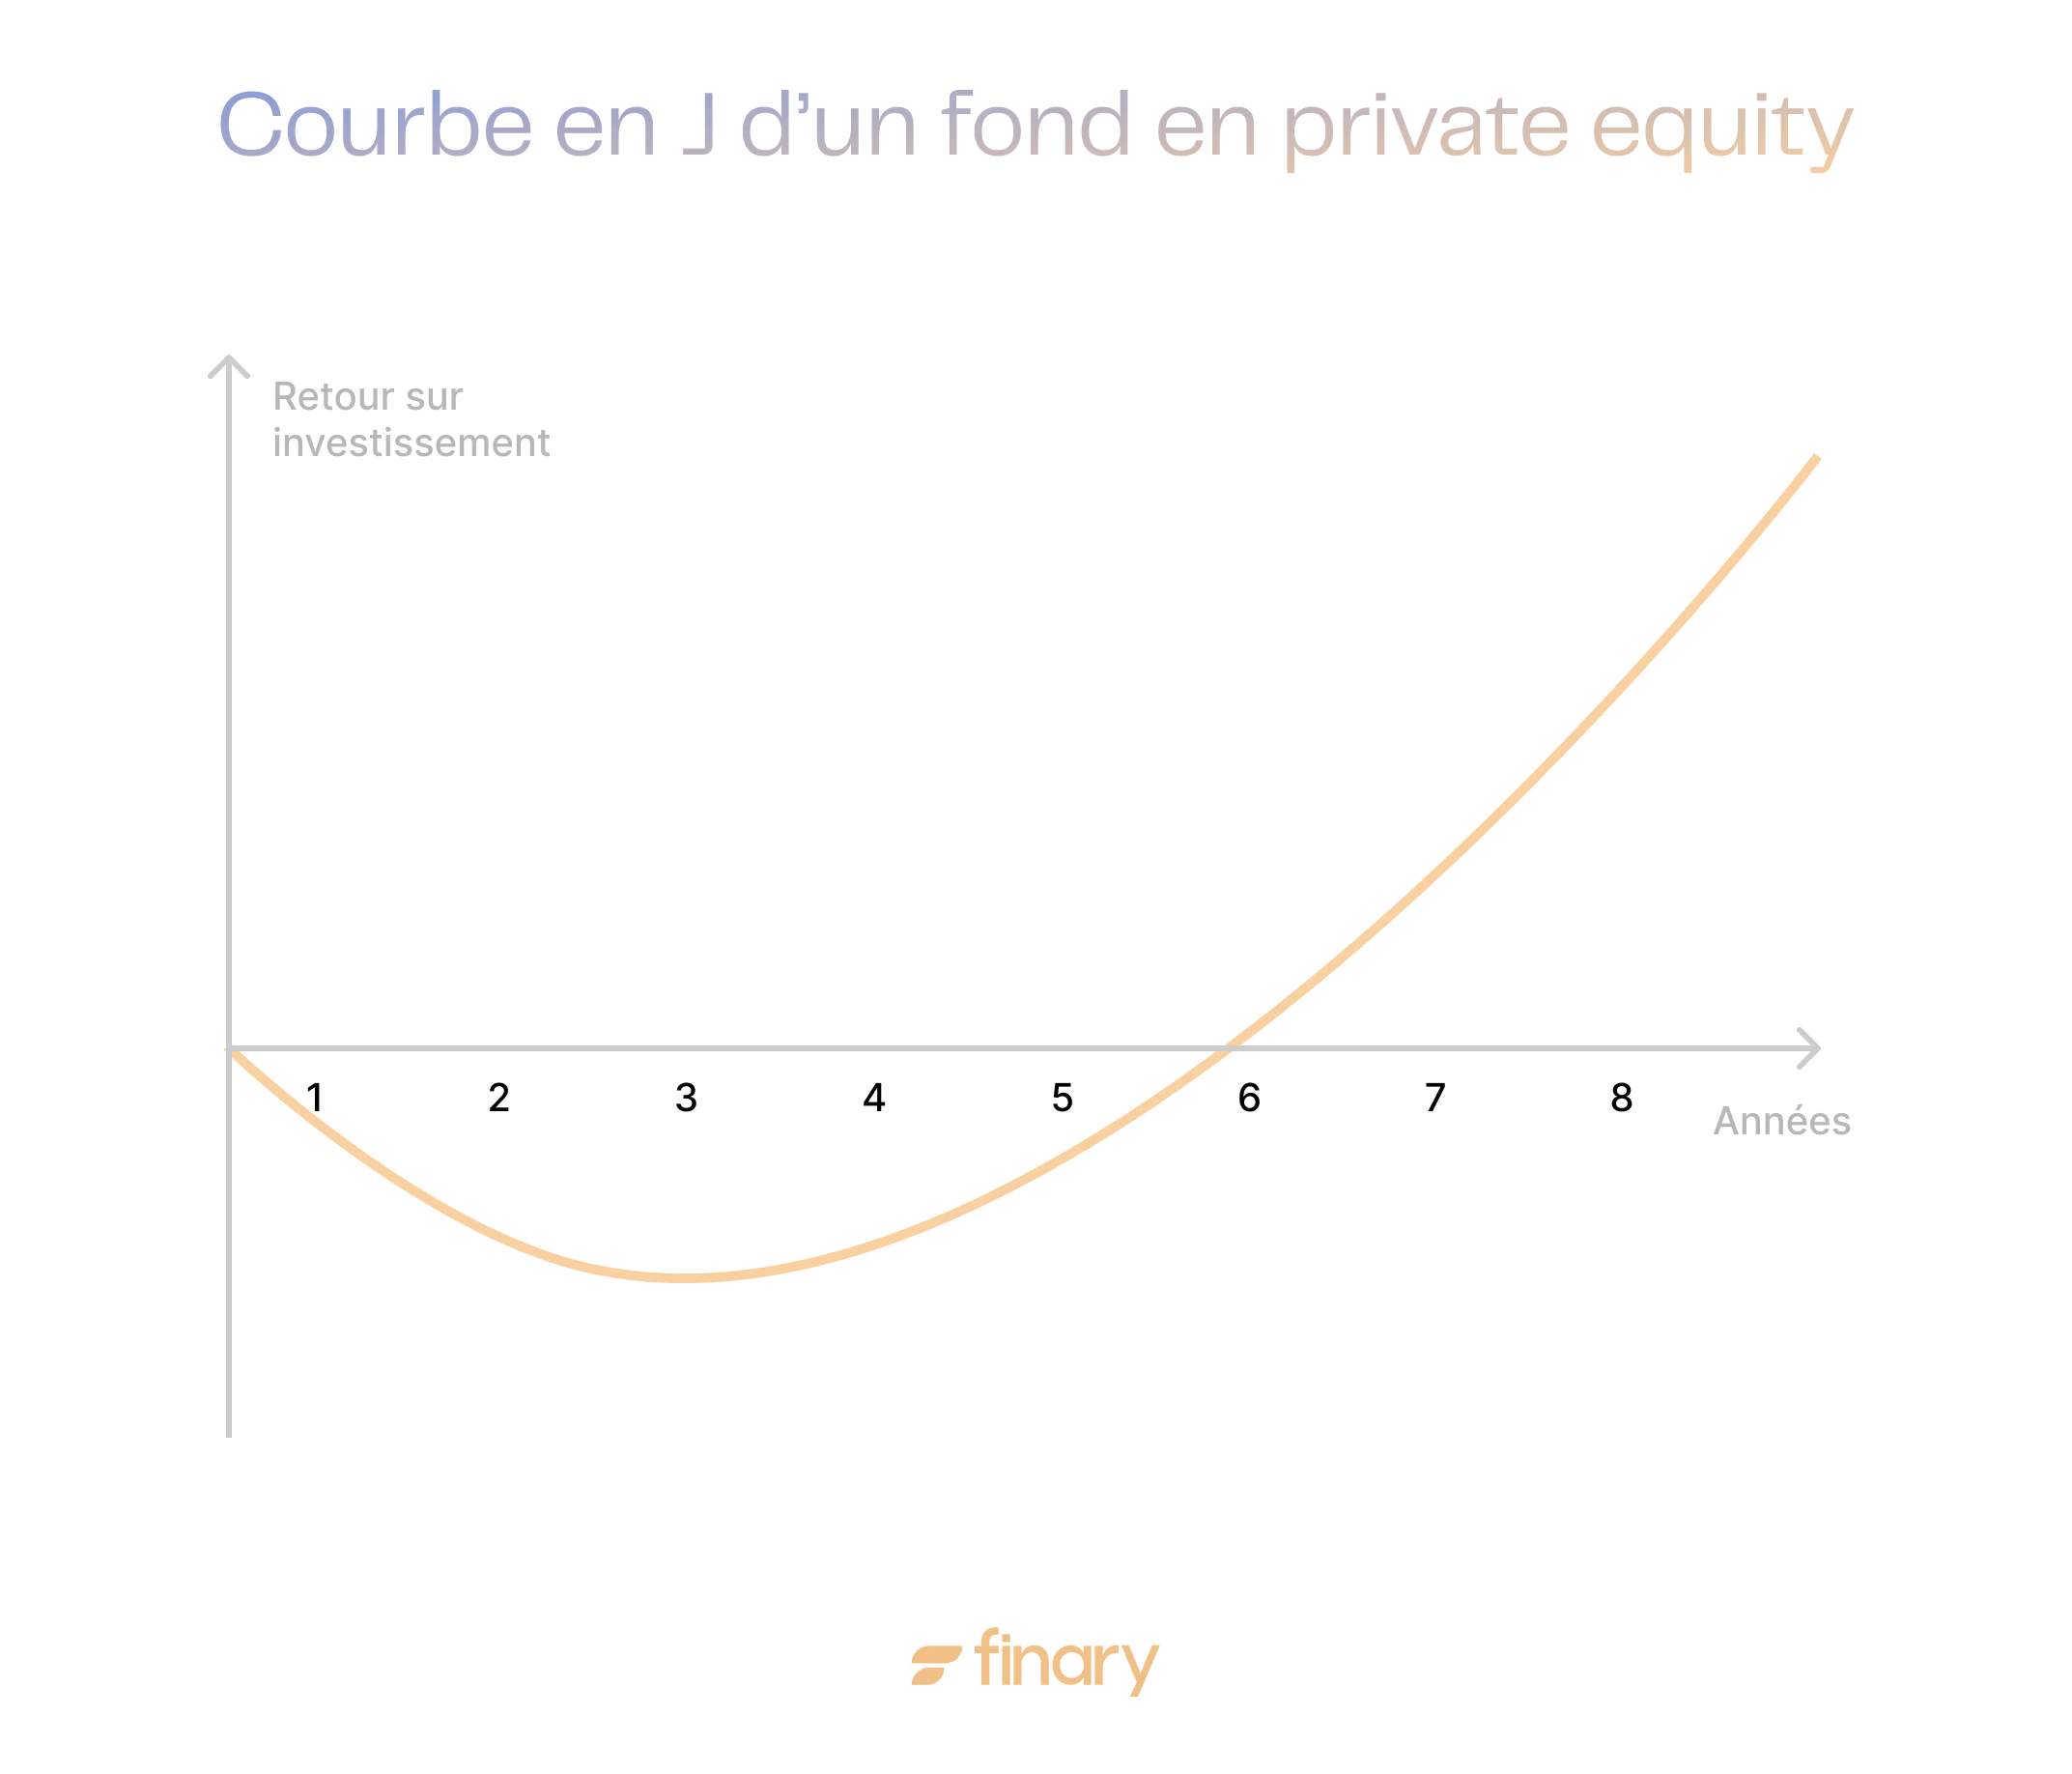
Los fondos secundarios permiten reducir el tiempo de inmovilización. Al comprar participaciones de fondos existentes, ofrecen una mayor visibilidad sobre los activos subyacentes. El horizonte de inversión es más corto (2 a 5 años) y la visibilidad sobre los activos subyacentes es mayor, pero el ticket de entrada sigue siendo elevado.
El FUNCEI (Fondo Profesional de Capital Inversión) ofrece la máxima flexibilidad con una estrategia a medida y un universo de inversión ampliado. El ticket de entrada a menudo supera 100 000 €Este apoyo es adecuado para aquellos que deseen construir una asignación sofisticada, aceptando la complejidad reglamentaria y la necesidad de un acompañamiento experto.
Cada soporte, desde el más accesible al más sofisticado, corresponde a una lógica patrimonial distinta. La elección no depende únicamente del rendimiento, sino también de la visión que se tiene de su patrimonio, de la capacidad de aceptar la ilicitud y del interés por la innovación o la proximidad a la economía real.
¿Cómo elegir el soporte de equidad privada adecuado para su perfil?
La elección de un soporte privado depende de tres criterios: el ticket de entrada móvil, el horizonte de bloqueo aceptado y el objetivo fiscal buscado (reducción de impuestos, deducción de entrada o simple capitalización).
Comparativo cifrado de medios de capital: ticket de entrada, gastos explícitos y ocultos, liquidez potencial
El ticket de entrada influye directamente en las oportunidades accesibles y la calidad de la selección. Por ejemplo, un FCPR o un FCPI es accesible desde 500 €, mientras que un FSCI o un fondo evergreen institucional a menudo requiere 100.000 € o más.
Las plataformas digitales reducen la barrera a 1.000 € o menos, pero la calidad de las ofertas varía mucho.
Además de los gastos de gestión (normalmente entre el 1,5 y el 2,5 % anual de los fondos tradicionales), es necesario prever:
- costes de rendimiento (20 % de la mejora por encima de un determinado umbral, llamado
- los gastos de entrada y salida,
- a veces gastos adicionales en sobres como seguro de vida o el PIR.
Los ETS de propiedad privada tienen tasas más bajas (0,4 % a 0,75 %), pero su exposición al no cotizado sigue siendo indirecta.
La liquidez suele ser el principal desafío. Un FCPR bloquea los fondos durante 5 a 10 años, mientras que un FCI bloquea el capital durante un período más largo, generalmente entre 8 y 12 años, sin salida anticipada posible. Los EFT y algunos fondos evergreen ofrecen liquidez mensual o trimestral, pero esto puede reducir el rendimiento potencial. Las plataformas de crowdequity a veces ofrecen un mercado secundario, pero la reventa de participaciones sigue siendo escasa.
En este cuadro se resumen las principales características:
| Apoyo | Entrada | Gastos anuales (sin incluir los gastos anuales) | Gastos de funcionamiento | Efectivo |
|---|---|---|---|---|
| FCPR/FCPI/FIP | 500 € | 2 % | 20 % | 5 a 10 años |
| 100 000 € | 1,5-2,5 % | 20 % | 8-12 años | |
| Seguro de vida (UC PE) | 1 000 € | 0,8-1,2 % (en su totalidad) + fondos | 15-20 % | Promedio (recompensa) |
| ETS PE | 100 € | 0,4-0,75 % | Ninguno | Diario |
| Plataformas digitales | 1 000 € | 1-2 % | 10-20 % | Variable |
| Fondos secundarios | 100 000 € | 1,5-2 % | 10-20 % | 2 a 5 años |
Las diferencias importantes residen en las cláusulas específicas, los costes de transacción, las comisiones de sobreperformance y, sobre todo, la capacidad del gerente para generar un rendimiento neto superior al índice público.
Análisis fiscal detallado de los soportes privados: IR, IFI, flat-tax, mecanismos de aplazamiento de impuestos
La fiscalidad del privado equity varía según el soporte elegido. Desde la Ley de Finanzas 2026, las FCPI y FIP la tradicional la FIP ya no dan derecho a una reducción del impuesto sobre la renta en la entrada. Sólo las FCPI que invierten en Jóvenes Empresas Innovadoras (JEI) y las FIP Córcega o ultramar conservan una reducción del impuesto del 30 % del importe invertido, límite máximo, con un bloqueo de al menos cinco años. Las ganancias siguen exentas del impuesto sobre la renta después de cinco años, pero sujetas a las exacciones sociales.

El seguro de vida, valorado por su flexibilidad, permite invertir en capital privado a través de unidades de cuenta. Después de ocho años, la fiscalidad se alivia gracias a una reducción anual de las ganancias, y luego una tasa de impuesto sobre la renta reducida al 7,5 % (hasta un límite de 150.000 € de primas pagadas por persona) o 12,8 % más allá, a los que se añade un 17,2 % de exacciones sociales, es decir, un flat-tax total del 24,7 % o 30 %.
El PIR ofrece una deducción de los pagos de la renta imponible, pero bloquea los fondos hasta la jubilación, salvo en caso de liberación anticipada. La fiscalidad a la salida depende del modo de retirada (capital o renta).
La cuenta de valores aplica el hal-tax del 31,4 % sobre las ganancias (12,8 % del impuesto sobre la renta y 18,6 % de las exacciones sociales desde el 1 de enero de 2026), sin ninguna ventaja particular.
Las sociedades de cartera, reservadas a los empresarios, permiten una exención parcial de los dividendos (sistema madre-hija) y facilitan algunas estrategias de transmisión, pero requieren una gestión más compleja.
En cuanto a la IFI (Ingreso en la Fortuna Inmobiliaria), las participaciones de fondos invertidos en más del 75 % en PYME no cotizadas escapan a la base imponible, bajo ciertas condiciones.Artículo 150-0 B ter del Código de Impuestos Generales) permiten a veces diferir la imposición de las ganancias en el momento de la reinversión, pero requieren un análisis preciso.
La fiscalidad nunca debe ser el único criterio de elección : una ventaja fiscal no compensa un rendimiento bajo o un riesgo mal controlado.
Su guía de decisiones paso a paso
Elija un soporte privado de equity requiere un análisis adaptado a su perfil. Los elementos que se indican a continuación son indicativos y no constituyen un consejo personalizado.
Aquí está un esquema de decisión simple:
- Horizonte de inversión :
- < 5 años: evitar el private equity tradicional
- 5-10 años: fondos secundarios, ETS
- 10 años: fondos tradicionales, FUNCIONI
- Tolerancia al riesgo :
- Alta: fondos directos, crowdequity
- Moderada: fondos diversificados, seguros de vida
- Baja: EFT, fondos secundarios
- Objetivo fiscal :
- Reducción IR: FCPI/FIP
- Transmisión: holding, seguro de vida
- Capitalización: PIR, cuenta de valores
- Monto de la inversión :
- < 10.000 €: plataformas, ETF
- 10 000-100 000 € : seguro de vida, fondos públicos
- 100 000 €: FUNCIONI, fondo institucional, directo
Este proceso debe evolucionar con su situación, la regulación y la oferta de mercado.
Evolución de los soportes private equity
El paisaje de los soportes private equity evoluciona rápidamente hacia una mayor accesibilidad y transparencia, ampliando el acceso a una clase de activos históricamente institucional, que sigue siendo reservada a inversores informados que aceptan la ilicitud y el riesgo de pérdida de capital.
Con la aparición de plataformas digitales, la flexibilización de las reglamentaciones y la innovación de los productos financieros, el private equity puede considerarse, tras un análisis de la adecuación a la situación personal, como un componente de una asignación patrimonial diversificada. Se recomienda un acompañamiento por un Consejero en Inversiones Financieras.
Preguntas frecuentes
¿Cuál es el billete mínimo de entrada en el mercado privado?
El billete de entrada depende del soporte elegido: desde 100 € a través de un EFT de private equity o desde 500 € a través de un FCPR/FCPI/FIP, frente a 1.000 € en promedio en plataformas digitales y seguros de vida, y 100.000 € o más para un SFPI o un fondo institucional evergreen.
¿Cuál es la fiscalidad de un FCPI en 2026?
Desde la Ley de Finanzas 2026, los FCPI lados clásicos la la
¿Podemos salir antes de que se cumpla un fondo de capital privado?
En principio, no para un FCPR, un FCPI, un FIP o un FCI, bloqueados de 5 a 12 años sin salida anticipada garantizada. Las ETF de private equity y algunos fondos evergreen ofrecen en cambio liquidez diaria trimestral, y algunas plataformas de crowdequity ofrecen un mercado secundario, pero la reventa de participaciones sigue siendo escasa.
¿El equipo privado es accesible a través de un PER?
Sí. El Plan de Ahorro Retiro puede incluir unidades de cuenta de propiedad privada equity. Los pagos pueden tener derecho a una deducción de los ingresos imponibles, pero los fondos permanecen bloqueados hasta la jubilación, salvo en los casos de desbloqueo anticipado previstos por la ley.
¿De qué patrimonio Finary One acompaña a un inversor en propiedad privada?
Finary One está reservado a los inversores que disponen de al menos 1 000 000 € de activos inversibles. Un wearth advisor dedicado entonces ayuda a comparar los soportes (FCPR, PHASI, seguro de vida de Luxemburgo, ETF) según la situación patrimonial y fiscal del cliente.
Fuentes
Código fiscal general, artículo 150-0 B ter (Módulo de aplazamiento de impuestos)
Autoridad de mercados financieros (AMF)
Comisaría de Seguros (CAA), Luxemburgo
Ley de finanzas 2026 (Reducción de la reducción de impuestos IR-PYME para las FCPI y FIP clásicas)
Avisos reglamentarios: Comunicación de carácter promocional: la inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. Antes de cualquier inversión, consulte el Documento de Información Clases (DIC) y, en su caso, un consejero habilitado. Finary SAS, Empresa de Inversión autorizada por la ACPR con el número 19283, miembro de la AMAFI. Corredor de Seguros con ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por AMF). Prestatario de Servicios sobre Crypto-Activos (PSCA) autorizado por AMF con el régimen MiCA con las referencias n° A2026-026 y n°N2026-008.