Seguro de vida de Luxemburgo: FAS o FID, ¿qué contrato según su patrimonio?

Actualizado el 7 de julio de 2026.
Probablemente le hayan vendido el seguro de vida de Luxemburgo como una optimización fiscal, y eso no es cierto.
Entre los dos modos de gestión, la elección se hace sobre el patrimonio y la gana de pilotar: el FID (fondo interno dedicado) confía la gestión a un gerente bajo mandato , a partir de 250.000 € , el FAS (fondos de seguro especializados) deja que el suscriptor elija sus activos, y supone una fortuna de al menos 1,25 M€ (categorías C y D). Delegar es el FID; pilotar es el FAS.
Luxemburgo no aporta ninguna ventaja fiscal propia: para un residente francés, la fiscalidad es la de un contrato francés. Su verdadero valor está en otra parte, en una protección del capital entre los más sólidos de Europa y un universo de inversión más amplio, que se desbloquea por etapas según su fortuna. Así es como se sitúan.

- No hay ventajas fiscales. Para un residente francés, se aplica la fiscalidad del seguro de vida francés (CGI), por neutralidad fiscal. Luxemburgo no añade ningún régimen de favor.
- El verdadero valor: la protección. El triángulo de seguridad (segregación de los activos entre el asegurador, un banco depositario y el regulador) y el superprivilegio hacen del subscriptor un acreedor de primer rango, sin límite máximo (artículo 118-119 de la Ley luxemburguesa de 2015). En Francia, la indemnización se limita a 70.000 € por asegurado y por compañía.
- El universo de inversión se abre por categoría de fortuna. El regulador clasifica a los subscriptores en 5 categorías (N, A, B, C, D) según la prima pagada y la fortuna declarada (carta circular CAM 26/1, vigente desde el 1 de febrero de 2026).
- FIC, FID, FAS: tres modos de gestión. El FIC (fondo colectivo mutualizado) es la entrada de gama. El FIC (fondo interno dedicado) confía la gestión a un gerente bajo mandato, a partir de 250.000 €. El FAS (fondo de seguro especializado) deja que el subscriptor elija sus propios activos, y está reservado a las categorías C y D (fortuna mobiliaria a partir de 1,25 M€).
- El FAS no es un FID al descuento: es al revés. Exige más patrimonio, porque pilotar un universo de activos amplio requiere tener los medios y la experiencia.
- La elección se hace con un Asesoramiento en gestión de patrimonio ; el seguro de vida de Luxemburgo es un producto, no una recomendación.
Este artículo es una información general y no constituye ni un asesoramiento en materia de inversión personalizado ni un asesoramiento fiscal. El seguro de vida de Luxemburgo es un producto de seguros cuyo valor puede variar tanto al alza como a la baja (riesgo de pérdida de capital en las unidades de cuenta).¿Qué cambia realmente un contrato de Luxemburgo?
El seguro de vida de Luxemburgo no ofrece ninguna ventaja fiscal a un residente fiscal francés: sus compras se imponen exactamente como los de un contrato francés. Lo que aporta es una protección del capital reforzado y un universo de inversión ampliado.
- El triángulo de seguridad. Los activos que representan su contrato se depositan en un banco depositario separado del asegurador, bajo el control del Comisaría de Seguros (CAA). Sus activos están legalmente separados del balance de la compañía.
- El superprivilegio. En caso de incumplimiento del asegurador, el suscriptor es acreedor de primer rango sobre estos activos segregados, prelación sobre todos los demás acreedores, sin límite máximo (artículo 118-119 de la Ley luxemburguesa de 7 de diciembre de 2015). Comparado con el mecanismo francés (FGAP), cuya indemnización se limita a 70.000 € por asegurado y por compañía. Es una diferencia de mecanismo de protección, no una promesa de rendimiento.
- El universo de inversión. Gestión multidivisas, valores vivos, fondos internos a medida, acceso al no cotizado y al privado equity para los bienes de alto valor: el contrato de Luxemburgo va mucho más allá de la oferta de un contrato francés estándar.
Lo que Luxemburgo no cambia: la fiscalidad, se vuelve más abajo, pero retenlo ahora, porque es el argumento más mal vendido del mercado. los inconvenientes del seguro de vida de Luxemburgo ; aquí, nos centramos en la elección del contrato.
FAS, FID, FIC: ¿Qué diferencia hay entre estos modos de gestión?
Un contrato de Luxemburgo puede alojar varios tipos de fondos internos, que se distinguen por quién gestiona y cómo. Tres vuelven, y la elección entre ellos depende de su patrimonio y de su deseo de delegar o de pilotar.
| Fondos | Quién maneja | Acceso | Para quién |
|---|---|---|---|
| FIC (Fondo Interno Colectivo) | El asegurador, gestión mutua entre varios suscriptores | Entrada de gama (categorías N a B) | Primera AV luxemburguesa, gestión llave en mano |
| FID (Fondo Interno Dedicado) | Un gerente autorizado, un mandato discrecional dedicado a su único contrato | A partir de alrededor de 250.000 € de prima | Patrimonio establecido que desea delegar la gestión |
| FAS (Fondo de Seguro Especializado) | El propio subscriptor elige sus activos (bajo control del gerente) | Reservado para las categorías C y D (fortuna ≥ 1,25 M€) | Patrimonio elevado que quiere pilotar y alojar activos específicos |
La confusión más común: creer que el FAS es una versión
¿Qué contrato elegir según su patrimonio?
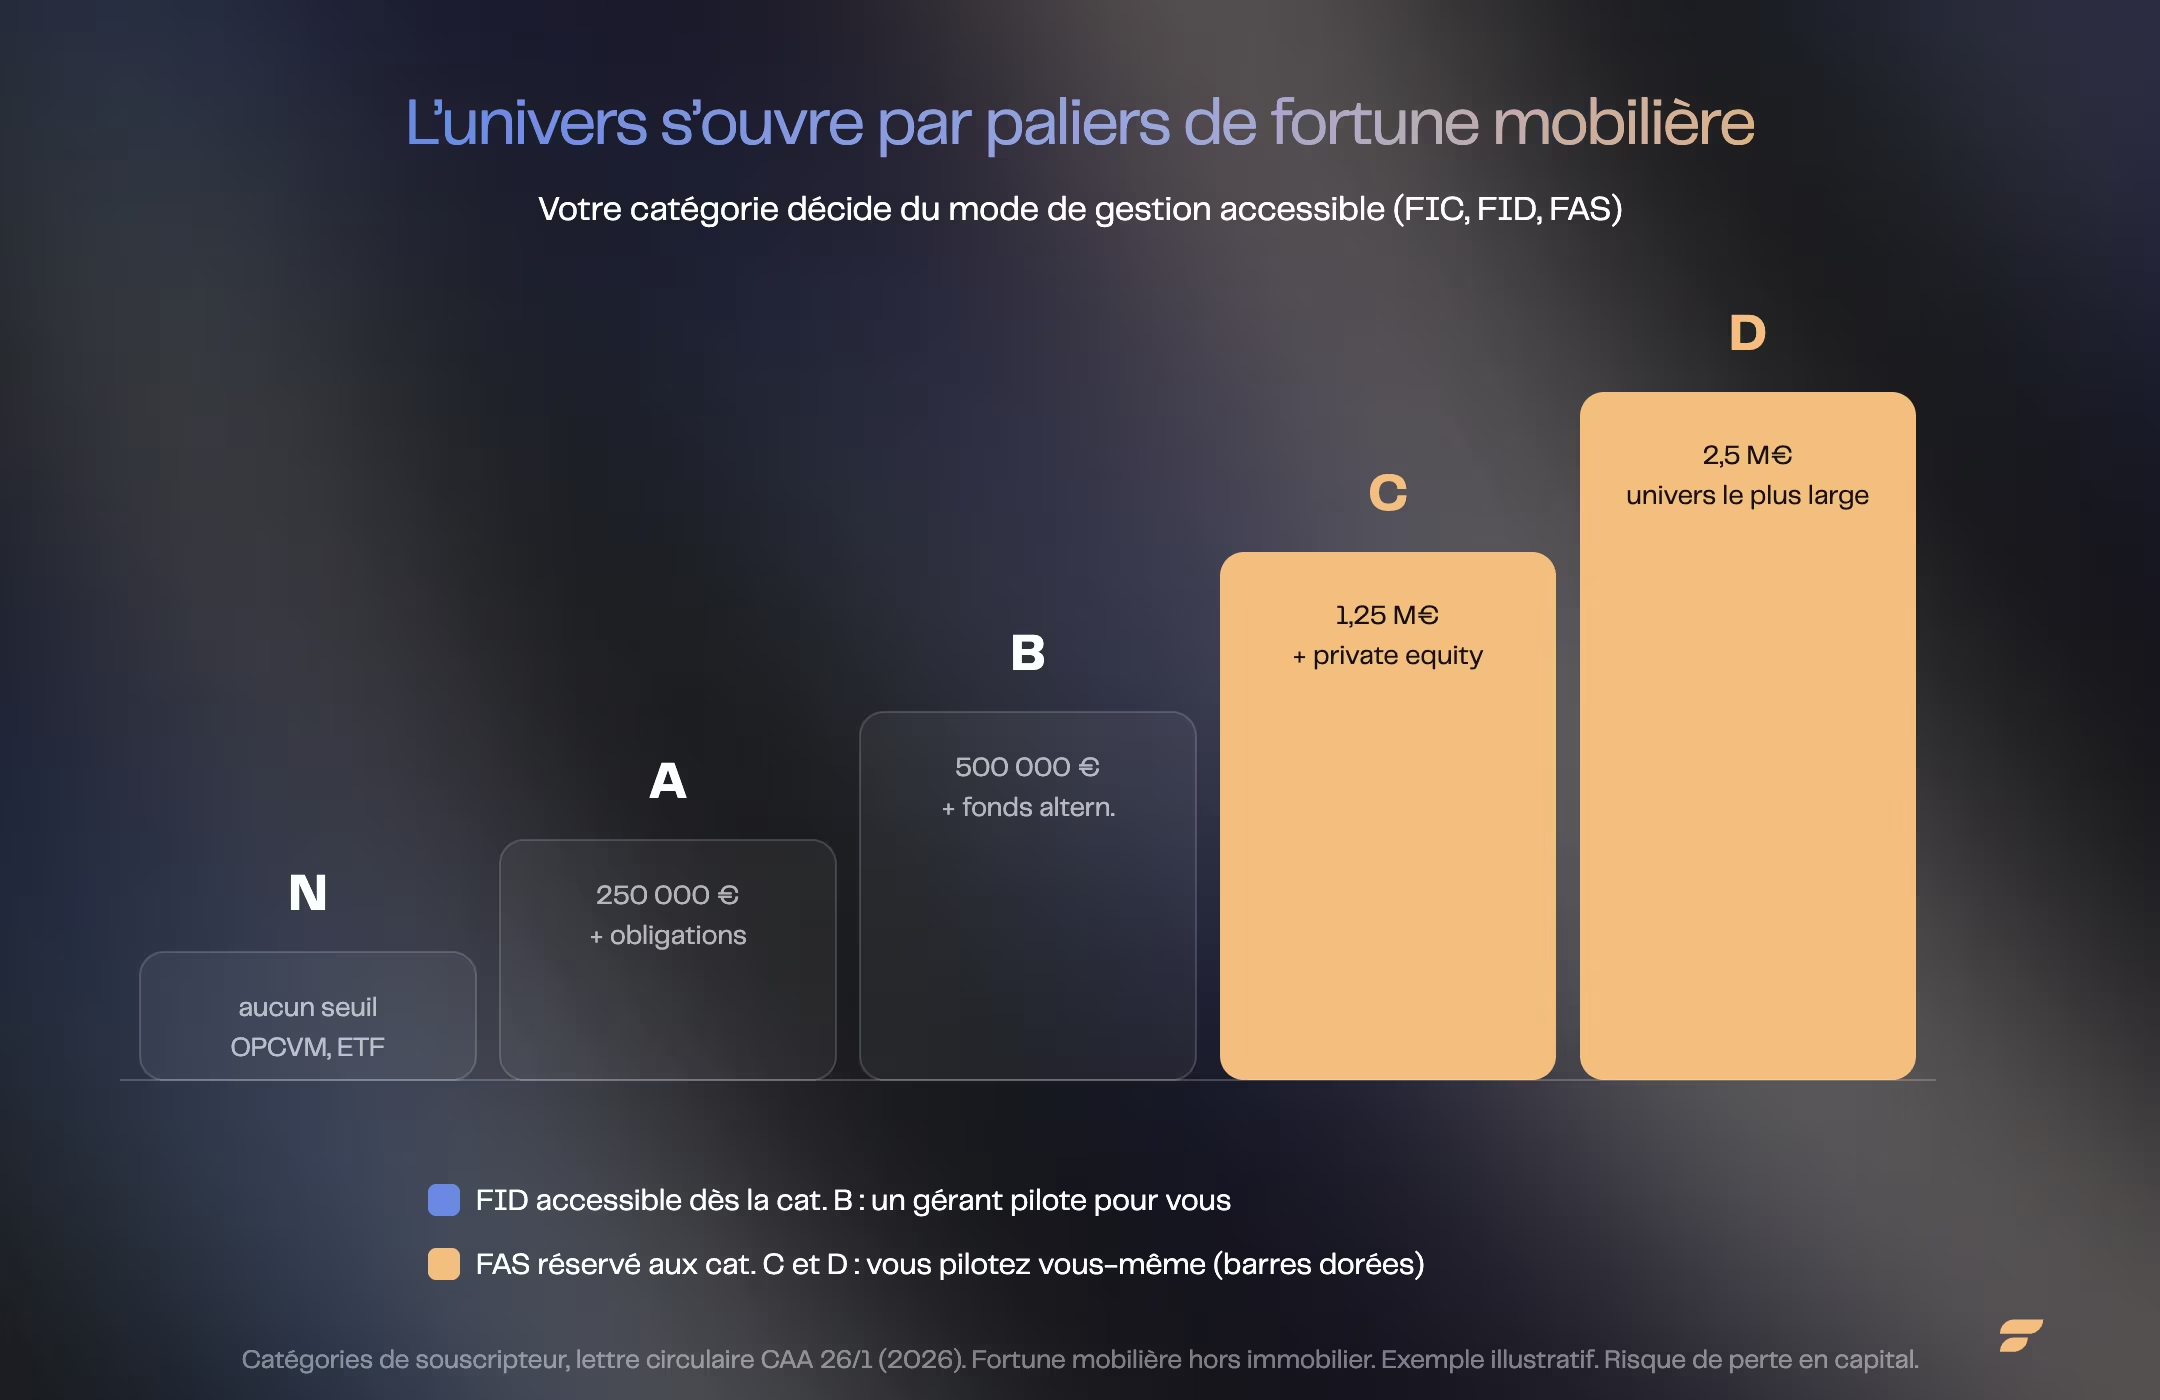
El contrato correcto depende en primer lugar de su categoría de subscriptor, definida por el regulador de Luxemburgo según su fortuna y la prima pagada. Cuanto más alta sea la categoría, más más amplio se ampliará el universo de activos y más sofisticados se abrirán los modos de gestión. Aquí está la cuadrícula (carta circular CAM 26/1).
| Categoría | Fortuna móvil | Lo que se abre |
|---|---|---|
| N (por defecto) | Sin umbral | Fondos externos y FIC, soportes estándar ( OICVM, ETF) |
| A | ≥ 250 000 € | + bonos, fondos seleccionados |
| B | ≥ 500 000 € | + fondos alternativos ampliados, FID accesible |
| C | ≥ 1 250 000 € | + private equity, fondos inmobiliarios, FAS abierto |
| D | ≥ 2 500 000 € | El Universo más amplio, FAS y FID sin restricciones de clase de activos |
En concreto, al subir los escalones: en 250 000 € de fortuna, se permanece en el FIC y fondos externos, como un buen contrato francés pero con la protección luxemburguesa. Entre 500.000 € y 1,25 M€, el FIS se convierte en la opción natural: se delega la gestión a un gerente dedicado. A partir de 1,25 M€ (categoría C) y sobre todo 2,5 M€ (categoría D), el FAS se abre, con acceso al private equity, a los títulos vivos y a los activos a medida, para quien quiera pilotar.
Un punto que las comparaciones comerciales pasan por alto: la fortuna se cuenta fuera de la propiedad inmobiliaria. Es el valor de sus instrumentos financieros, depósitos y contratos de seguro, menos sus deudas. Un patrimonio muy inmobiliario puede permanecer en la categoría baja a pesar de una fortuna total elevada.

¿Qué fiscalidad para un residente fiscal francés?
Para un residente fiscal francés, un contrato de Luxemburgo es fiscalmente transparente: es el Código General de Impuestos francés el que se aplica, como para un seguro de vida francés. Es el principio de neutralidad fiscal, y vale la pena argumentar la verdad frente a las promesas de optimización.
ElArtículo 125-0 A del CGI fija el tipo No confundir con el PEA, que pasó al 18,6 %). La transmisión al fallecimiento sigue el mismo marco que el seguro de vida francés.
En otras palabras, Luxemburgo no es elegido para pagar menos impuestos, sino para proteger y para el universo de inversión, con igual fiscalidad.
¿Debemos utilizar el crédito lombardo de un contrato de Luxemburgo?
Los contratos de Luxemburgo permiten a menudo adornar un crédito lombardo: un préstamo que se apoya en la garantía del contrato, que da acceso a liquidez sin comprar el contrato, por lo tanto sin desencadenar la fiscalidad. Esto es útil para aprovechar una oportunidad o financiar un proyecto sin desinversión.
También es un efecto de palanca, con sus riesgos: si el valor del contrato disminuye, la entidad prestamista puede exigir un reembolso o una aportación complementaria (recurso de margen). El crédito lombard no se utiliza sin una lectura precisa de su capacidad para cobrar un giro del mercado. Es exactamente el tipo de arbitraje que se ajusta a un abogado, nunca solo.
Finary One, para ubicar su categoría y enmarcar el contrato
Elegir entre FAS y FID, y estructurar más ampliamente un seguro de vida de Luxemburgo, comienza con una pregunta simple y rara vez planteada claramente: ¿en qué categoría de subscriptor estás, y qué abre realmente? La respuesta condiciona todo lo demás.
Su administrador privado, apoyado por un ingeniero patrimonial, sitúa su fortuna, aclara el arbitraje delegado (FID) o piloto (FAS), e inscribe el contrato en el conjunto de su patrimonio, en arquitectura abierta. El seguro de vida de Luxemburgo nunca es un fin en sí mismo, es un ladrillo de una asignación.
La experiencia del banco privado, en el lado de sus intereses: su patrimonio se examina en su conjunto y se pilota a lo largo de la vida, y usted mantiene la mano en cada decisión. El primer intercambio es sin compromiso y el diagnóstico no se cobra, ya 1.000.000 € de patrimonio inversible.
Finary SAS es una empresa de inversión autorizada por la ACPR (No 19283), que tiene un propósito informativo y no constituye un asesoramiento personalizado en materia de inversión; toda inversión implica un riesgo de pérdida de capital, en particular en las unidades de cuenta.
El buen contrato de Luxemburgo no es el más prestigioso. Es el que tiene el modo de gestión y el universo en consonancia con su categoría real, y su deseo de conducir o no.
Preguntas frecuentes
¿Es el seguro de vida de Luxemburgo más ventajoso fiscalmente?
No. Para un residente fiscal francés, se aplica la fiscalidad del seguro de vida francés (neutralidad fiscal): las mismas reducciones después de 8 años, los mismos tipos, las mismas exacciones sociales del 17,2 %. El interés de Luxemburgo no es fiscal, está en la protección del capital y el universo de inversión.
¿Qué diferencia hay entre FAS y FID?
El FI (fondo interno dedicado) confía la gestión a un gerente profesional bajo mandato discrecional, y se abre a partir de 250.000 € de prima. El FAS (fondo de seguro especializado) deja al subscriptor elegir sus propios activos, y está reservado a las categorías C y D (fortuna movilizada a partir de 1,25 M€). Delegar es el FID; pilotar, es el FAS.
¿Cuántos seguros de vida se pueden abrir?
Los fondos externos y el FIC son accesibles desde el ticket de entrada fijado por el asegurador (a menudo alrededor de 125 000 €). El FIS se abre a 250.000 €. El FAS supone estar en la categoría C o D, es decir, una fortuna de al menos 1,25 M€. Los umbrales de prima exactos son fijados por cada compañía.
¿Qué es el triángulo de seguridad?
Es el dispositivo de Luxemburgo que separa jurídicamente sus activos del balance del asegurador: se depositan en un banco depositario separado, bajo el control del Comisaría de Seguros. Junto con el superprivilegio, hace del subscriptor un acreedor de primera categoría, sin límite máximo, en caso de incumplimiento del asegurador.
¿Cómo se definen las categorías de subscriptor (N, A, B, C, D)?
El regulador de Luxemburgo (carta circular CAM 26/1, vigente desde febrero de 2026) clasifica a los suscriptores según dos criterios acumulativos: la prima pagada en el contrato y la fortuna declarada (excluyendo la propiedad inmobiliaria). Cuanto mayor es la categoría, más amplio es el universo de activos accesible.
¿El contrato de Luxemburgo da acceso al private equity?
Sí, pero a partir de las categorías C y D (fortuna de 1,25 M€ y más), a través de un FID o un RAS, y tras la aceptación explícita de los riesgos. Estas clases de activos presentan un riesgo de ilquididez y pérdida de capital, y un horizonte largo.
¿Hay que declarar un seguro de vida de Luxemburgo a los impuestos?
Sí. Todo residente fiscal francés debe declarar anualmente su contrato de Luxemburgo, junto con su declaración de ingresos (artículo 1649 AA del CGI). En la práctica: marcar la casilla 8TT de la declaración 2042 y adjuntar un formulario 3916 por contrato, con el valor de recompra al 1 de enero. La omisión es sancionada (multa de 1 500 € por contrato no declarado) y hace presumir ingresos imponibles.
¿Cómo puedo contratar un seguro de vida de Luxemburgo?
La suscripción se hace a través de un asegurador de Luxemburgo, en la mayoría de los casos a través de un asesor de gestión de patrimonio o un intermediario, tras un procedimiento de conocimiento del cliente reforzado. El ticket de entrada y el universo accesible dependen de su categoría de fortuna. Como el contrato no aporta ninguna ventaja fiscal propia, la elección del asegurador y del modo de gestión (FIC, FID, FAS) cuenta más que la jurisdicción.
Fuentes
- Comisaría de Seguros, circular 26/1 (en vigor desde el 1 de febrero de 2026, sustituye al LC 15/3: definiciones FAS/FID/FIC, categorías de subscriptores, normas de inversión).
- Ley luxemburguesa de 7 de diciembre de 2015 sobre el sector de los seguros (Artículo 118-119, superprimacía del subscriptor).
- Legifranne, art. 125-0 A del CGI (Funcionarios del seguro de vida: reducción de los gastos después de 8 años, tasa del 7,5 % y 12,8 %, umbral de 150.000 €).
- Finary, gestión de fortuna: invertir y proteger un gran patrimonio.
Avisos reglamentarios:
Comunicación de carácter promocional. El seguro de vida de Luxemburgo es un producto de seguro, la inversión implica un riesgo de pérdida de capital, parcial o total, en particular en los soportes en unidades de cuenta (FID, FAS, FIC) cuyo valor fluctúa y puede disminuir. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación ni un asesoramiento fiscal.
Antes de suscribirse, consulte el Documento de Información Clave (DIC) y las condiciones generales del contrato, y en su caso un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestatario de Servicios sobre Crypto-Actifs (PSCA) autorizado por el AMF con la referencia A2026-026 y la referencia N2026-008.