Rendimiento del seguro de vida en 2026: ¡el horizonte!

El rendimiento de los seguros de vida En 2026, los ahorros se interesan mucho por los inversores, y la inversión preferida de los franceses se ve afectada por el rebote de los fondos de euros y la inflación se ha reducido al 2%. Fondos seguros y unidades de cuenta más dinámicas, ¿qué opciones se ofrecen a los ahorradores?
Descubra en este artículo los resultados esperados, los criterios de selección esenciales, y los elementos para entender su seguro de vida en 2026.
Tipos de soportes de inversión
Explicación de los medios de los fondos y las unidades de cuenta
Los contratos de seguro de vida por lo general , ofrecen dos tipos de medios de inversión:
- Fondos en euros :
- Capital garantizado por el asegurador (con sujeción a su solvencia - Ley de Sapin 2, garantía FGAP hasta 70.000 €)
- Rendimiento anual declarado, no negativo
- Componentes principalmente de bonos a tipo fijo
- Unidades de cuenta (UC) :
- Inversión en activos financieros variados (acciones, bonos, bienes raíces)
- Rendimiento relacionado con la evolución de los mercados financieros
- Valor liquidativo fluctuante
Comparación de riesgos y potenciales de rendimiento entre los soportes en euros y las unidades de cuenta
Fondos en euros :
- Riesgo : Baja (garantía de capital sujeta a la solvencia del asegurador)
- Rendimiento potencial : Moderado, en promedio 2,3-2,5% en 2026
- Ventajas : Seguridad, estabilidad
- Desventajas : Descuentos en el rendimiento, sensibilidad a los tipos de interés
Unidades de cuenta :
- Riesgo : Variable por medios, posibilidad de pérdida de capital
- Rendimiento potencial :: Algunas unidades de cuenta de alto nivel mostraron cerca del 20% en 2024 para perfiles dinámicos (performancias pasadas, no prejuzgan el rendimiento futuro, riesgo de pérdida de capital)
- Ventajas : Diversificación, potencial de rendimiento superior
- Desventajas : Volatilidad, potencial de pérdidas
Para los Inversiones a largo plazo, los fondos de valores o inmuebles pueden presentar un potencial de rendimiento diferente del de los fondos en euros, a cambio de un riesgo de pérdida de capital. La diversificación entre estos diferentes soportes permite optimizar el par rendimiento/riesgo de su Seguro de vida.

Distribución entre Fondos en euros y Unidades de cuenta El importe de la asignación de activos se ajustará al perfil del inversor, a su horizonte de inversión y a su tolerancia al riesgo.
a su alcance
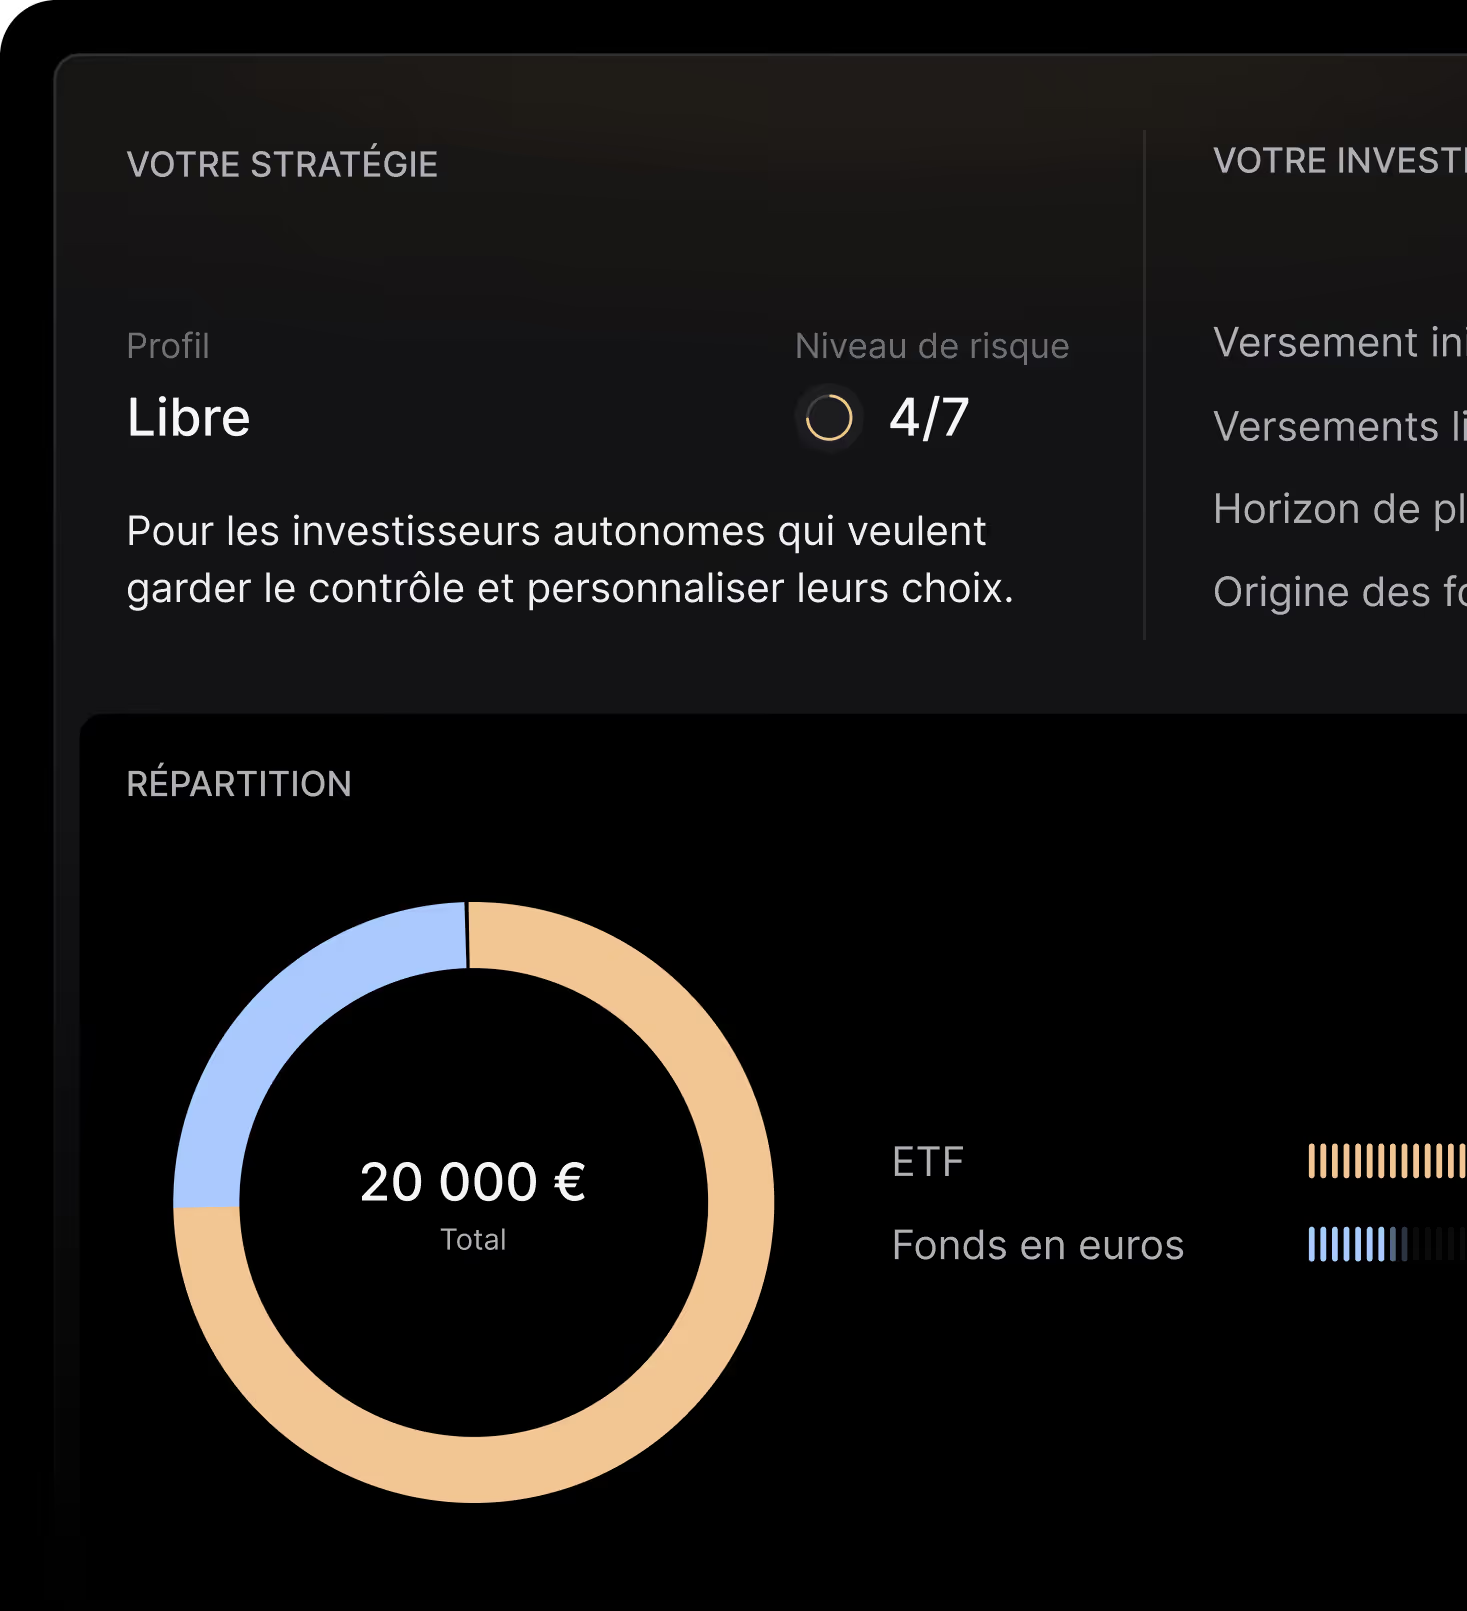
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS
Rendimiento de los fondos de euros
Comparación de la tasa media de rendimiento de los fondos del euro
El rendimiento medio de los seguros de vida en 2025 fue del 2,6%, y después de un punto histórico de 1,3% en 2021, los fondos de euros se recuperaron gradualmente, aunque los contratos presentan una gran disparidad: algunos de ellos se sitúan en el 1%, mientras que los más eficientes superan el 4%.
En varios años , se puede ver un aumento significativo del rendimiento de los distintos fondos del euro:

Impacto de los tipos de interés en los rendimientos de los seguros de vida
El aumento de los tipos de interés entre 2022 y 2023 tuvo un impacto positivo, sobre todo en los fondos de euros, que, compuestos principalmente por bonos a tipo fijo con vencimientos de 2 a 15 años, se benefician aún de las obligaciones de alto rendimiento adquiridas durante el pico de los tipos de interés. Los fondos que han recaudado grandes capitales durante este período son ventaja, ya que han podido constituir una cartera de bonos más rentable.
Efecto de la inflación en los rendimientos de los seguros de vida en 2025
En 2025, la inflación francesa se redujo considerablemente, a lo que se ha llegado en el período de investigación de la crisis. 0,9% en promedio anual según el INSEE - una de las más débiles de la zona del euro: a finales de año, sólo alcanzaba el 0,8% en un año y los ahorros se beneficiaron de esta desinflación: con un rendimiento medio del 2,6%, los fondos de euros ofrecieron un rendimiento real positivo de aproximadamente el 1,7% en 2025, recuperando así su atractivo tras varios años difíciles.
En los últimos años se ha observado que una inflación muy elevada puede erosionar el rendimiento real de la mayoría de las inversiones poco arriesgadas (como los fondos de euros o los folletos):


Cuadro comparativo de los principales seguros de vida
A continuación se presenta un resumen de los rendimientos de algunos fondos de seguro de vida de la UE en 2025:
| Nombre del organismo | Nombre del contrato | Fondos del euro | Rendimiento 2025 | Gastos |
| Finary | Finary Life | Netissima | 3 % | 0,75 % |
| Ramify | Ramify Vie | APICIL EuroFlex | 1,75 % | 1% máximo |
| Boursorama | BoursoVie | Euro Exclusivo | 3% | 0,75 % |
| Fortuneo | Fortuneo Vida | Rendimiento futuro | 2,10 % | 0,60 % |
| Yomoni | Yomoni Vida | Rendimiento futuro | 2,10 % | 0,60 % |
| LCL | LCL Vie | LCL Vie | 2,55 % | 1 % |
| Caja de Ahorro | Mil vidas iniciales 2 | BPCE Vida | 2,30 % | 0,80 % |
| Banco Postal | Cachemira 2 | Cachemira 2 | 2,30 % | 0,85 % |
| Axa | Arpegios | Global Euro | 2,5 % | 0,80 % |
| Abeja Seguros | Lucya Abeja | Abeja Activo Garanti | 2,51 % | 0,60 % |
| Linxea | Spirit 2 | Fondo Euro Nueva Generación | 3,08 % | 2 % |
| Nalo | Nalo | Eurossima | 1,75 % | 0,85 % |
Estas cifras ilustran la diversidad de rendimientos y de frescos asociados con diferentes contratos de seguro de vida. Con un rendimiento medio de 2,6% en 2025 Según France Assuranceurs, los fondos euros superan ampliamente el Livret A, cuyo tipo se ha reducido a 1,5% desde el 1 de febrero de 2026 (al 1,7% a partir del 1 de agosto de 2026) la diferencia es superior a un punto porcentual en favor del seguro de vida.
Más capital invertido
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS
Criterios para la selección de un seguro de vida
Factores que deben considerarse más allá de los rendimientos: gastos, diversidad de medios, opciones de gestión
El rendimiento es sólo un aspecto que debe tenerse en cuenta al elegir una Seguro de vidaLos criterios esenciales que se examinarán son los siguientes:
- Gastos :
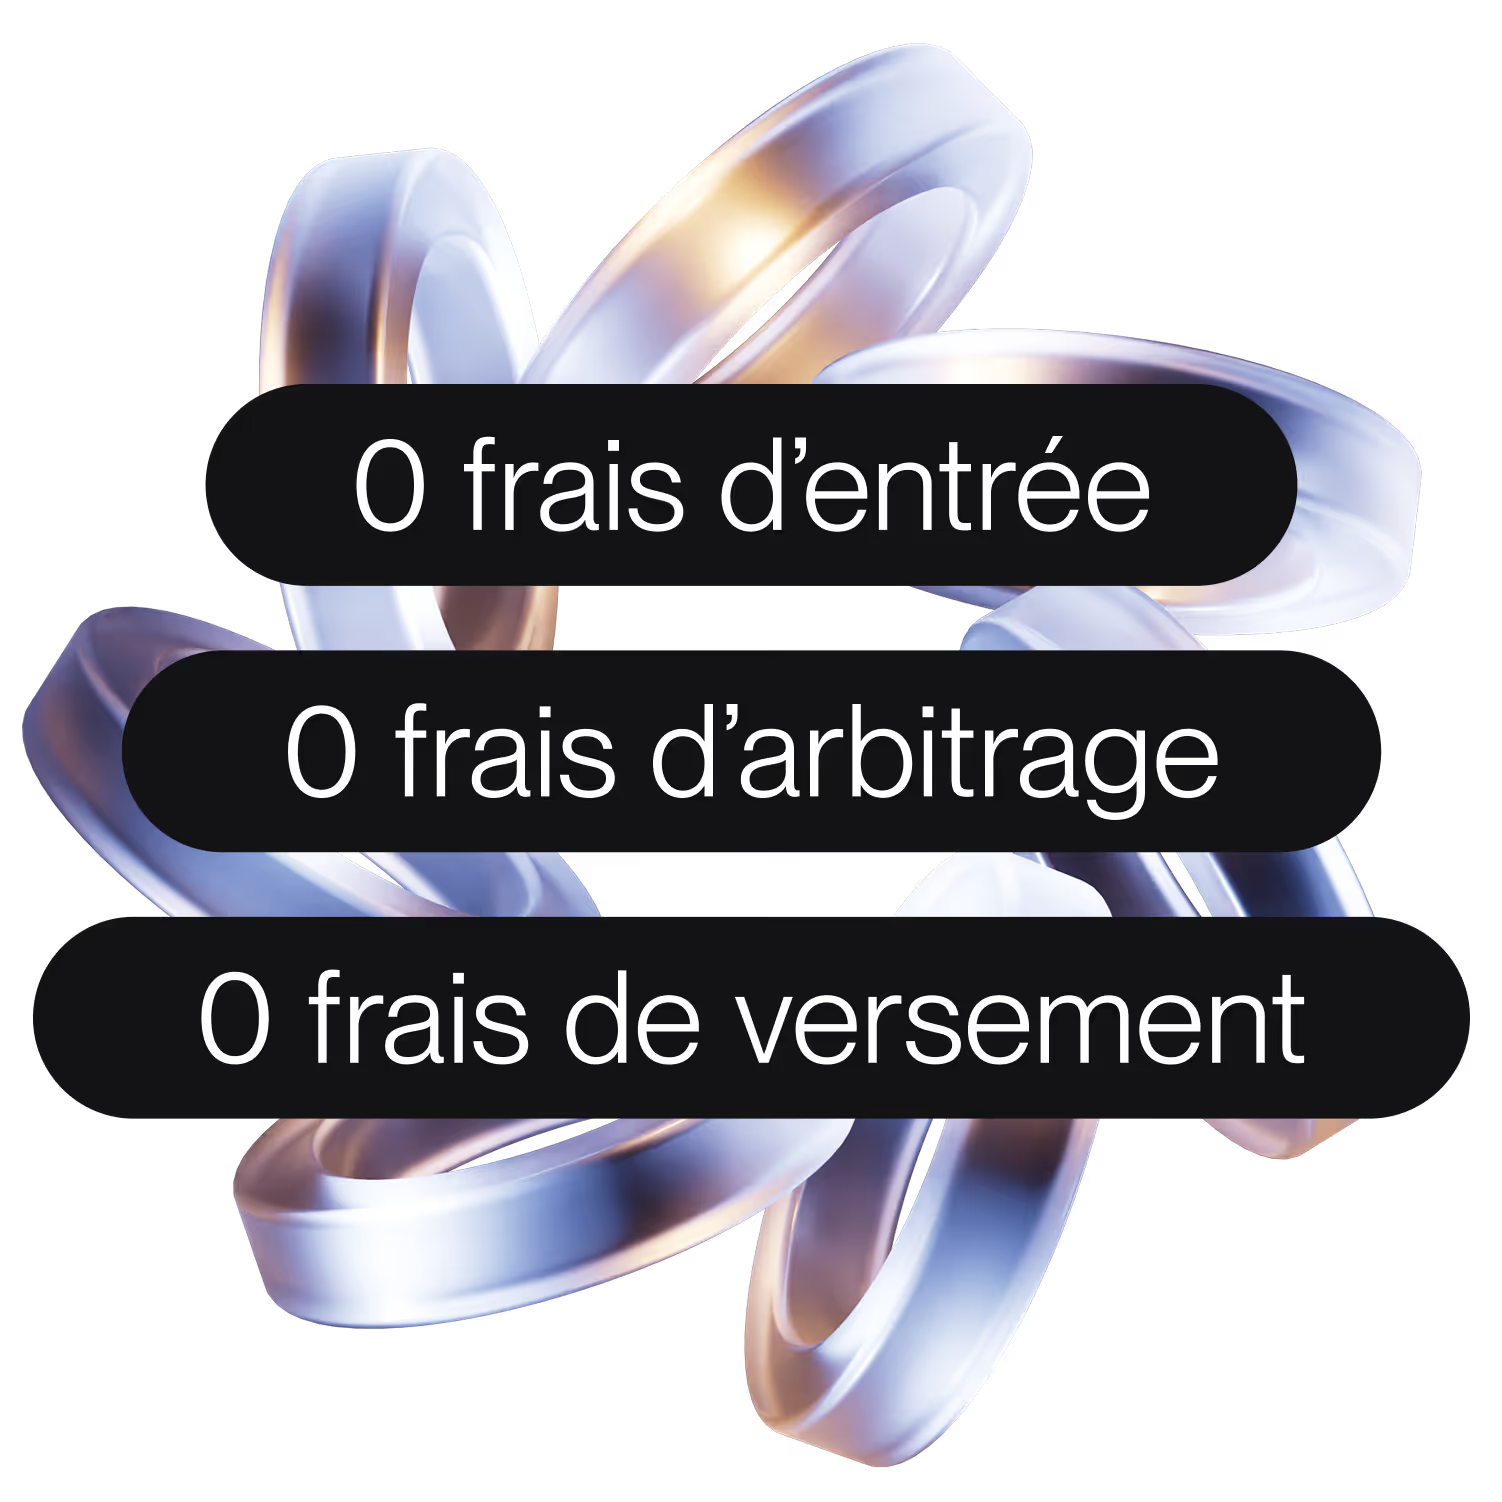
- Gastos de entrada: Algunos contratos no aplican este tipo de tarifas
- Gastos de gestión: pueden variar entre el 0,60% y el 4% según los contratos
- Gastos de arbitraje: Algunos contratos ofrecen estos servicios gratuitamente
- Diversidad de los medios de inversión :
- Número y variedad de fondos propuestos (ETF, SCPI, fondos temáticos)
- Posibilidad de invertir en activos específicos (private equity, SCPI, productos estructurados)
- Opciones de gestión :
- Gestión libre : para los inversores autónomos
- Gestión dirigida : alternativa para los que prefieren delegar
- Gestión de perfiles : asignación automática según el perfil de riesgo
- Solidez del asegurador :
- Garantías ofrecidas
- Antecedentes de rendimiento
- Calidad y disponibilidad de los servicios digitales :
- Facilidad de gestión electrónica
- Instrumentos de seguimiento y análisis de cartera
Impacto del horizonte de inversión en el rendimiento
El horizonte de inversión desempeña un papel crucial en la estrategia de inversión en el sector de la inversión. Seguro de vida :
- Corto plazo (menos de 5 años) :
- Los Fondos en euros pueden adaptarse a su perfil seguro
- Una exposición limitada a Unidades de cuenta Se puede considerar la volatilidad
- Mediano plazo (5 a 10 años) :
- Un equilibrio entre Fondos en euros y Unidades de cuenta puede ser estudiado
- A veces se prevé un aumento gradual de la participación en la UC
- Largo plazo (más de 10 años) :
- Los Unidades de cuenta pueden ser estudiados por su potencial de rendimiento (riesgo de pérdida de capital)
- Aprovechar el efecto de suavización en las fluctuaciones del mercado
Para los Inversiones a largo plazo, los fondos de inversión o inmuebles pueden presentar un potencial de rendimiento diferente al de los fondos de inversión. Fondos en euros, a cambio de un riesgo de pérdida de capital. Algunas unidades de cuenta han mostrado un rendimiento de cerca del 20% en 2024 para los perfiles dinámicos. Los resultados pasados no prejuzgan el rendimiento futuro y existe un riesgo de pérdida de capital.
El horizonte de inversión se refleja también en la fiscalidad ventajosa El seguro de vida después de 8 años de detención incluye una reducción anual de 4.600 € (9.200€ por pareja) en las ganancias y derechos de sucesión optimizados.
Al ajustar la asignación de activos en función del horizonte de inversión, el ahorro puede ajustar el par rendimiento/riesgo de su contrato de seguro de vida, al mismo tiempo que se benefician de las ventajas fiscales a largo plazo.
Perspectivas de rendimiento para el futuro
Análisis de las tendencias futuras del rendimiento de los fondos en euros
Las perspectivas de los fondos en euros pueden analizarse en el contexto actual:
- Fondos de euros siempre competitivos: con una media del 2,6% en 2025 , los fondos de euros superan en gran medida la inflación (0,9%) y el Livret A (1,5% desde febrero de 2026 y 1,7% al 1 de agosto de 2026). En este entorno, recuperan un verdadero papel de ancla en una cartera.
- Ventaja de los fondos que recaudaron en 2022-2023: estos fondos constituyeron una cartera de bonos al pico de los tipos de interés - una ventaja que persistirá aún varios años, el tiempo que estos bonos llegan a su madurez.
- UC a largo plazo: Las unidades de cuenta de los fondos de euros siguen siendo el motor de rendimiento para horizontes largos , lo que permite adaptarse a cada perfil de inversor .
La cartera consiste principalmente en bonos de tipo fijo con una duración de 2 a 15 años
¿Cómo preparar su cartera de seguros de vida para las fluctuaciones del mercado?
Para optimizar su sonido seguro de vida frente a la evolución del mercado:
- Diversificación :
- Distribución de las inversiones entre Fondos en euros y Unidades de cuenta
- Dividir las clases de activos dentro de las UC (acciones, obligaciones, bienes raíces)
- Horizon de inversión :
- Adaptar la parte de unidades de cuenta en el tiempo de inversión disponible
- Aumentar gradualmente la exposición a UC a largo plazo
- Cuidado con los gastos :
- Privilegiar los contratos sin costo de entrada
- Optar por soportes de bajo coste, especialmente ETFs
- Supervisión del desempeño :
- Comparar periódicamente los rendimientos de su contrato con la media del mercado
- Considerar la posibilidad de recurrir a un arbitraje con fondos más eficaces si fuera necesario
Al adoptar estas estrategias, los ahorros pueden posicionar mejor su cartera de seguros de vida, y afrontarán las fluctuaciones del mercado, al tiempo que ajustan su estrategia a sus objetivos.
En conclusión, el rendimiento de los seguros de vida en 2026 En un contexto favorable , el seguro de vida supera ahora al Livret A (1,5% desde febrero de 2026 y 1,7% hasta el 1 de agosto de 2026) y a la inflación (0,9%), con un promedio del 2,6% para los fondos en euros , pero la elección de un contrato de rendimiento requiere un análisis exhaustivo de los costes, la diversidad de los soportes y las opciones de gestión.
El horizonte de inversión sigue siendo un factor clave en la estrategia de inversión, que influye en la distribución de fondos en euros seguros y unidades de cuenta más dinámicas.
Objetivos
Avisos reglamentarios:
Comunicación de carácter promocional. La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal.
La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera. En caso de crisis sistémica grave, la ley Sapin 2 permite limitar temporalmente las retiradas (liquidez), sin poner en entredicho el capital garantizado. Las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital.
Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). PSAN registrado en la AMF con la partida E2022-057.