Seguro de vida sin gastos: ¿mito o realidad en 2026?
• Seguro de vida sin gastos • La promesa está en todas partes. Es mitad verdad, y medio engañosa. Algunos gastos han desaparecido realmente de los mejores contratos. Otros nunca desaparecerán, porque son la condición incluso para que su dinero sea invertido.
¿Entonces, mito o realidad? Esta guía rebanada. Cartografía todos los gastos de un seguro de vida, distingue aquellos que un buen contrato elimina de aquellos que son incomprensibles, cifra su impacto en 20 años, y da un método para detectar un contrato realmente barato.
En una frase: un seguro de vida la vida sin costes la , significa normalmente cero gastos de entrada, pago y arbitraje, pero los gastos de gestión siguen existiendo, tanto en la sobre como en los soportes.

• Seguro de vida gratuito • ¿De qué se habla realmente?
Cuando un contrato se presenta como ¡sin gastos ! , casi siempre habla de los gastos de entrada. Es un argumento de marketing real, pero parcial. Administrar un contrato e invertir su dinero tiene que tener un coste.
Por lo tanto, la pregunta correcta no es ¿es este contrato gratuito?
Para decidir primero, hay que conocer la lista completa de los posibles gastos.
Los gastos de un seguro de vida: la cartografía completa
Un seguro de vida puede incluir hasta seis familias de gastos, y conocerlas es saber dónde mirar.
| Tipo de gastos | Contrato tradicional | Mejor contrato en línea |
| Gastos de entrada/pago | Hasta 3 a 5 % | 0 % |
| Gastos de arbitraje | 0,5 % a 1 % por operación | 0 % |
| Gastos de gestión anuales (en su totalidad) | 0,8 % a 1 % | 0,5 % a 0,6 % |
| Gastos de gestión de los soportes (UC, EFT, fondos) | 0,2 % a 2 % | 0,1 % a 2 % según soporte |
| Gastos de gestión (mandato) | 0,2 % a 1 % | 0 % a 1 % según la opción |
| Gastos de pago programados | A veces | 0 % |

Buenas noticias para comparar: desde el 1 de junio de 2022, la normativa impone a cada asegurador publicar un Cuadro normalizado de gastosEs su mejor punto de partida para juzgar un contrato. Para medir lo que cuestan los altos costes, lea también nuestra guía sobre los gastos del seguro de vida y nuestra selección de Los peores seguros de vida.
Los costes que los contratos en línea realmente eliminan
Aquí es donde la promesa la la la
Los gastos de entrada y de pago Primero. En un contrato tradicional, pagar 10 000 € podía costar 300 a 500 € inmediatamente. En un buen contrato en línea, estos gastos son de cero: 100 % de su pago se invierte.
Los gastos de arbitraje La Comisión ha decidido que la ayuda a la exportación se refinanciaría en el marco de la política de la Comunidad. Gastos de pago programados, finalmente, también desaparecieron.
Finary Life, por ejemplo, aplica 0 gastos de entrada, 0 gastos de pago y 0 gastos de arbitraje, con 0,50 % de gastos de gestión anuales en las unidades de cuenta. Los gastos de los soportes se aplican además.
Más capital invertido
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS, 58 rue de Monceau 75380 Paris 8, ORIAS n° 21001279 (CIF y COA)
El mito del ¡100 % sin gastos ¡: los gastos incomprensibles
Aquí está la parte que el marketing olvida mencionar. Dos familias de gastos nunca desaparecen, ya que pagan un servicio real.
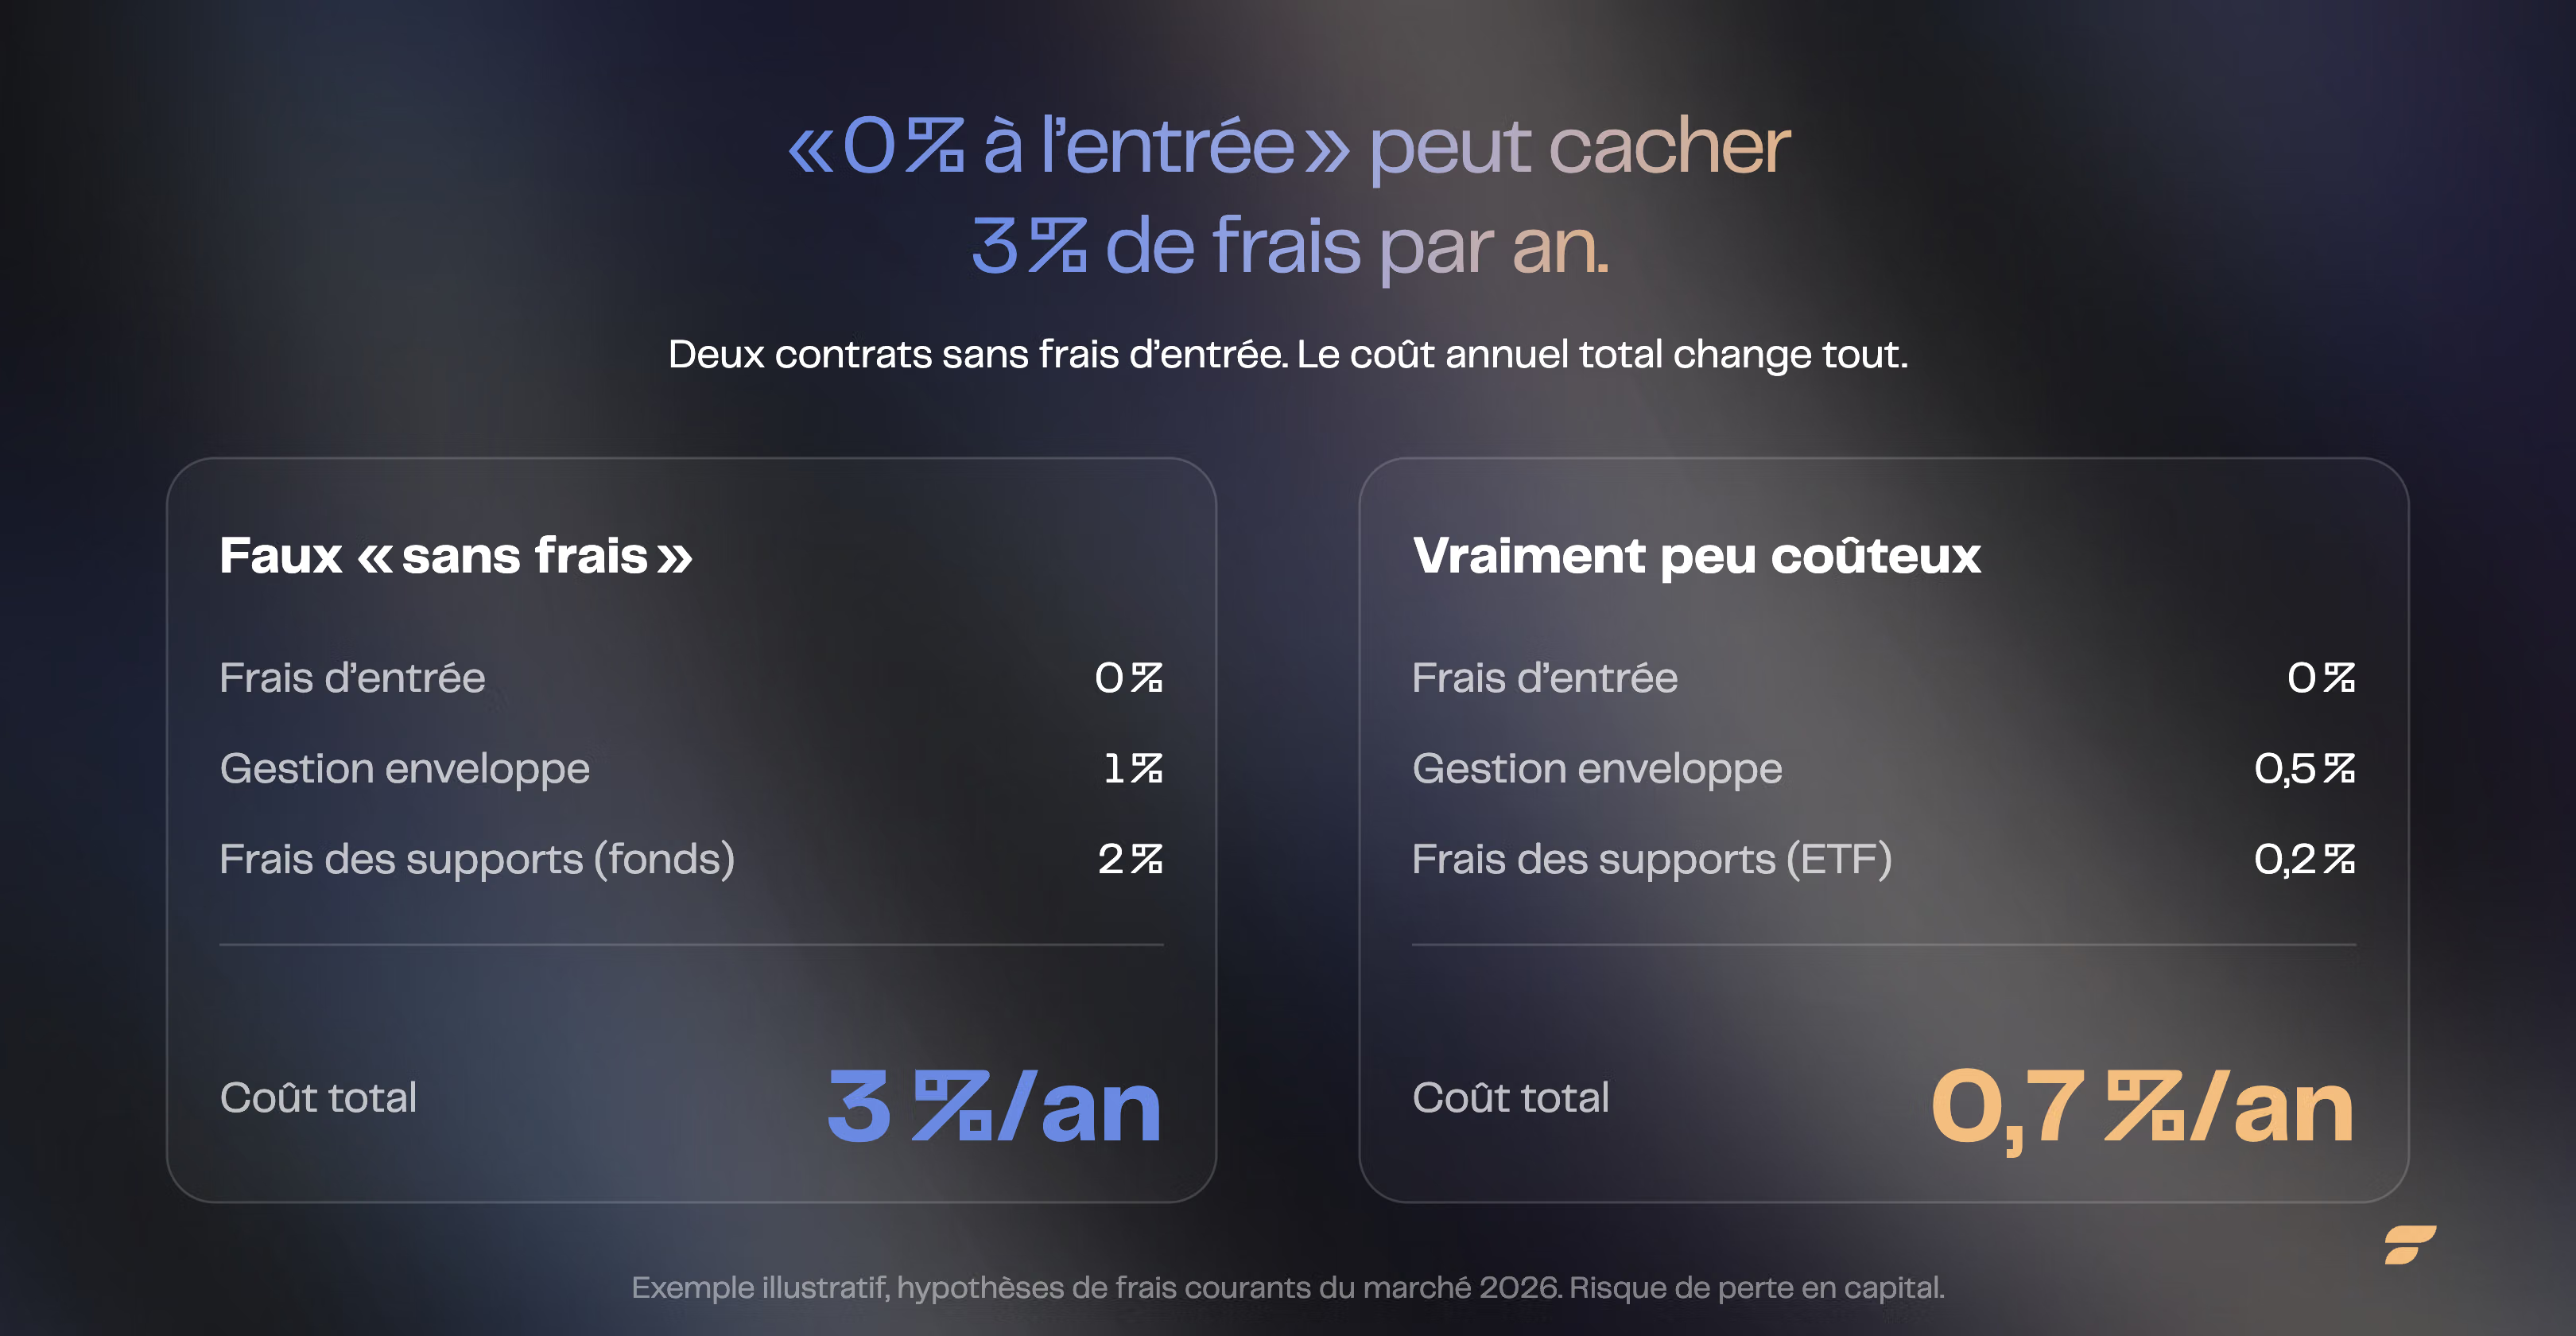
Los gastos de gestión de la dotación El asegurador gestiona su contrato, lleva las cuentas, realiza el seguimiento. Este servicio tiene un coste anual, que se carga del saldo pendiente, generalmente entre 0,5 % y 1 %. Ningún contrato serio baja a cero en esta partida.
Los gastos de los soportes En Francia, un EFT presenta una media de gastos anuales de entre 0,3 % y 0,4 % según los datos AMF 2025, mientras que los fondos activos de acciones se sitúan en promedio entre 1,3 % y 1,4 % y pueden superar el 2 % para los más costosos.
Por tanto, un contrato

¿Cuánto cuesta su capital durante 20 años
Los gastos parecen irrisorios en un año. En 20 años, se comen una parte enorme de su rendimiento, por el simple juego de intereses compuestos al revés.
En un capital de 10.000 € a 5 % bruto durante 20 años, pasar de 0,5 % a 2 % de gastos anuales cuesta varios miles de euros de capital final. La diferencia no proviene del rendimiento de los mercados, sino sólo de los costes. Un contrato poco cargado toma así, año tras año, un anticipo decisivo sobre el rendimiento neto. Compara con nuestra guía sobre el rendimiento neto. rendimiento del seguro de vida.
Cómo detectar un contrato realmente barato
Ahora que conoces todos los cargos, aquí está la lista de verificación para juzgar un contrato en cuestión de minutos, la tabla estandarizada del contrato ante los ojos.
- Gastos de entrada y de pago : exija 0 %. Es la norma de los buenos contratos en línea.
- Gastos de arbitraje : apuntar 0 %, especialmente si tiene previsto ajustar su asignación.
- Gastos de gestión de la dotación : un buen nivel se sitúa en torno al 0,5 % en las unidades de cuenta para los contratos en línea más competitivos. La media del mercado es de aproximadamente 0,82 % en gestión libre y 0,88 % en todas las gestiones (Francia Aseguradores, 2025): más allá del 1 %, se impone la vigilancia.
- Gastos de apoyo : Preste atención a los ETF En lugar de los fondos que se cargan al 2%, los costos son bajos.
- Gastos de gestión : sólo examinar si usted elige la gestión delegada, y comparar.
Para ir más lejos, nuestra guía detalla los gastos de gestión de un seguro de vida.

Una última trampa... elegir un contrato sólo por sus gastos sería un error de simetría... y los gastos son muy importantes, pero no lo hacen todo.
Lo que realmente importa es que rendimiento neto de los gastosUn contrato de 0,5 % que sólo ofrece fondos deficientes puede hacer menos que un contrato ligeramente más caro pero bien acolchado. Fondos en euros, la anchura de la elección de soportes, y el acompañamiento.
La buena rejilla de lectura es simple. Los bajos gastos son un excelente punto de partida, nunca un punto de llegada. Un contrato ideal combina tarifas reducidas y soportes de calidad.
La palabra del fin
Entonces, el seguro de vida sin gastos: mito o realidad? Ambos. Los gastos de entrada, pago y arbitraje han desaparecido de los mejores contratos: es la realidad. Pero el ¡100 % gratis ¡ ! , , sigue siendo un mito, porque administrar e invertir su dinero siempre tiene un costo. El verdadero ganador no es el que persigue el ¡Ningún precio , es el que paga el precio justo por un contrato eficiente. Visite los gastos bajos, pero nunca se detenga con la palabra ¡gratis !
FAQ: seguro de vida gratuito
¿Existe un seguro de vida 100 % sin cargo?
No. Los mejores contratos eliminan los gastos de entrada, pago y arbitraje, pero siguen existiendo gastos de gestión de la cubierta y de los soportes.
¿Qué gastos podemos evitar realmente?
Los gastos de entrada, pago programado y arbitraje. En un buen contrato en línea, estos tres puestos son 0 %.
¿Cuáles son los gastos de seguro de vida que se cobran?
Los gastos de gestión anuales de la dotación, que serán sufragados por el asegurador, y los gastos internos de los soportes, como los de las ETF o los fondos.
¿Cómo sé si un contrato es caro?
Aporta los costes de gestión de la cubierta y los de los soportes. Ayuda con la tabla estandarizada de tarifas. Un contrato en línea de 0,5 % de sobre con ETF de bajo costo es muy competitivo.
¿Los gastos de un ETF están incluidos en los del contrato?
No. Los gastos de un ETF o de un fondo se cargan además, directamente, del rendimiento del soporte, y se añaden a los gastos de gestión de la dotación.
¿Es el mejor contrato sin costo de entrada?
No. Cero gastos de entrada es un buen signo, pero el rendimiento neto también depende de los gastos de gestión, la calidad de los soportes y el fondo en euros.
Avisos reglamentarios:
Comunicación de carácter promocional. La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal.
La garantía de capital de los fondos en euros es proporcionada por el asegurador y depende de su solidez financiera. En caso de crisis sistémica grave, la ley Sapin 2 permite limitar temporalmente las retiradas (liquidez), sin poner en entredicho el capital garantizado. Las unidades de cuenta no están garantizadas y presentan un riesgo de pérdida de capital.
Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un asesor autorizado.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). PSAN registrado en la AMF con la partida E2022-057.