Private Equity vs Bolsa: rendimientos comparados en 10 años
Actualizado el 10 de agosto de 2026
En los últimos diez años, el private equity francés ha expedido un rendimiento neto del 10,7 % anual frente al 9,5 % del CAC 40, a un precio de una iquidez de 7 a 10 años. Este artículo compara sus rendimientos, riesgos y costes en varios horizontes, y explica cómo combinarlos según su patrimonio.

- El private equity muestra una fuerte dispersión: primer cuartil al 22,0 % de TRI neto en 10 años, último cuartil al -7,6 %.
- El acceso sigue reservado: Finary One abre el private equity a los particulares desde € 1.000.000 de patrimonio invertida, con un acompañamiento dedicado.
- El private equity cobra 1,5-2 % de gestión más 20 % de carried interest, frente a 0,1-0,5 % de una ETF acciones.
- Los billetes de entrada en el mercado privado van de 1 000 € a más de 100.000 €, en comparación con unas pocas decenas de euros para invertir en bolsa.
- El rendimiento pasado no prejuzga el rendimiento futuro: el private equity implica un riesgo de pérdida de capital e ilquididez.
Sin embargo, la mayoría de los inversores particulares todavía no conocen esta clase de activos, convencidos de que sigue siendo la esfera de los fondos financieros y de los fondos institucionales.
Esta percepción oculta una revolución silenciosa: el private equity se democratiza y se hace accesible a un público de inversores más amplio.
Comprender los fundamentos
¿Qué es el private equity?
El private equity (PE) consiste en invertir en empresas no cotizadas. Este tipo de inversión implica un compromiso a largo plazo y una riesgo para acompañar la transformación de las empresas.
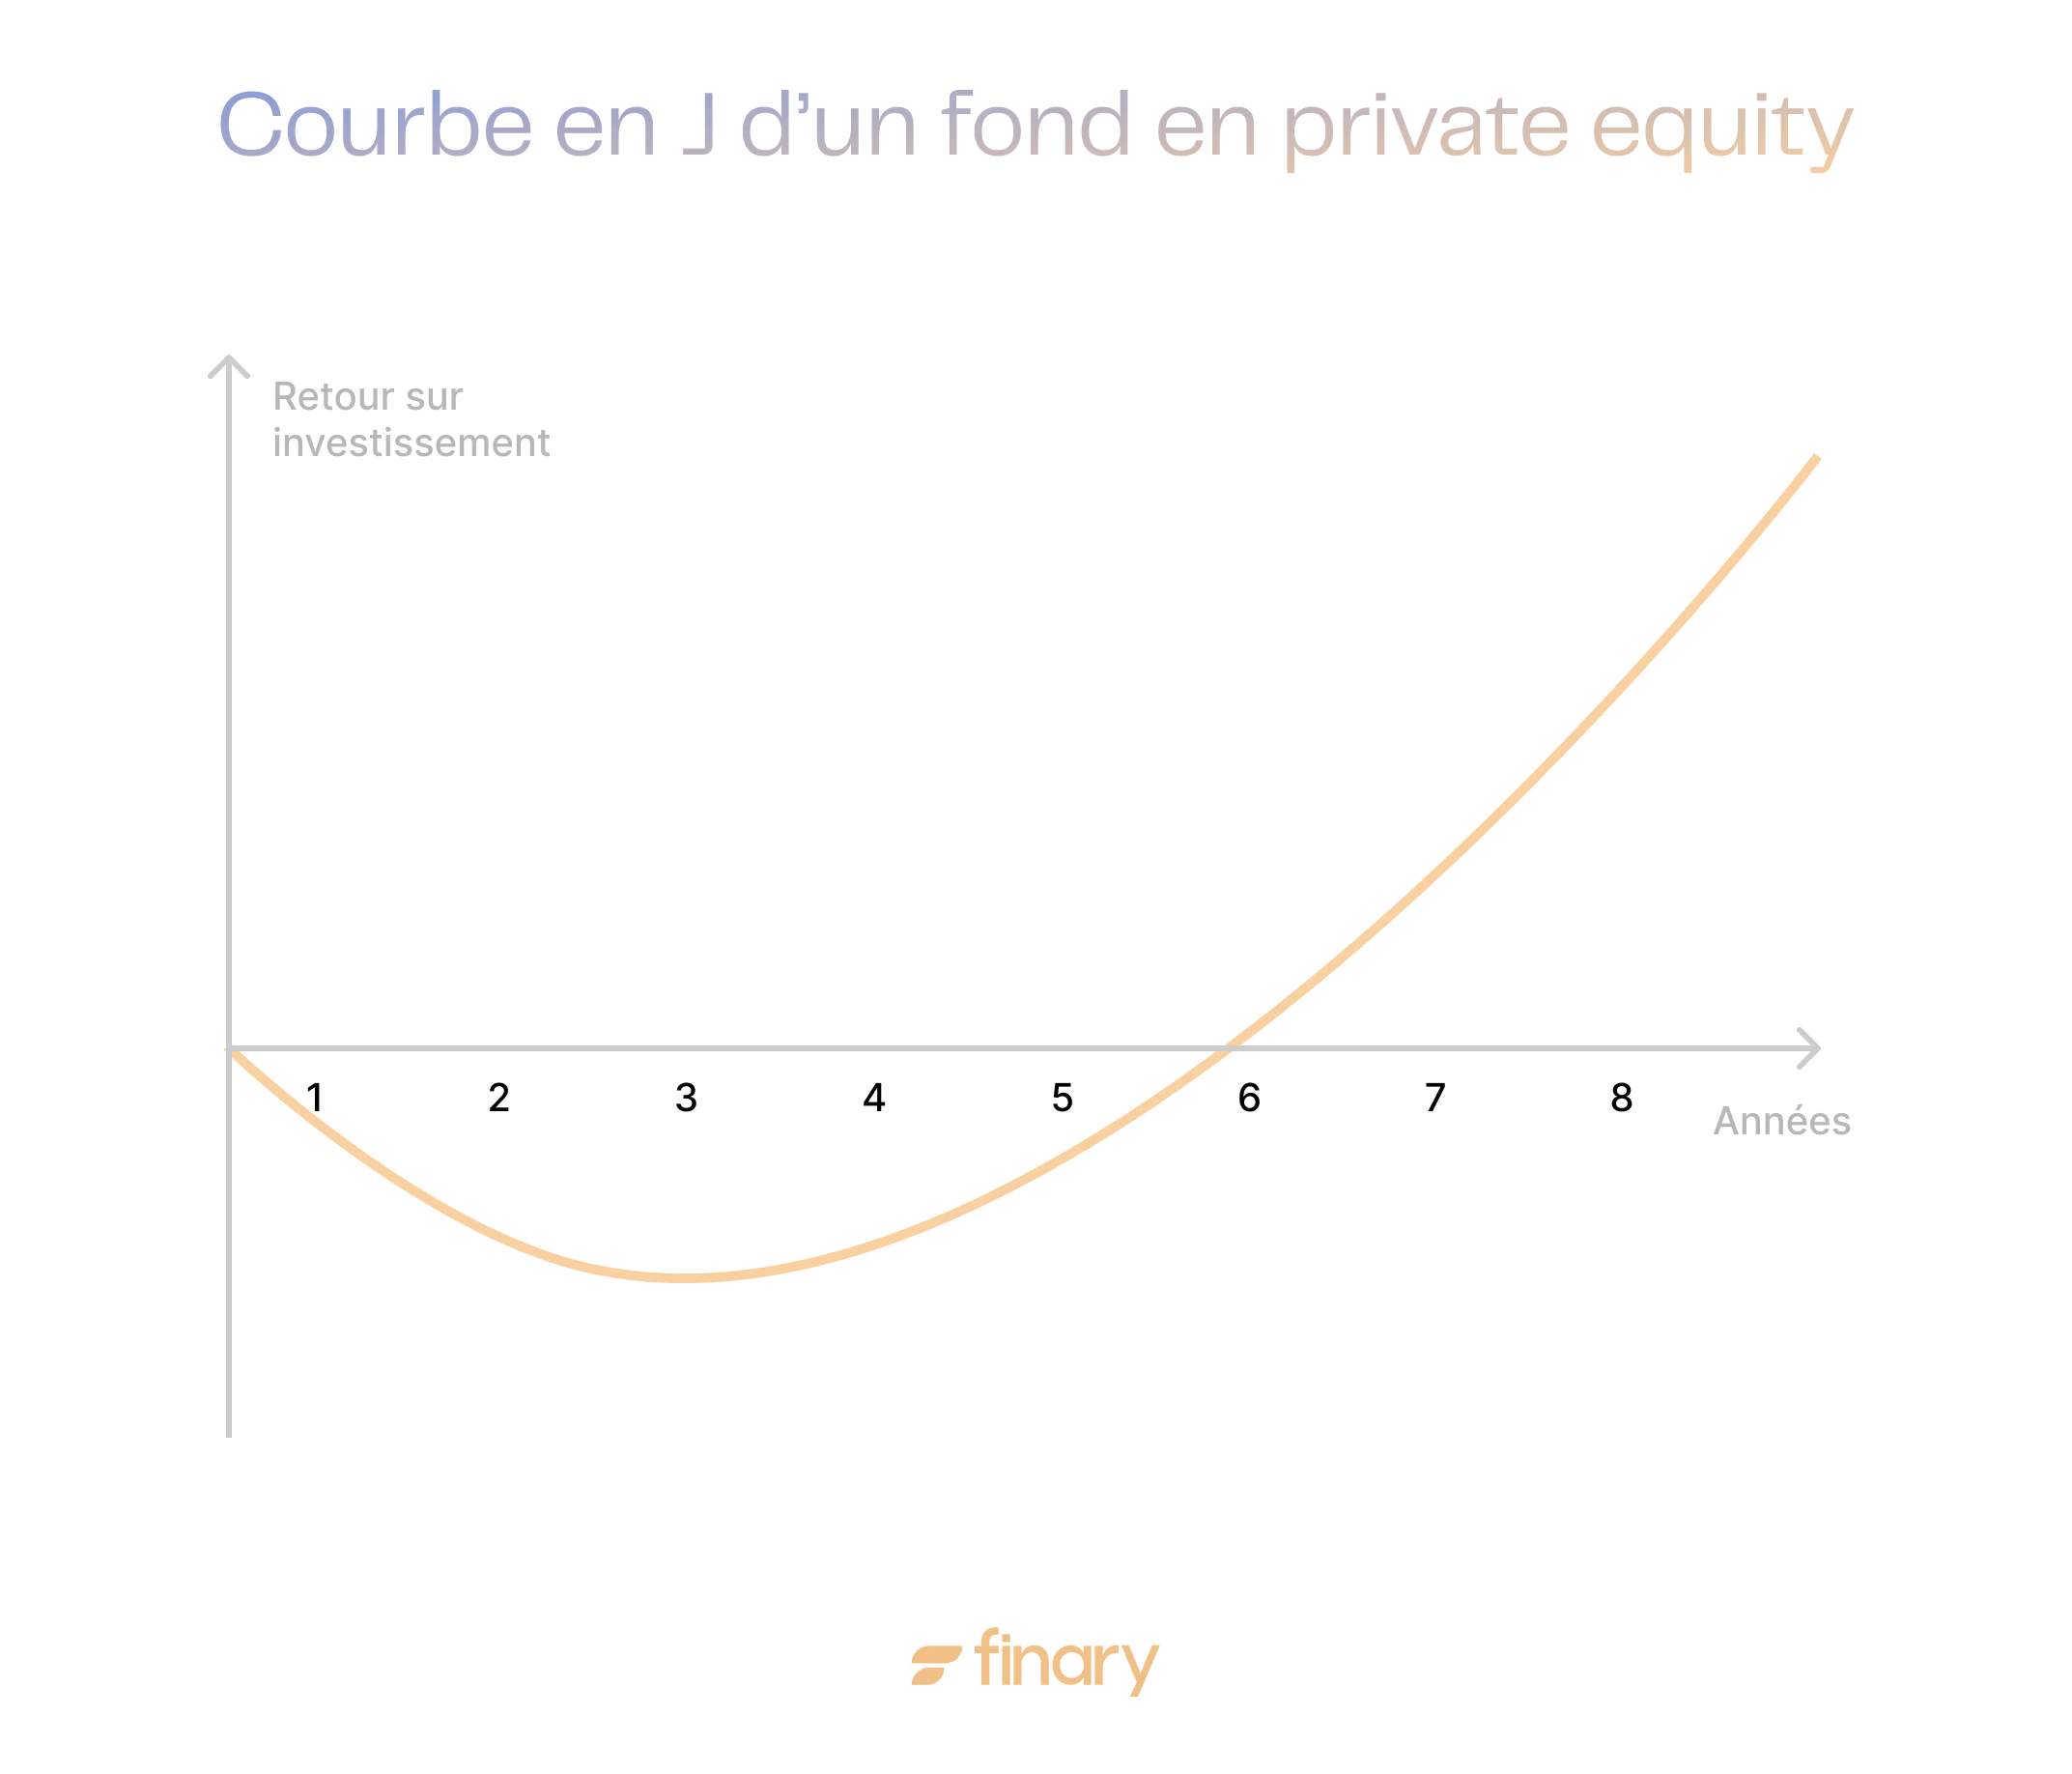
En PE, la curva de la curva J
Inversión en bolsa

La Bolsa es un mercado público, una liquidez elevada, una transparencia total, pero esta facilidad de acceso va acompañada de una elevada volatilidad.
Private equity vs bolsa: diferencias fundamentales
| Criterio | Private equity | Bolsa |
|---|---|---|
| Acceso | Reservado, alto ticket | Abierto a todos |
| Efectivo | Baja, 7-10 años | Alta, instantánea |
| Rendimiento histórico | 10,7 %/año neto (FR, finales de 2015 a finales de 2025) | 9,5 %/año (CAC 40 dividendos reinvertidos, finales de 2015 a finales de 2025) |
| Volatilidad | Suelta (valo trimestral) | Fuerte, diario |
| Gastos | 1,5-2 % + carried | 0,1-0,5 % (ETF) |
El rendimiento pasado no prejuzga el rendimiento futuro. El private equity presenta una gran dispersión entre fondos.
¿El private equity realmente sobreperfora la beca?
Según el estudio France Invest x EY, sí, pero con una fuerte dispersión entre fondos: a 10 años (finales de 2015 a finales de 2025), el private equity francés muestra un TRI neto medio del 10,7 % frente a 9,5 % para el CAC 40, una diferencia que oculta resultados muy desiguales según los gerentes.
Comparación de los rendimientos
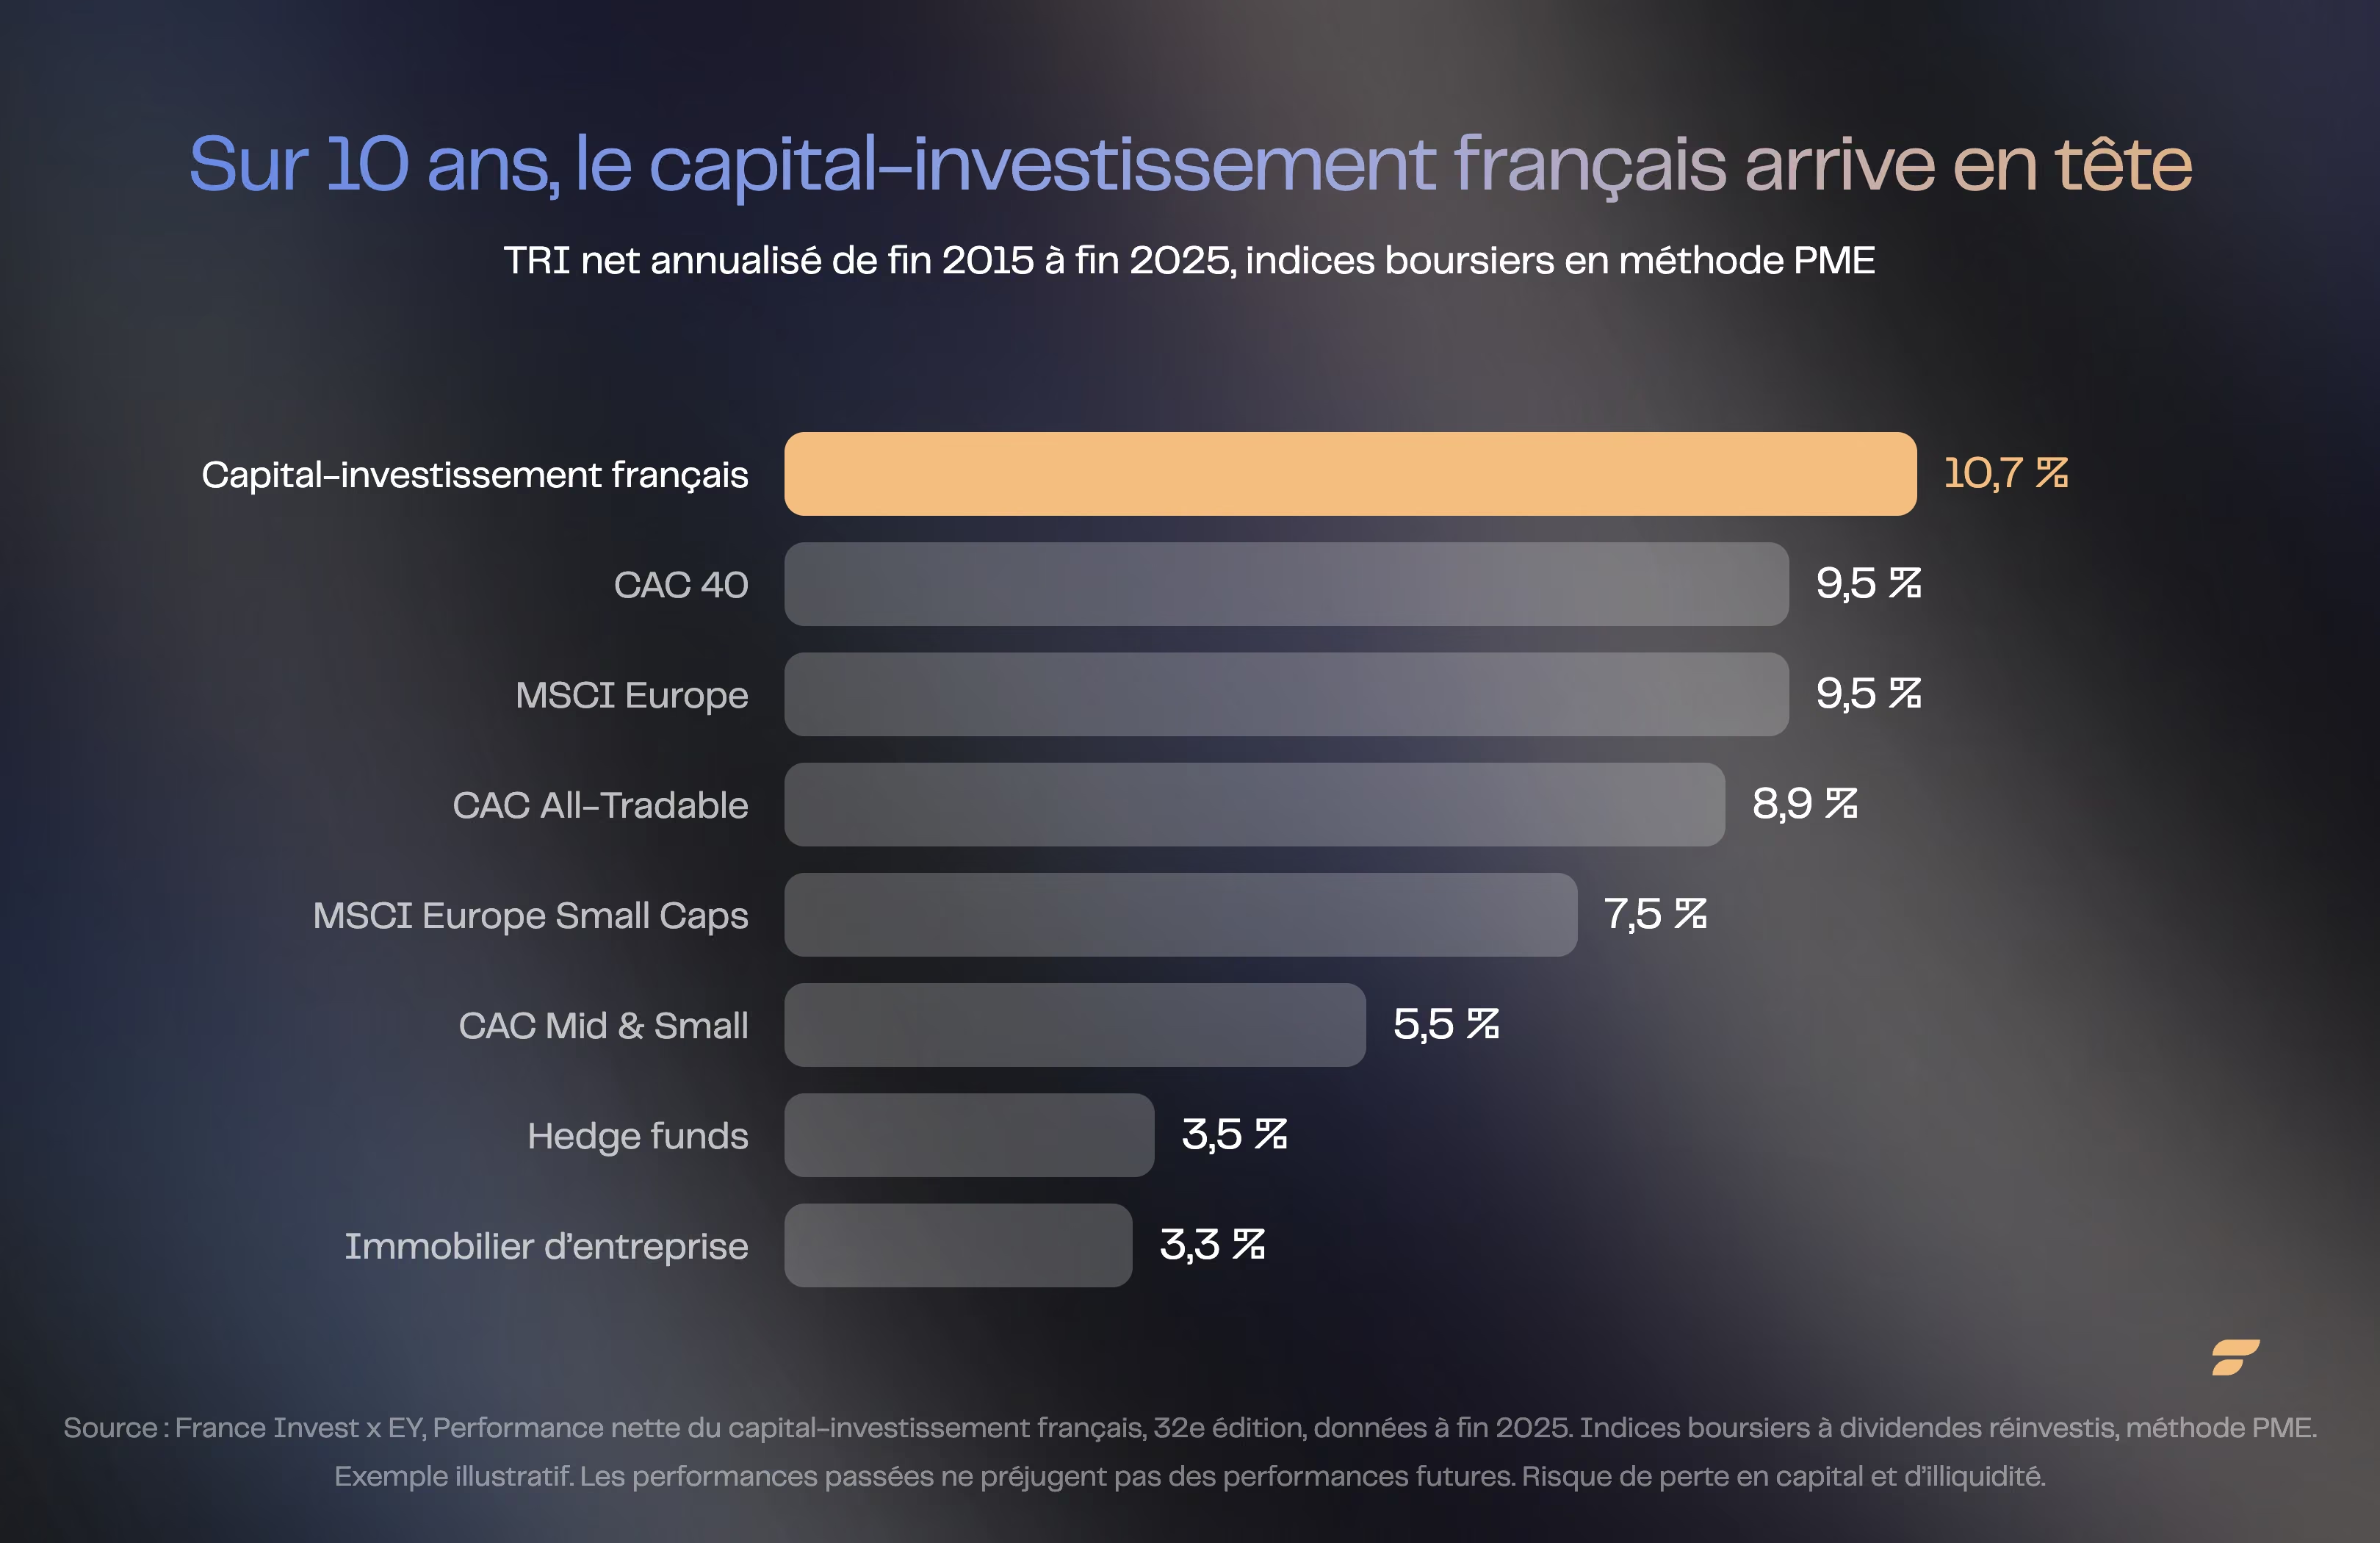
En la última década (finales de 2015 a finales de 2025), el PE francés publicó un informe sobre la situación en Francia. TRI (tasa de rendimiento interno) neta de 10,7 %. En comparación, el CAC 40, dividendos reinvertidos, alcanzó el 9,5 % en el mismo período.
Si esta diferencia de 1,2 puntos al año se mantuviera durante 20 años , el valor final de un capital invertido en capital privado equity sería aproximadamente un 24 % superior al obtenido al tipo del CAC 40: se trata de una proyección ilustrativa basada en la diferencia observada a lo largo de 10 años , no de un histórico realmente medido a lo largo de 20 años . La dispersión sigue siendo muy importante: a lo largo de 10 años , el primer cuartil de los gerentes franceses emitió un TRI neto del 22,0 %, frente a -7,6 % para el último cuartil. Para comparar las diferentes soluciones de inversión en el mercado privado, vea nuestro comparativa de plataformas de propiedad privada equity.
Riesgos, volatilidad y liquidez
El PE presenta un riesgo de liquidez. S&P 500 ha experimentado una volatilidad del 16 % en 10 años, frente al 10 % para los fondos de buyout. Esta volatilidad "lissada" en PE oculta el riesgo de ilquididez y la dificultad de acceder a los mejores fondos.
Entradas, tasas y fiscalidad
En bolsa , bastan unas pocas decenas de euros. En PE , los billetes de entrada en un fondo suelen oscilar entre 1 000 € y más de 100.000 €, según el vehículo. Esta noción es distinta del umbral de acompañamiento patrimonial: Finary One se dirige a los inversores que disponen de al menos 1 000 000 € de patrimonio inversable para construir una asignación que integra el private equity, con un acompañamiento dedicado.
Los costes son más bajos en la bolsa (0,1-0,5% para un ETF) que en el mercado privado, donde suelen añadirse entre el 1,5 y el 2 % de los costes de gestión anuales y el 20 % de los costes de funcionamiento, a los que pueden añadirse los gastos de la dotación utilizada (seguro de vida, PEA, Plan de ahorro en acciones) Hay varios vehículos para alojarse en el equipo privado, ver nuestro panorama de los tipos de fondos de propiedad privada equityLa fiscalidad aplicable depende de la dotación y del soporte elegidos.

Private Equity vs Bolsa y Finary One
El mercado privado de capital ha superado al CAC 40 en 1,2 puntos por año durante el período comprendido entre finales de 2015 y finales de 2025 (France Invest x EY, 2025), pero con una liquidez de 7 a 10 años. La clasificación entre PE y bolsa depende de su horizonte, liquidez y patrimonio global. Finary One acompaña a los inversores que disponen de 1.000.000 € de activos inversibles.
- Asignación personalizada entre lado y lado, sin marcar según su horizonte, su necesidad de liquidez, su fiscalidad y su tolerancia a la dispersión entre fondos.
- Administrador privado dedicado que estructura la asignación en la sobre correcta (seguro de vida de Luxemburgo, PEA, cuenta de valores, holding) para adaptar el marco fiscal a su situación.
- Vista 360° que maneja conjuntamente sus posiciones en bolsa y no cotizadas, mide el rendimiento neto consolidado y anticipa las necesidades de liquidez.
Más información sobre Finary One → Sólo para inversores con activos de inversión de 1 000 000 €. Invertir implica riesgos de pérdida de capital.
¿Debemos dar preferencia al mercado privado o a la bolsa según su perfil?
Esto depende sobre todo de su horizonte y de su necesidad de liquidez: el private equity es adecuado para los inversores que están dispuestos a inmovilizar capital varios años para apuntar a un rendimiento superior, la bolsa a aquellos que quieren mantener el control total de su cartera y una liquidez inmediata.
PE o bolsa: elegir según su perfil
El PE puede acordar a los inversores dispuestos a renunciar a la liquidez para alcanzar un rendimiento superior en 7 a 10 años. La bolsa puede convenir a los inversores que deseen mantener el control de su cartera, arbitrar en cualquier momento y disfrutar de una liquidez casi instantánea.
Construir una cartera diversificada: combinar PE y bolsa
A título ilustrativo, algunos inversores optan por asignar entre el 5% y el 15 % de su patrimonio al PE, en función de su horizonte y de su tolerancia al riesgo. Ejemplo pedagógico de asignación (no personalizado, no constituye un asesoramiento en materia de inversión):
- Acciones (ETF, directo): 45 %
- Private equity: 10 %
- Inmobiliaria : 20 %
- Obligaciones : 15 %
- Efectivo: 10 %
Ajustar según su situación, sus objetivos y su horizonte.
El arbitraje PE contra Bolsa: una cuestión de equilibrio patrimonial
El debate PE vs bolsa no se resume en una oposición binario, sino que revela dos enfoques complementarios. Si el PE ha mostrado históricamente rendimientos superiores (con una fuerte dispersión entre fondos) y una aparente descorrección vinculada a la valorización trimestral, la bolsa ofrece liquidez y accesibilidad inmediata.
Preguntas frecuentes
¿El private equity siempre sobreperfora la bolsa?
No. En 10 años (finales de 2015 hasta finales de 2025), el private equity francés ha mostrado un TRI neto medio del 10,7 % frente al 9,5 % del CAC 40, pero la dispersión es fuerte: el último cuartil de los fondos muestra un TRI negativo del -7,6 %, frente al 22,0 % del primer cuartil.
¿Cuál es el ticket mínimo para invertir en el equity private?
Los fondos de capital de capital suelen aceptar entradas de entre 1 000 € y más de 100.000 €, según el vehículo. Finary One acompaña a los inversores que disponen de al menos 1 000 000 € de patrimonio inversible en la construcción de una asignación que incluye no lado.
¿El mercado privado es más arriesgado que la bolsa?
El capital privado tiene un riesgo diferente, no necesariamente superior: la liquidez del capital durante 7 a 10 años y la gran dispersión entre fondos, en lugar de la volatilidad diaria de los mercados de valores.
¿Cuáles son los gastos del equipo privado en relación con un ETF?
Un fondo de capital privado de capital suele cobrar entre el 1,5 y el 2 % de gastos de gestión anuales más el 20 % de los gastos de capital de capital de riesgo, frente al 0,1 a 0,5 % de los gastos de capital de capital de capital de capital de riesgo.
¿Qué parte de su patrimonio asignar al private equity?
A título ilustrativo, algunos inversores asignan entre el 5% y el 15 por ciento de su patrimonio al private equity según su horizonte y su tolerancia al riesgo. Esta distribución no es un asesoramiento personalizado y debe adaptarse a cada situación.
Fuentes
AMF, lista blanca de los Directores de Servicios en Crypto-Actifs (PSCA), Finary SAS
Avisos reglamentarios: Comunicación de carácter promocional: La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. Esta inversión presenta un riesgo de ilquididez (reventa no garantizada, horizonte largo) y un riesgo de pérdida de capital; los ingresos y valoración no están garantizados. Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un consejero autorizado. Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance, registrado en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestatario de Servicios sobre Crypto-Actifs (PSCA), autorizado por el AMF con el régimen MiCA con las referencias n° A2026-026 y n°N2026-008.