Rendimiento Private Equity: Indicadores, Rendimientos y Guía Completa 2026
Actualizado el 10 de agosto de 2026
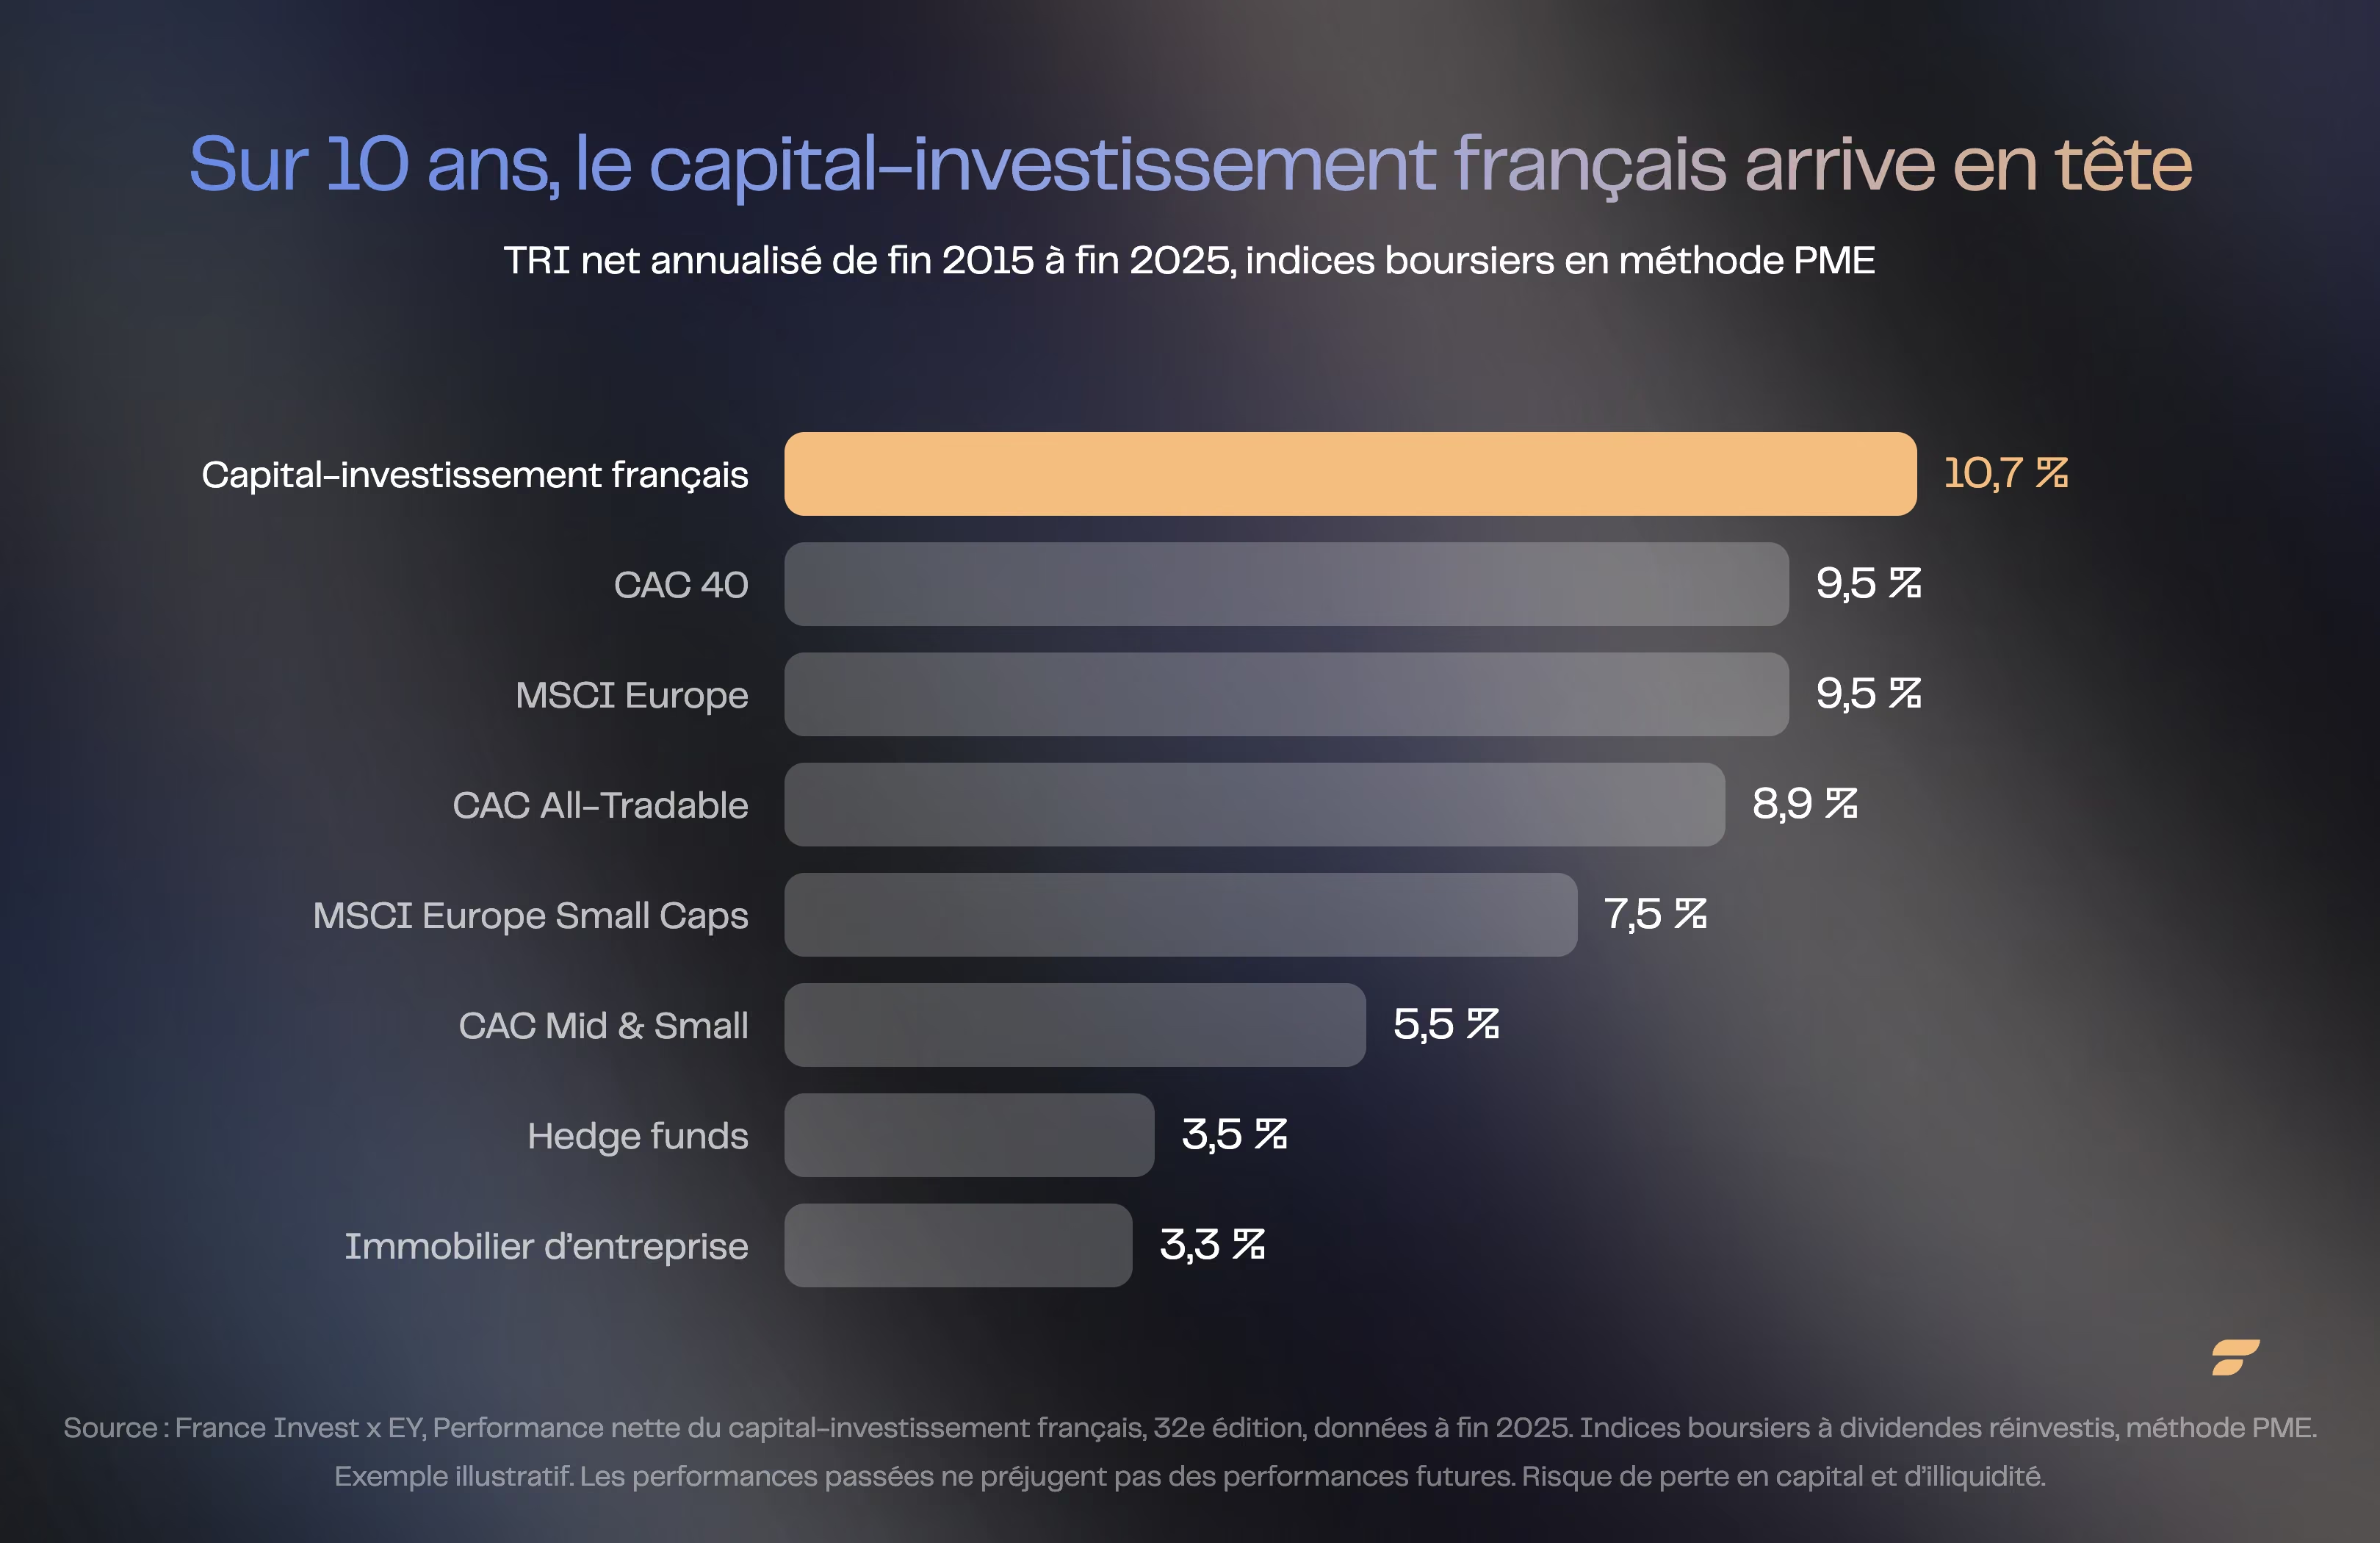
En Francia, el private equity muestra un TRI neto promedio de 10,7 % en 10 años, frente al 9,5 % del CAC 40 en el mismo período, pero con una fuerte dispersión según los gestores y un riesgo de pérdida de capital. Esta guía explica cómo medir su rendimiento (TRI, TVPI, DPI, MOIC) y lo que significa para un inversor.

- El rendimiento del mercado privado nunca prejuzga el rendimiento futuro: la diferencia entre el mejor y el fondo más bajo puede ser considerable.
- Más allá del TRI, los múltiples TVPI, DPI y RVPI permiten seguir la madurez de un fondo y la parte ya distribuida a los inversores.
- La industria del equipo privado mundial administra aproximadamente 5.800 millones de dólares en activos, de los cuales aproximadamente 3.700 millones de dólares aún no se han desplegado.
- Los fondos suelen permanecer fijos entre 7 y 10 años, una liquidez que expone a un riesgo real de pérdida de capital.
- Finary One da acceso a una selección de fondos de capital privado equity a los inversores que disponen de al menos 1.000.000 € de patrimonio inversible.
¿Qué es el rendimiento en el equity private y cómo se construye?
El rendimiento en el mercado privado se construye a lo largo de varios años gracias a la transformación operativa de las empresas en cartera, y no simplemente a la evolución de un curso de bolsa.
¿Qué es el private equity y por qué su rendimiento es específico?
El private equity funciona como un laboratorio de finanzas discreto, lejos de la agitación de los mercados de la costa. Apoya el crecimiento de muchas empresas a menudo ignoradas por el público en general.
En este ámbito, no hay cotizaciones en tiempo real ni volatilidad influenciada por las redes sociales o algoritmos. El rendimiento se construye a largo plazo, gracias a opciones estratégicas, transformaciones operativas y, a veces, tomas de posición a largo plazo.
Lo que distingue al private equity es el compromiso de varios años, generalmente entre 7 y 10 años.Los inversores no pueden retirarse a su conveniencia. Esta ilegibilidad, a menudo considerada como una limitación, permite acceder a palancas de creación de valor inaccesibles en los contratos públicos.
Los gestores de fondos intervienen activamente: reestructuran, contratan y reorientan las empresas. El rendimiento es resultado de una transformación profunda, no de un simple efecto de mercado.
Por ejemplo, los rendimientos del private equity no siempre siguen los de los mercados de mercado de mercado. Pueden ser superiores, pero también decepcionar si el gerente carece de discernimiento o de ejecución. El rendimiento refleja entonces un saber hacer, una red y una capacidad para anticipar y actuar con exactitud.
Los diferentes segmentos del private equity y sus implicaciones en el rendimiento esperado
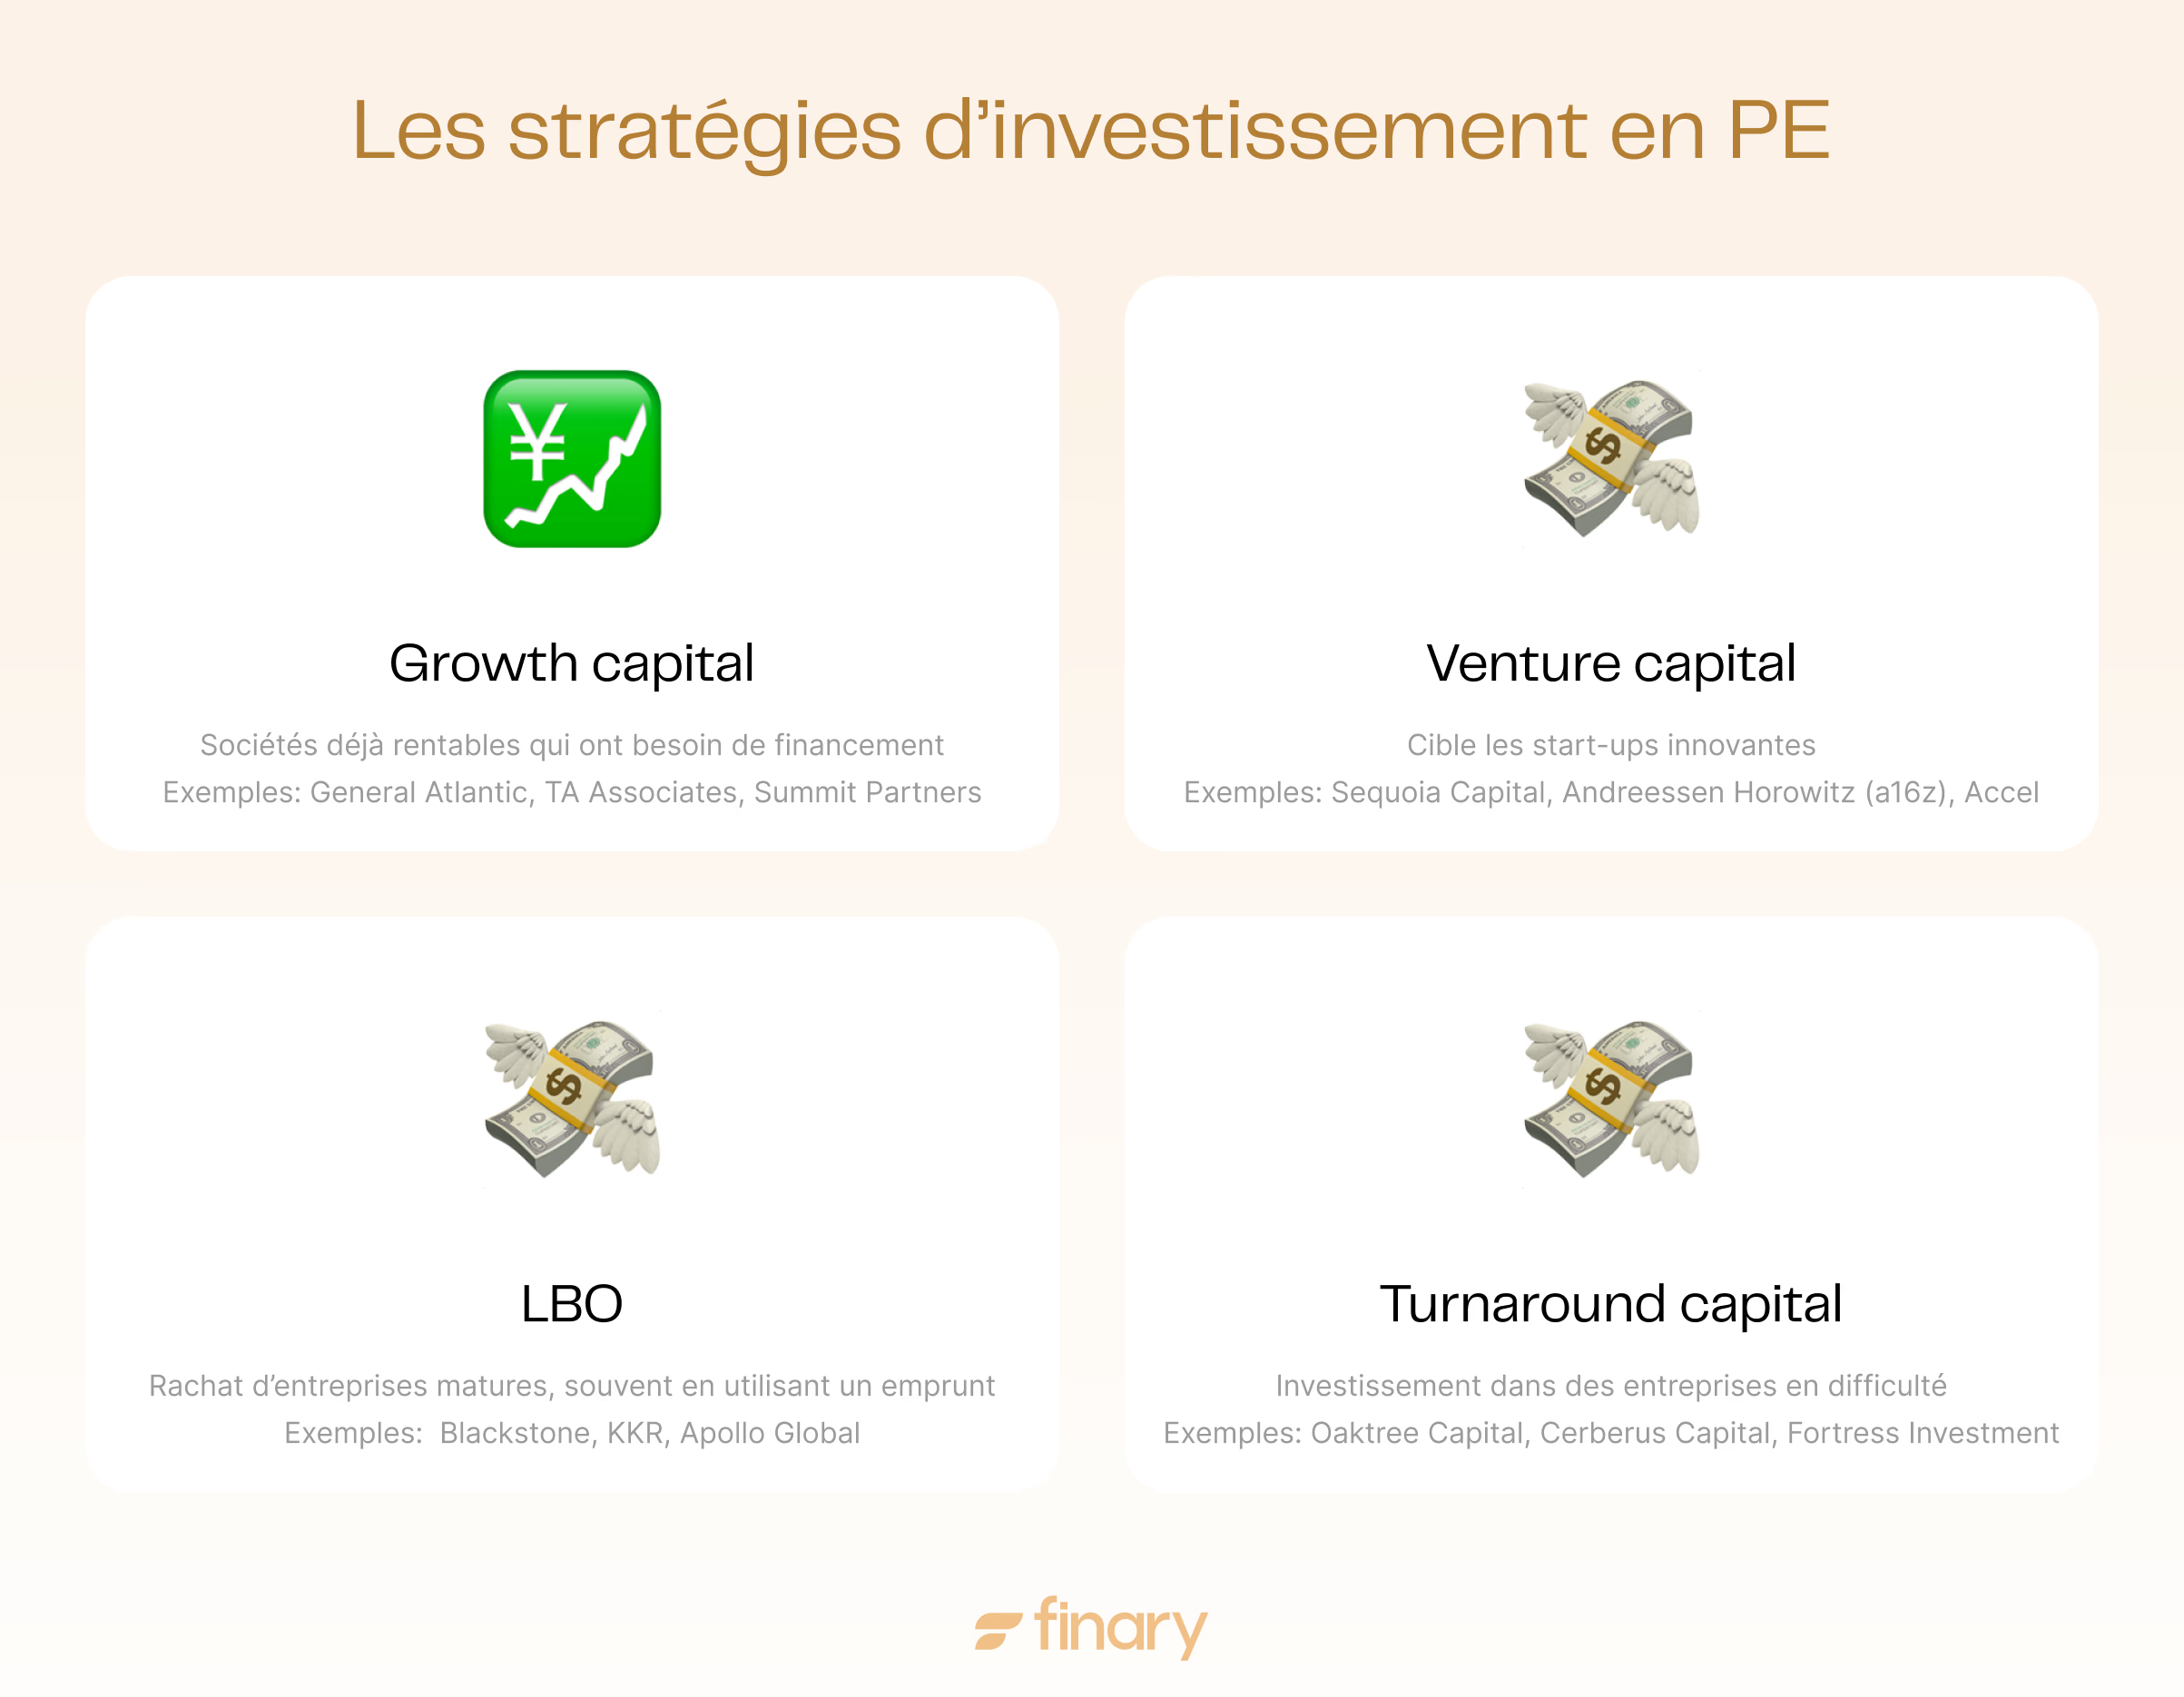
El private equity incluye varios segmentos, cada uno con sus propias dinámicas de riesgo y rendimiento. Cada segmento presenta desafíos y oportunidades específicos:
- Capital riesgo (ventura capital) : Este segmento invierte en innovación, especialmente en las empresas de nueva creación, la biotecnología o las energías limpias, y el potencial de rendimiento es elevado, pero el riesgo de pérdida es igualmente elevado.
- Capital-desarrollo (growth capital) :: Se dirige a empresas ya establecidas que tratan de acelerar su crecimiento, y el riesgo es más moderado, al igual que el rendimiento.
- Capital de transmisión (LBO) :: Los fondos compran empresas maduras, a menudo con efecto de palanca, para transformarlas y venderlas. Los rendimientos potenciales pueden ser elevados, pero la deuda aumenta significativamente los riesgos.
- Capital de retorno (turnaround) : Este segmento está dirigido a las empresas en crisis, el riesgo es máximo, pero el potencial de recuperación puede generar rendimientos elevados en caso de éxito, pero el riesgo de pérdida total es importante.
Cada segmento influye en el rendimiento global de una cartera. La asignación entre segmentos afecta al par rendimiento/riesgo global de la cartera.
El ciclo de vida de un fondo de propiedad privada y la importancia del dry powder
Uno fondos de capital privado equity Sigue varias etapas clave. Todo comienza con la recogida de capital: los inversores se comprometen, pero los fondos no se invierten inmediatamente. Esta fase inicial es crucial.
Los gerentes buscan oportunidades, mientras tanto, el capital sigue disponible en forma de "Dry powder", es decir, fondos dispuestos a invertir en el momento oportuno.
La fase de inversión se extiende por varios años. Las empresas se unen a la cartera, y la transformación comienza. Sigue un período de maduración, donde se acompaña, reestructura y prepara la salida. La paciencia es esencial, porque la creación de valor requiere tiempo.
Por último, el fondo entra en fase de liquidación, los activos se transfieren y las ganancias se redistribuyen, y el rendimiento se realiza a menudo muchos años después de la inversión inicial.
¿Cómo medir el rendimiento de un fondo de capital privado?
El rendimiento de un fondo de equidad privada se mide con cuatro indicadores complementarios: TRI, TVPI, DPI y RVPI, cada uno que ilumina un aspecto diferente del ciclo de inversión.
La tasa de rendimiento interno (TRI)
El TRI sirve de referencia para analizar flujos irregulares, llamamientos imprevistos y distribuciones a veces tardías. A diferencia del rendimiento anualizado de un fondo en la zona, el TRI incorpora la cronología exacta de los flujos.
Por ejemplo, un inversor coloca 100.000 € en 2025. Recibió 20.000 € en 2028, 50.000 € en 2030, y 60.000 € en 2033. Un TRI del 12 % significa que una inversión del 12 % anual en el mismo período habría dado un resultado equivalente. El TRI pone de relieve el impacto del tiempo.
Multiples de rendimiento: TVPI, DPI, RVPI
- TVPI (Total Value to Paid-In): valor total generado / capital invertido.
- DPI (Distribution to Paid-In): cash ya devuelto al inversor.
- RVPI (Residual Value to Paid-In): valor residual no realizado.
DPI + RVPI = TVPI. Estos indicadores revelan la madurez de un fondo.

El Múltiple sobre Capital Invertido (MOIC)
El MOIC responde a una pregunta simple: ¿cuánto se ha multiplicado mi inversión? Un MOIC de 2x significa una duplicación del capital. No tiene en cuenta el tiempo.
Cómo calcular el rendimiento de un fondo: ejemplo simplificado
Consideremos un fondo que llama 1 millón de euros en 2025. Se distribuye 300.000 € en 2029, y luego 1,2 millones € en 2033. Al cierre, quedan 100 000 € de valor residual.
- DPI : (300 000 + 1,200 000) / 1 000 000 = 1,5x
- RVPI : 100.000 / 1 000 000 = 0,1x
- TVPI : 1,5x + 0,1x = 1,6x
- MOIC : (1 000 + 100.000) / 1 000 000 = 1,6x

El rendimiento en Private Equity y Finary One
Según France Invest x EY, edición a finales de 2025, el top quartil del private equity francés entregó 22,0 % al año durante la década, mientras que el último cuartil perdió 7,6 % al año. La dispersión es el principal en juego. Finary One da acceso a una selección de fondos a los inversores que disponen de 1.000.000 € de activos inversables.
- Selección de fondos por tipología (LBO small/mid cap, growth, secundarios, evergreen) con análisis personalizados de los gastos y el track record de cada equipo.
- Manejo privado dedicado que construye su asignación privada equity (millesimas, geografías, estrategias) en coherencia con su patrimonio global y su horizonte.
- Vista 360° que mide el rendimiento neto real (TRI, múltiple, distribución) e integra el rendimiento en el control de su asignación global.
Más información sobre Finary One → Sólo para inversores con activos de inversión de 1.000.000 €. Invertir implica riesgos de pérdida de capital. Los resultados pasados no prejuzgan el rendimiento futuro.
¿Cuáles son los rendimientos históricos del private equity y sus riesgos?
El private equity presenta rendimientos históricos anuales medios de 10 a 15 % según las zonas geográficas, con una fuerte dispersión entre gerentes y un riesgo real de pérdida de capital.
En Francia: resultados históricos y evolución
Entre finales de 2015 y finales de 2025, el TRI neta anualizada alcanza el 10,7 %, considerablemente superior a los principales índices de las bolsas nacionales.
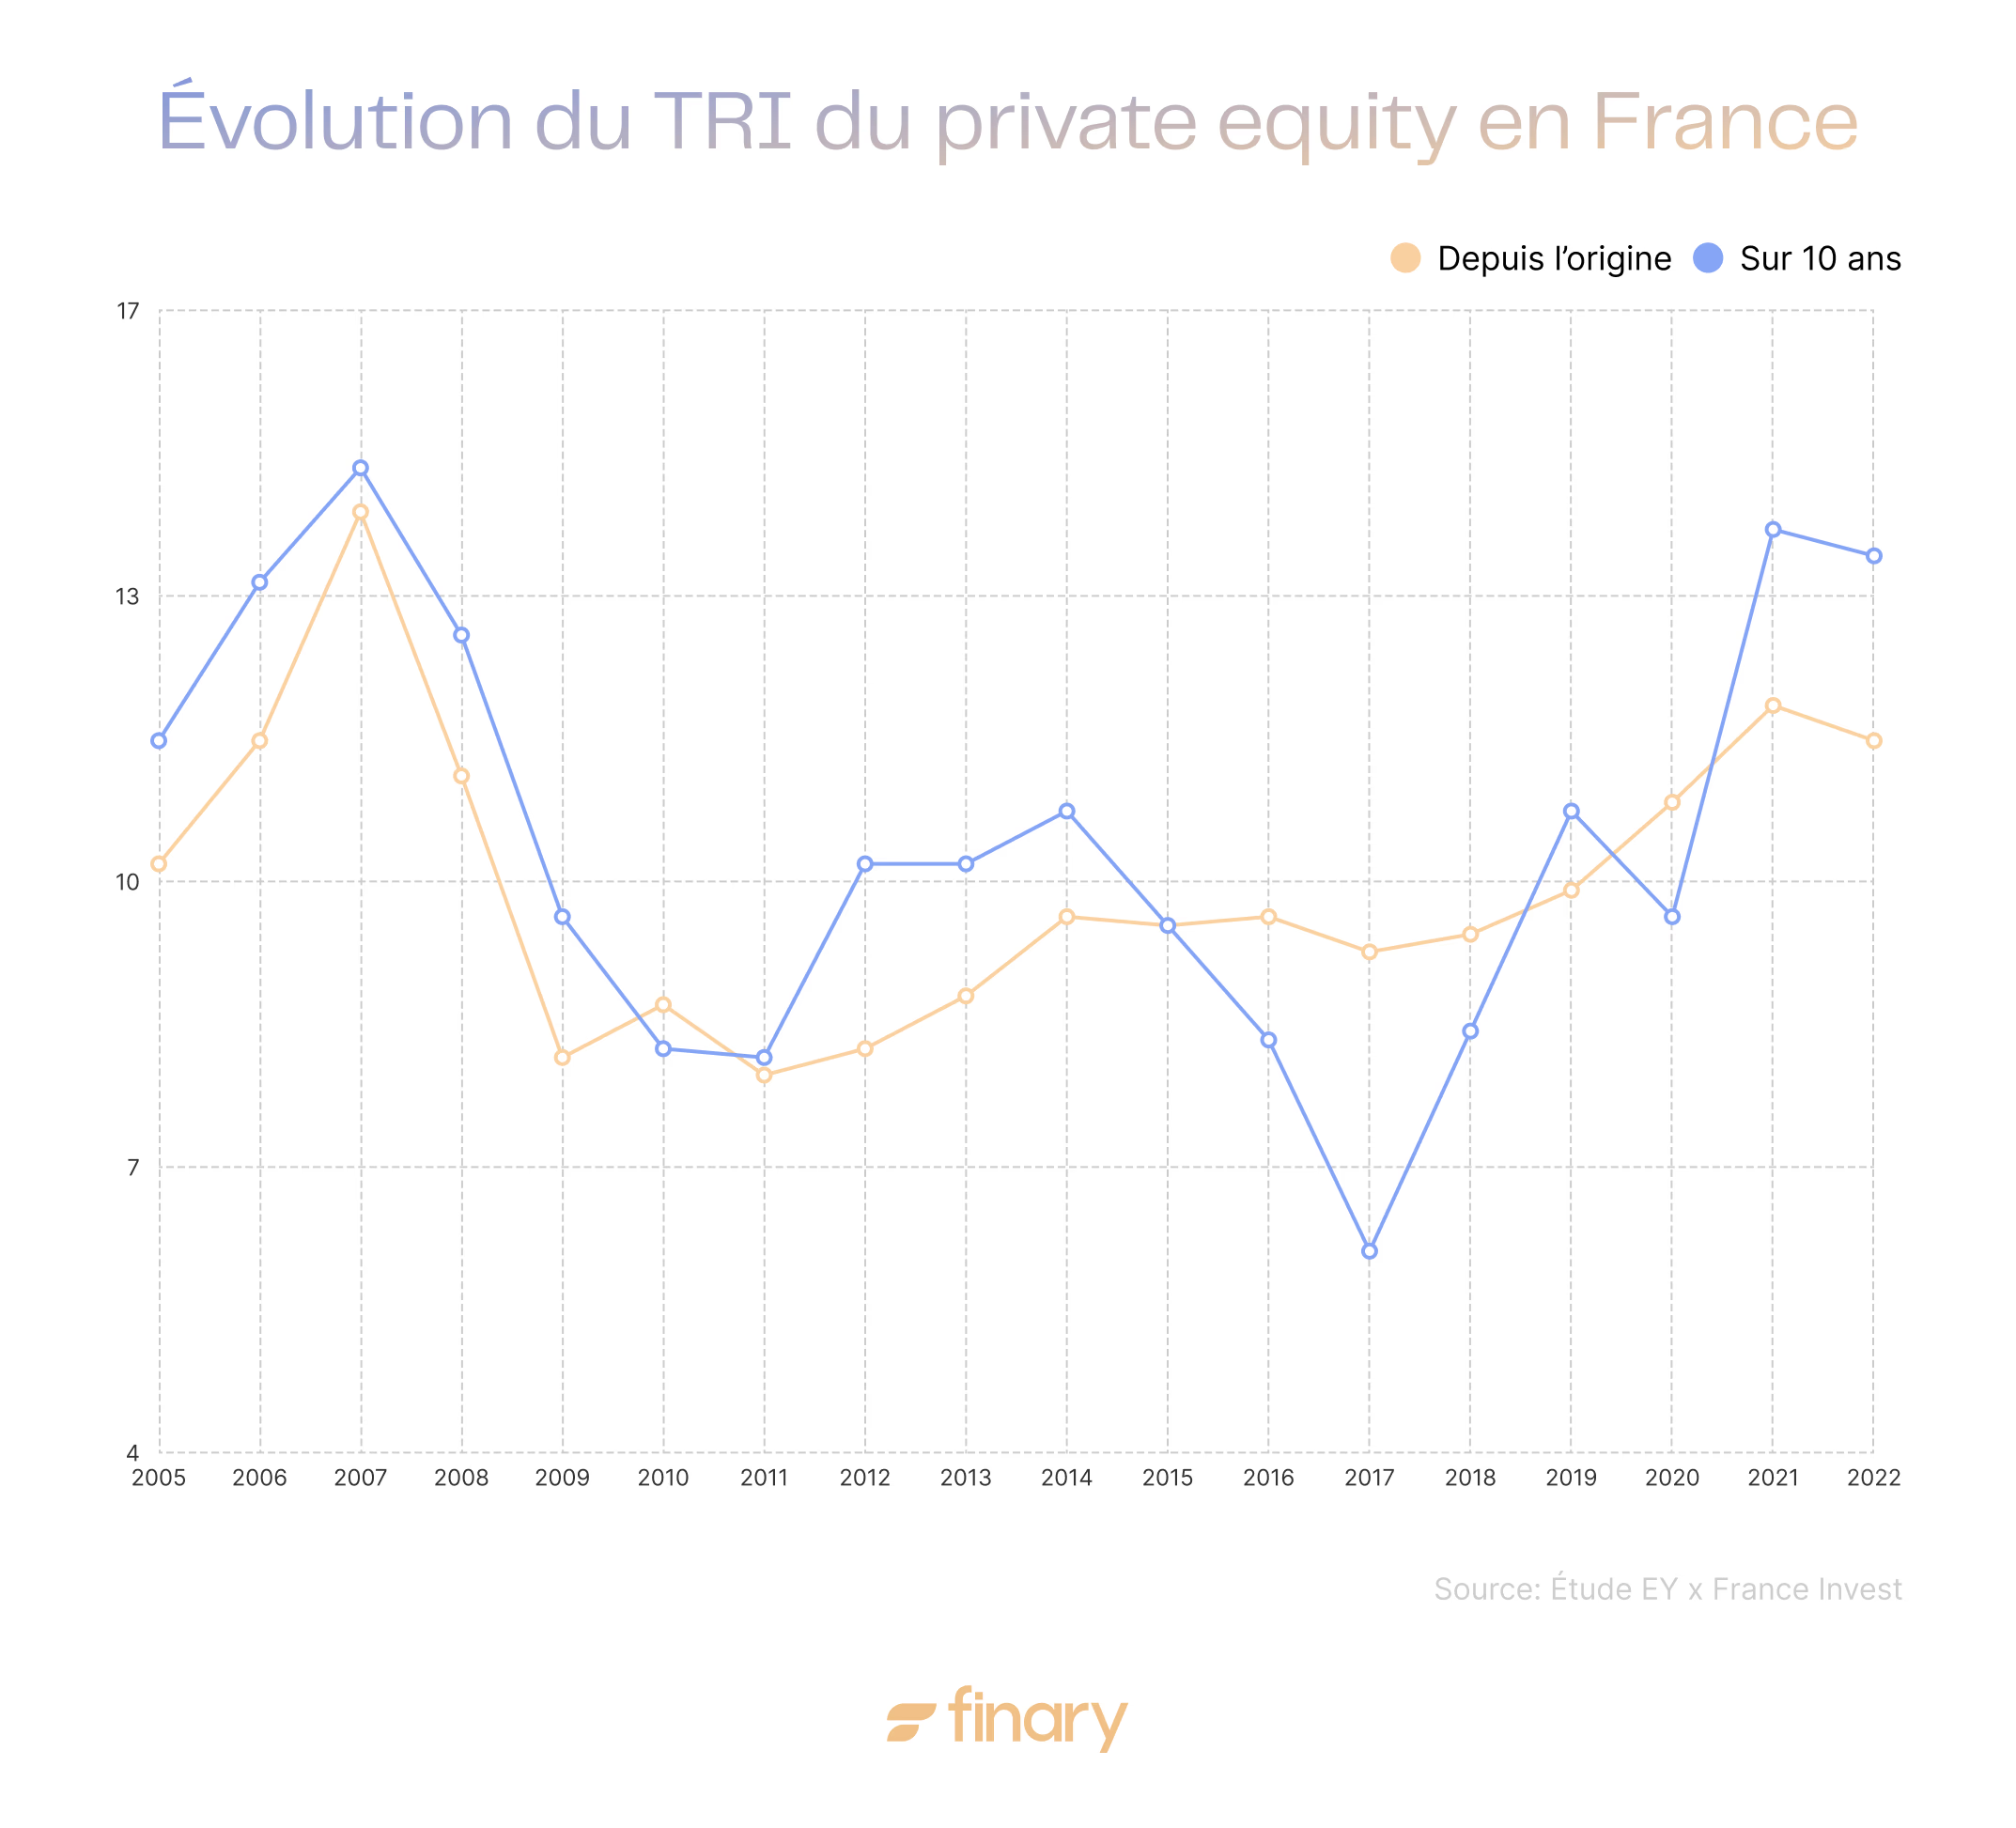
Esta resistencia estructural del private equity francés se confirma también en el análisis de los ciclos de mercado: el rendimiento (TRI neto 10 años) cae al 8,5 % en 2009 después del choque financiero, antes de rebotar vigorosamente, superando los 14 % a partir de 2021, en 2022.
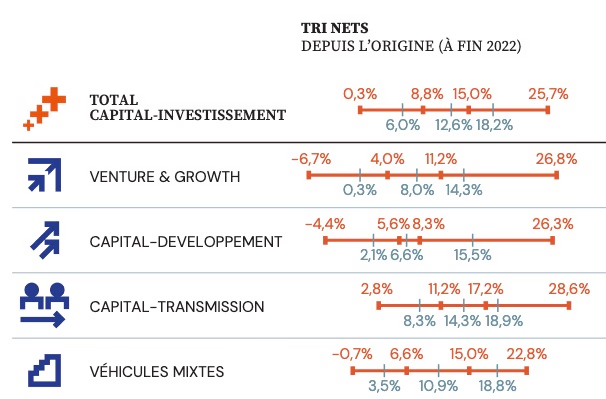
Es importante subrayar la importancia de la gran dispersión según los administradores. En 10 años (a finales de 2025), el primer cuartil de los fondos franceses muestra un TRI neto de 22,0 %, mientras que el último cuartil puede acusar de un desempeño de -7,6 %La elección del fondo y del administrador sigue siendo fundamental.
En el plano internacional: una dinámica contrastada según los ciclos económicos
El private equity global mantiene históricamente una trayectoria de rendimiento robusta, con rendimientos medios que oscilan entre el 10 y el 15 por ciento. La industria ahora administra alrededor de 5.800 mil millones de dólares de activos a finales de 2023, de los cuales unos 3.700 mil millones de dólares de "dry powder" todavía no se han desplegado a principios de 2026.
Los datos agregados de Cambridge Associates muestran que el private equity mundial ha atravesado varios ciclos distintos:
- 2000-2007 : Período dorado con TRI netos que superan regularmente el 20 %
- 2008-2012 : Comprensión de los rendimientos después de la crisis, TRI 8-12 %
- 2013-2019 : Rebote progresivo, rendimiento 15-17 %
- 2020-2024 : Volatilidad (pandemia + aumento de los tipos), TRI promedio 12-14 %
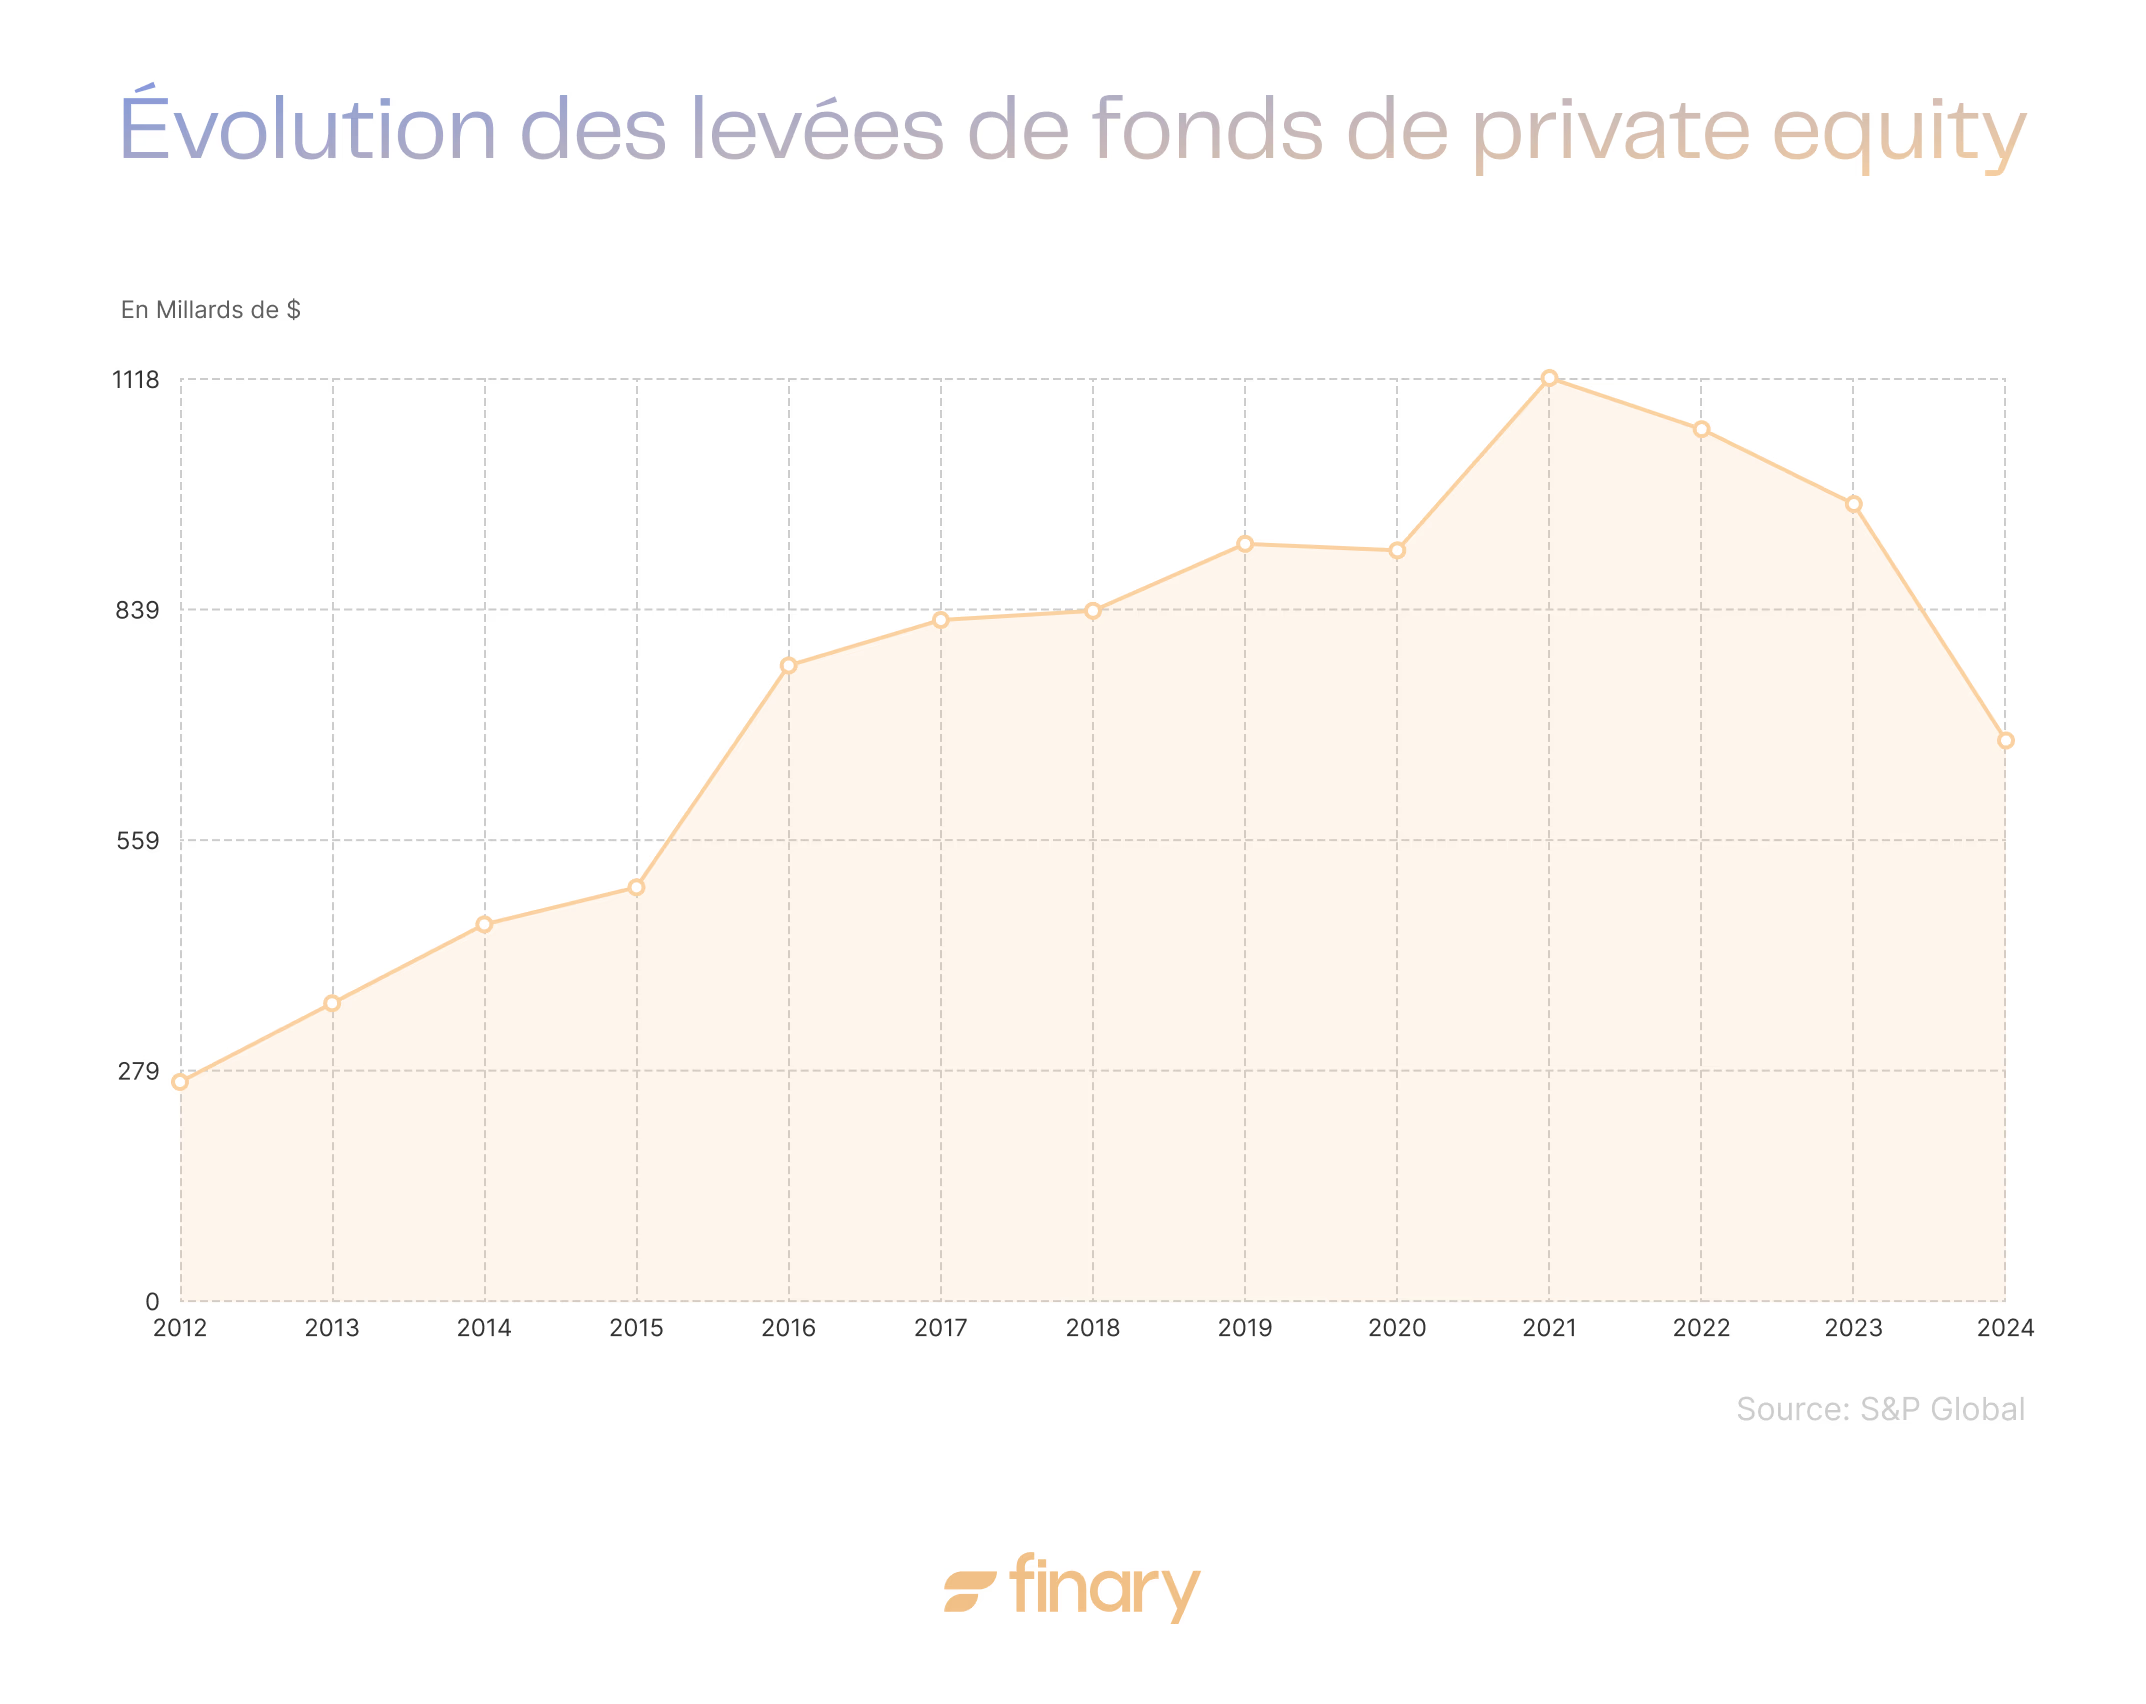
Los Estados Unidos siguen siendo el líder mundial, que concentra casi el 60 por ciento de los activos gestionados. El TRI neto anualizado a lo largo de 10 años suele superar el 15 por ciento.
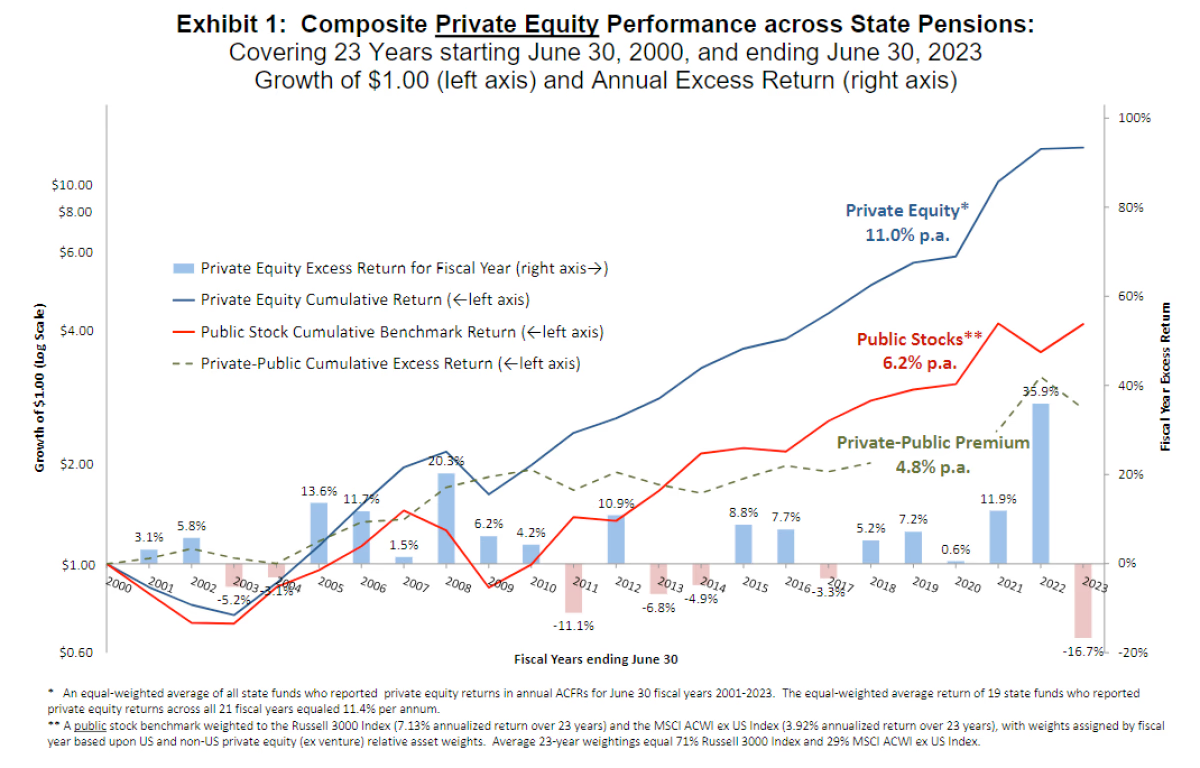
Europa tiene una mayor estabilidad con un rendimiento plano, mientras que Asia-Pacífico saca su alfiler del juego con un crecimiento del 13 %.

Los riesgos del private equity
El private equity se dirige a los inversores pacientes. Los fondos permanecen fijos durante 8 a 10 años, a veces más. riesgo de pérdida de capital es real: empresas que fracasan, retornos de mercado que afectan a las valoraciones, transparencia limitada.
Otro reto es la valoración de las empresas en cartera: los métodos se basan en hipótesis que pueden diferir significativamente del valor obtenido en la salida. En resumen, el private equity exige rigor en la selección y paciencia a lo largo del tiempo.
Comprender las palancas de rendimiento en el equipo privado
El impacto de los costes en el rendimiento neto

Los dos principales costes son las management fees (1,5 a 2,5 %/año del capital comprometido) y el carried interest (20 % de las ganancias). En diez años, pueden absorber hasta 20 % del rendimiento bruto. Un fondo con un TRI bruto del 18 % puede finalmente ofrecer un TRI neto del 13 al 14 %.
Por tanto, los inversores atentos analizan la
Influencia de los ciclos macroeconómicos y los tipos de interés
Cuando los tipos son bajos, el efecto de palanca utilizado para financiar las adquisiciones aumenta los rendimientos. Los fondos de buyout se benefician entonces de un entorno en el que la deuda cuesta poco.
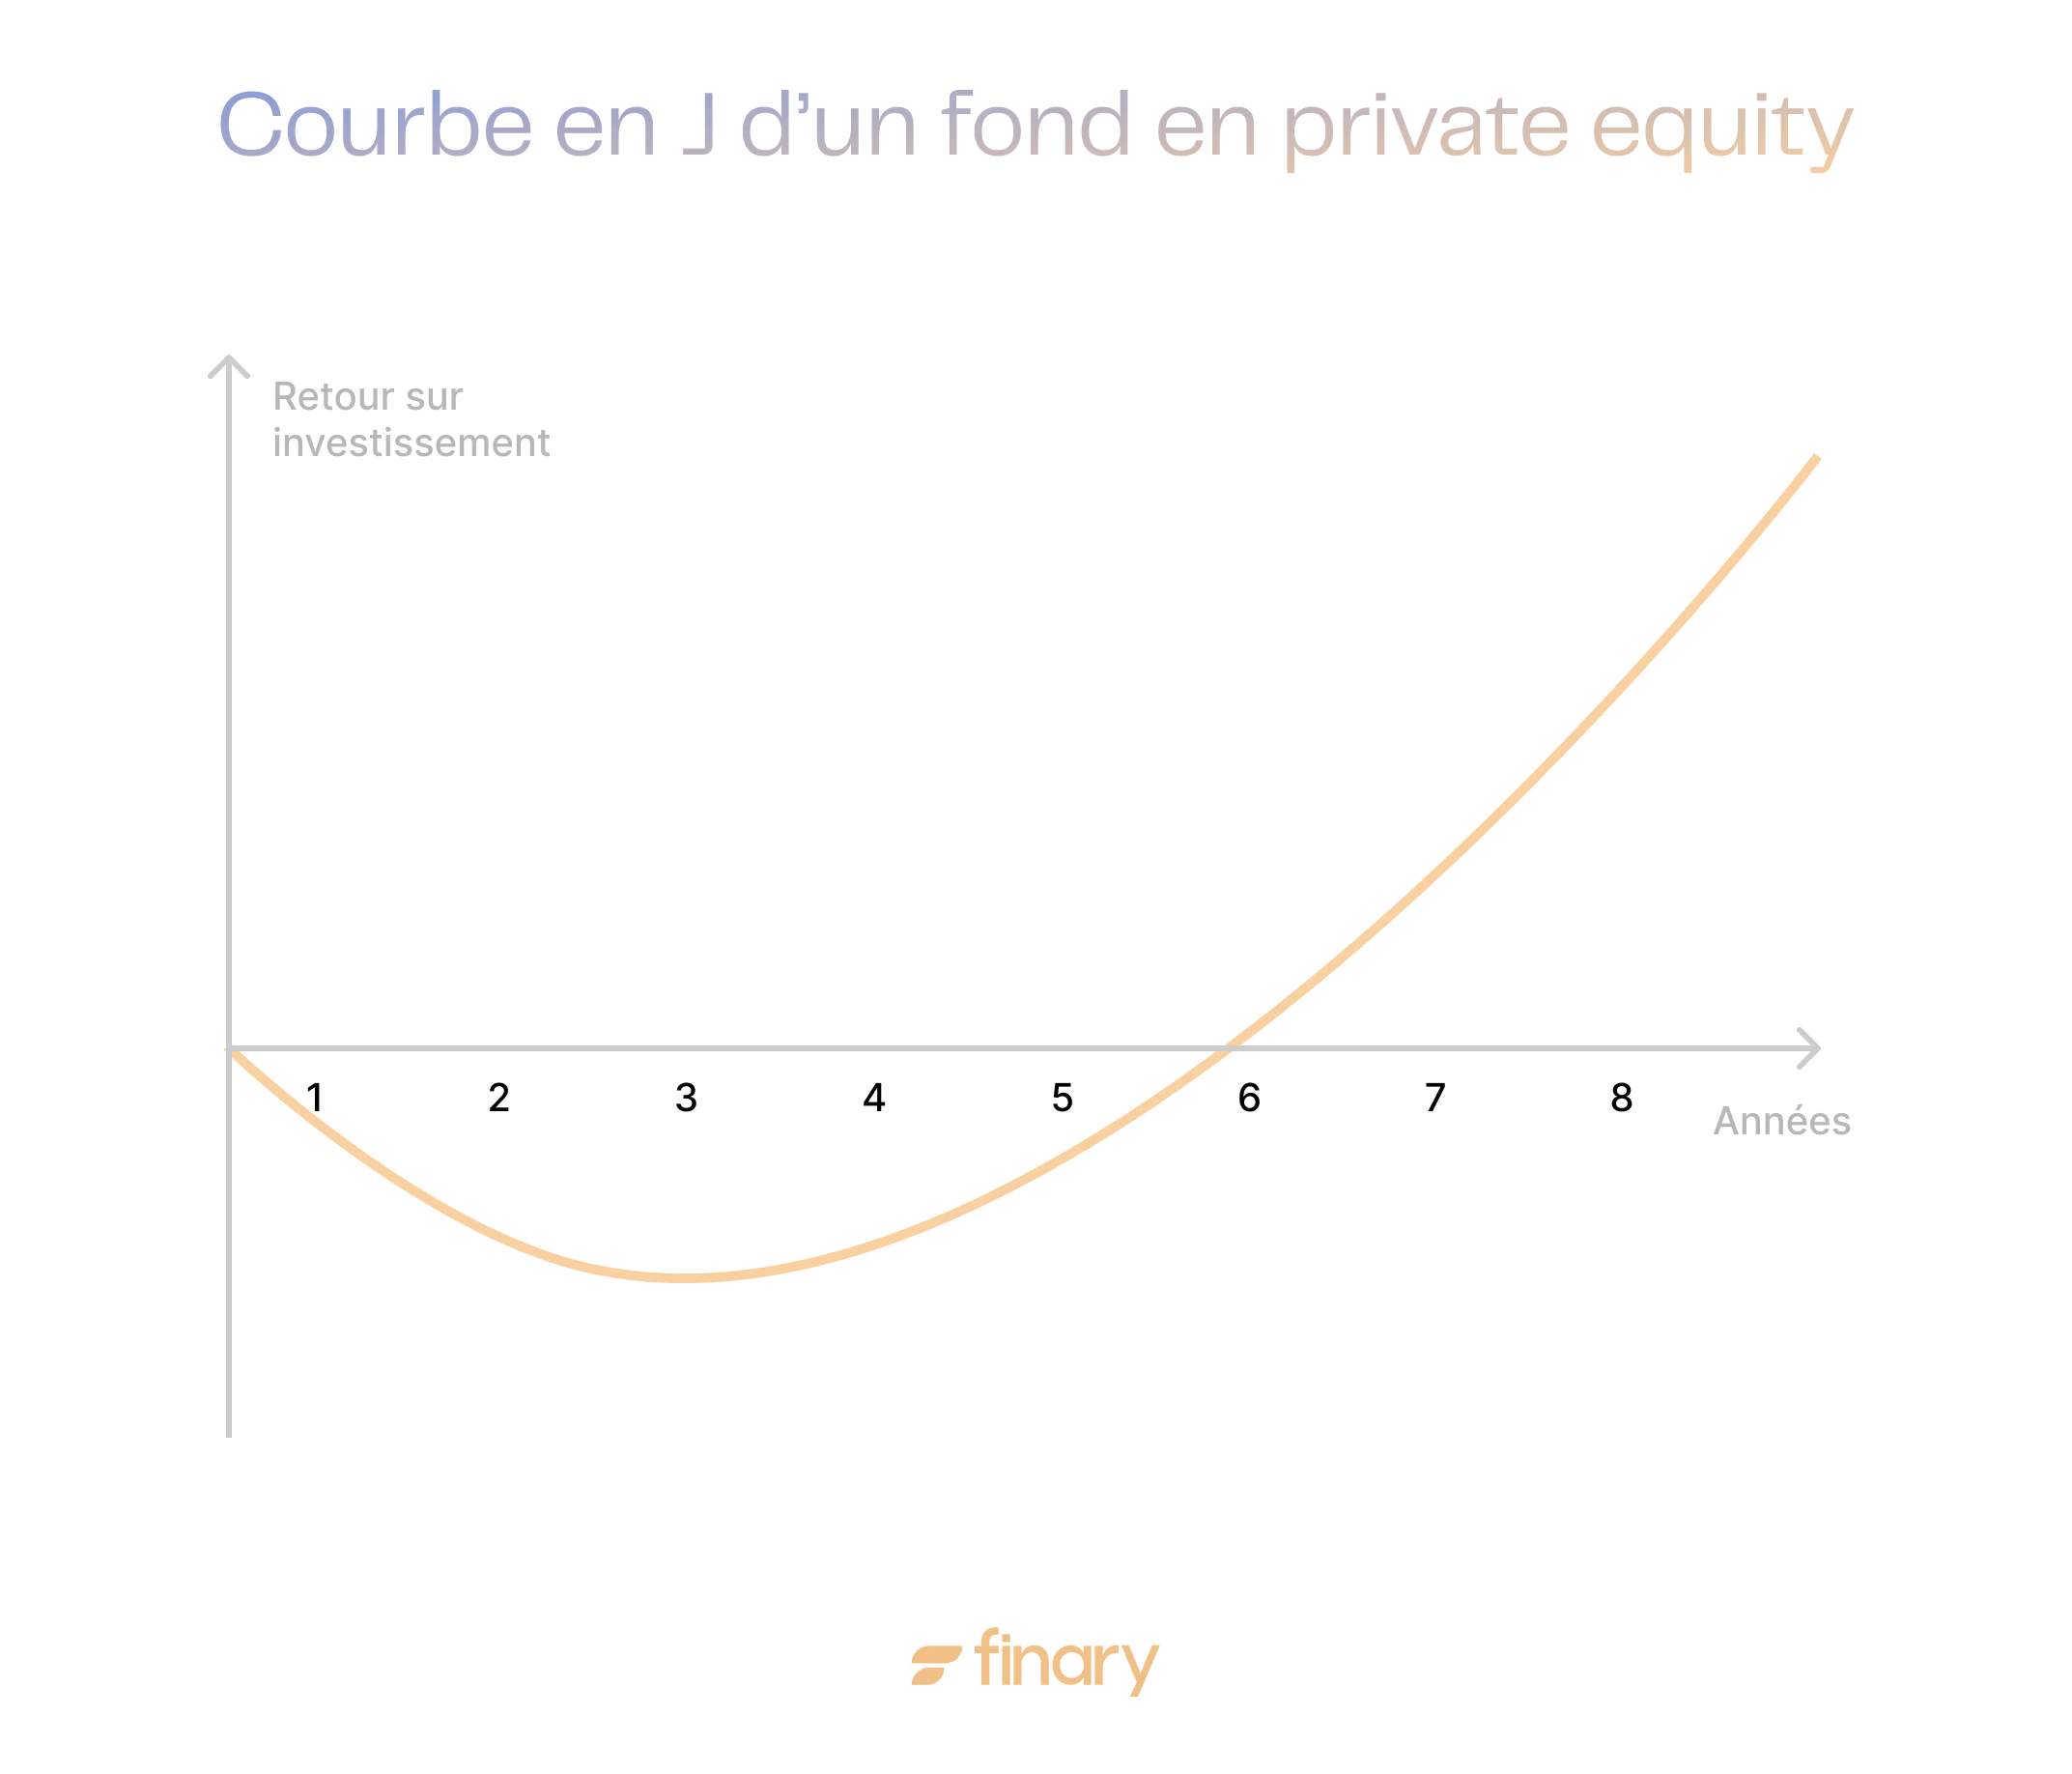
Desde 2022, el aumento de los tipos ha recuperado el coste de la deuda, reducido los múltiples de valorización y alargado los períodos de tenencia. La curva en J la la la la la la del private equity se intensifica.
Estrategias de acceso y diversificación
Los particulares pueden invertir a través de varios vehículos: FCPR (Fondo Común de Inversiones de Riesgos), FASSI (Fondo Profesional de Capital Inversión), contratos de seguro de vida de Luxemburgo.
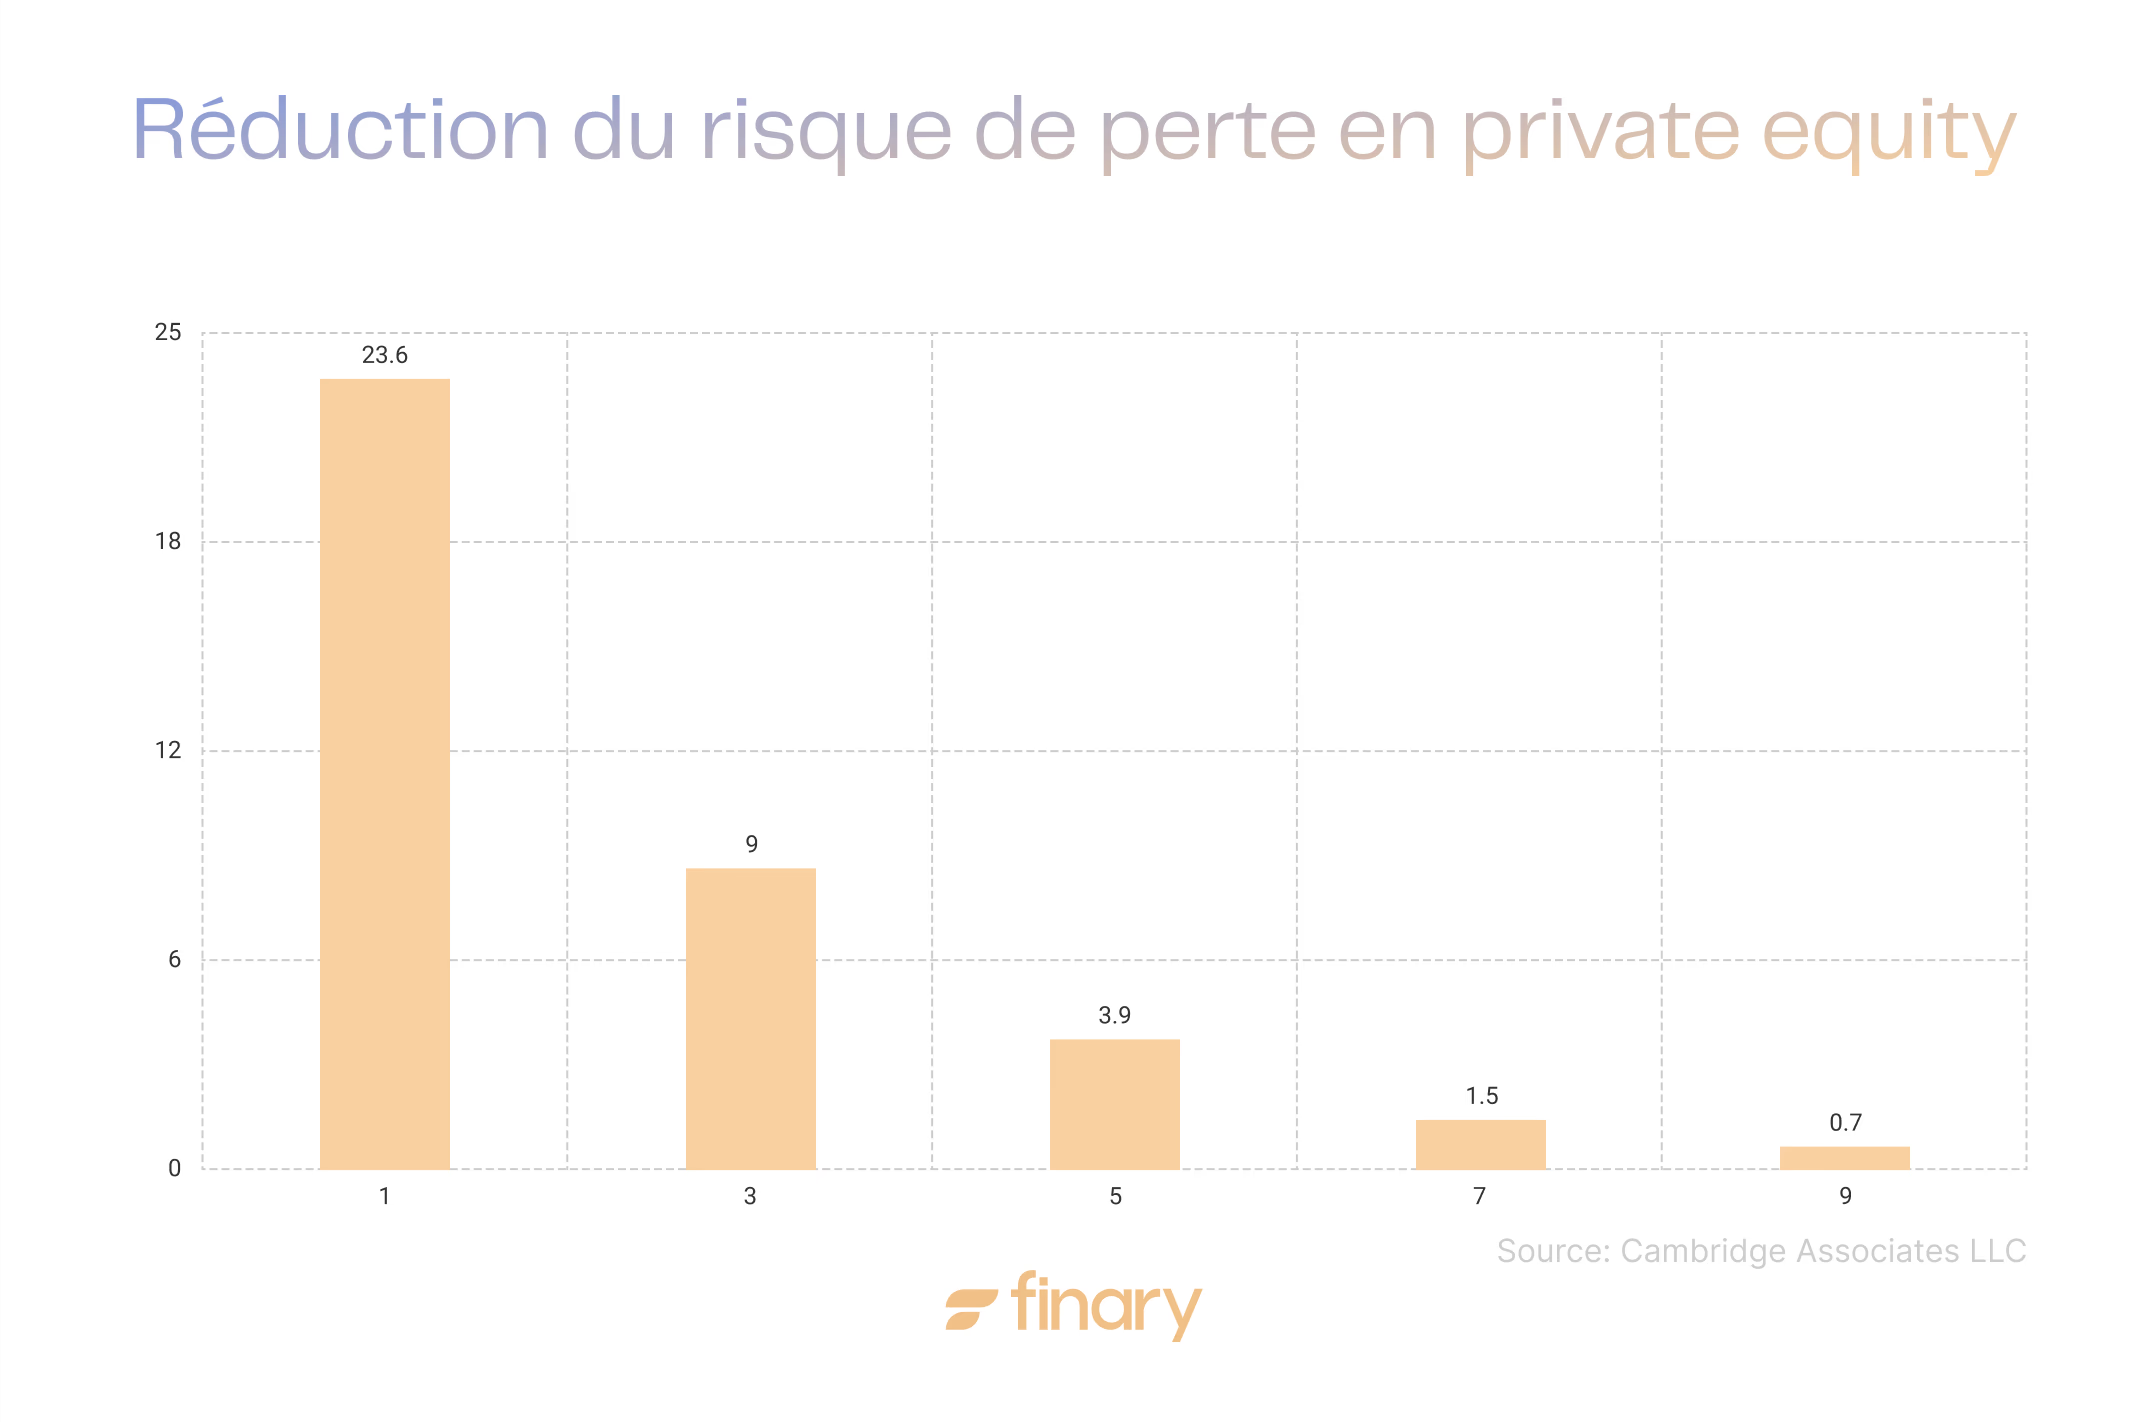
A título indicativo, algunos inversores informados están considerando una asignación al private equity diversificada en varios fondos para suavizar los ciclos. Cualquier decisión debe adaptarse a su situación personal y a su horizonte de inversión. La diferencia entre los primeros y los últimos cuatro cuartos es importante: en diez años, el 25 por ciento de los gerentes franceses muestran un TRI neto del 22,0 %, frente al -7,6 por ciento del último cuartil.
El futuro de sus inversiones en el equipo privado
Controlar el rendimiento privado requiere una comprensión profunda de los ciclos económicos, una selección rigurosa de los gerentes y una visión a largo plazo adaptada a su perfil de inversor.
Con las buenas métricas en mano y una estrategia de diversificación reflexiva, el private equity puede constituir un componente de optimización patrimonial, siempre que acepte sus limitaciones de liquidez y mantenga la vigilancia frente a la dispersión de los resultados entre gestores.
Preguntas frecuentes
¿Qué es un buen TRI en el equity private?
Un TRI neto superior al 12-15 % anual se considera generalmente sólido en el mercado privado. En Francia, el TRI neto medio alcanza el 10,7 % en 10 años, pero la diferencia entre los mejores y los menos buenos sigue siendo muy importante según el gerente elegido.
¿Cuál es la diferencia entre el TRI y el MOIC?
El TRI mide una tasa de rendimiento anualizada que tiene en cuenta el momento exacto de los flujos de tesorería, mientras que el MOIC indica simplemente el número de capital invertido, sin tener en cuenta la duración. Un MOIC de 2x obtenido en 3 años es más eficaz que el mismo múltiple obtenido en 8 años.
¿Cómo calcular el TVPI de un fondo de capital privado?
El TVPI (Total Value to Paid-In) se obtiene sumando el DPI, el efectivo ya distribuido con respecto al capital invertido, y el RVPI, el valor residual no realizado con respecto al capital invertido. Un TVPI de 1,6x significa que el valor total generado representa 1,6 veces el capital llamado.
¿Cuánto tiempo se tarda en obtener las ganancias de un fondo de capital privado?
Los fondos de capital privado por lo general inmovilizan el capital entre 7 y 10 años. Los primeros años suelen seguir una curva en J, con valoraciones temporalmente negativas antes de que las cesiones generen distribuciones positivas.
¿Cómo puedo acceder al equipo privado con Finary One?
Finary One da acceso a una selección de fondos de capital privado (LBO small y mid cap, growth, secundaria, evergreen) a los inversores con al menos 1.000.000 € de patrimonio inversible, con un gestor privado dedicado a la construcción de la asignación.
¿El mercado privado es más arriesgado que la bolsa?
El capital privado es un riesgo de pérdida de capital, una liquidez durante varios años y una dispersión considerable entre los gestores. A diferencia de las acciones que cotizan en bolsa, no se puede vender en cualquier momento, lo que requiere un horizonte de inversión largo y una selección rigurosa.
Fuentes
Preqin, 2025 Global Private Equity Report, activos de gestión y dry powder mundiales
Francia Invest, léxico del capital de inversión: definiciones del TRI, TVPI, DPI, RVPI y MOIC
Lista blanca AMF de proveedores de servicios en criptoactivos (PSCA), Finary SAS
Finary One, presentación de la oferta y las condiciones de acceso
Avisos reglamentarios: Comunicación de carácter promocional: La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. Esta inversión presenta un riesgo de ilquididez (reventa no garantizada, horizonte largo) y un riesgo de pérdida de capital. No se garantizan los ingresos y las valoraciones. Antes de realizar cualquier inversión, consulte el Documento de Información Clave (DIC) y, en su caso, un consejero autorizado. Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance, registrado en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestatario de Servicios sobre Crypto-Actifs (PSCA), autorizado por el AMF con el régimen MiCA con las referencias n° A2026-026 y n°N2026-008.