¿Cómo invertir 500 000 euros en 2026?
Actualizado el 28 de julio de 2026
Para invertir 500.000 euros, diversifique la suma entre los fondos fiscales (PEA, seguro de vida, cuentas de valores) y los bienes raíces (locativo, SCPI), dependiendo de sus objetivos, su horizonte de inversión y su perfil de riesgo.
Esta guía detalla los soportes adaptados a un capital de 500.000 euros y la manera de desvincular rendimiento y seguridad.

- No hay una dotación suficiente por sí sola: el PEA se limita a 150.000 euros y la acumulación con el PEA-PYME alcanza un máximo de 225.000 euros.
- La cuenta de valores no tiene límite, pero sus ganancias se ven sujetas a la tasa única global del 31,4 % desde el 1 de enero de 2026.
- El seguro de vida combina flexibilidad, fiscalidad más baja después de ocho años y transmisión facilitada hasta 152.500 euros por beneficiario.
- Los bienes raíces, tanto en vivo como a través de las SCPI, permiten activar el efecto de palanca del crédito, pero su valor también puede disminuir.
- Más allá de 500 000 euros de activos inversibles, un acompañamiento patrimonial dedicado ayuda a estructurar una asignación a medida.
¿Por qué es importante diversificar los medios de inversión para invertir 500 000 euros?
Probablemente lo sepa. la diversificación es la regla d ¡r gt i gt i gt i gt i gt i gt i gt i gt i gt i \ \ \ \ \ \ \ \ \ \ \ \ \ \ \ \ \ \ \ \ \ \ \ \ \ \ \ ~ \ ~ \ ~ ~ \ ~ ~ ~ ~ \ ~ ~ ~ ~ ~ ~ \ ~ ~ ~ ~ ~ ~ ~ \ ~ ~ ~ ~ ~ ~ ~ ~ ~ ~ ~ ~ ~ ~ ~ ~ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪ ♪. Concretamente, diversificar sus inversiones, es decir, colocar su dinero en diferentes soportes, que poseen niveles de riesgo y rendimiento La ventaja de colocar 500.000 euros se debe a la posibilidad de diversificar sus inversiones en gran medida en bienes raíces, los bienes inmuebles y los servicios de inversión. acciones o en otros productos financieros.
En efecto, el valor de cada inversión varía más o menos en el tiempo, con sus fuertes tiempos y retrocesos. No hay valores nsvn de la misma manera! Cuando el valor de una acción baja, por ejemplo, el valor de otra va a aumentar, en función de acontecimientos externos que no es posible prever En el caso de una cartera diversificada, la pérdida de valor de una inversión se compensa generalmente por el crecimiento de otros activos.
Diversificando sus inversiones, usted se diluye riesgo de pérdida, lo que le permite desalimentar la seguridad mientras mantiene el rendimiento.
Para que la diversificación sea eficaz es necesario alcanzar varios niveles:
- tipo de colocación : acciones, bonos (OAT, deuda de empresa), derivados, bienes raíces...
- horizonte de inversión : a corto, mediano o largo plazo
- Zona geográfica : por ejemplo, adquirir acciones de empresas francesas y extranjeras
- sector de actividad : medio ambiente, materias primas, banco, nuevas tecnologías, ETS inmobiliaria etc.
¿Cómo se definen sus objetivos para invertir 500 000 euros?
Investigue 500 000 euros requiere paciencia y discernimiento, por lo que es muy recomendable utilizar un agregador de cuenta Para seguir su patrimonio de manera precisa. Además, y antes de colocar tal suma, es importante definir su perfil de inversor y sus objetivos. Para hacer una tabla de conjunto, puede comenzar por hacer un balance de diferentes elementos:
- Situación profesional : ¿es estable o probable que cambie en los próximos años? ¿Anticipa usted una evolución profesional (y un potencial aumento de sus ingresos)?
- Proyectos : puede ser la adquisición de su residencia principal o de una residencia secundaria, un viaje largo, la financiación de los estudios de sus hijos, un proyecto de jubilación, etc.
- Objetivos : obtener la inversión más rentable posible, preparar su jubilación, reducir sus impuestos...
- Perfil de inversor : ¿prefieres el riesgo o la seguridad? ¿Qué rendimiento esperas obtener de tu inversión? ¿Estás en la línea de la inversión? ¿Estás en la línea de la inversión? El nivel de riesgo que aceptas es la suma que puedes perder. Si tienes un horizonte de inversión a largo plazo, puedes considerar la posibilidad de dirigirte a activos riesgosos debido al suavizamiento parcial de los efectos de volatilidad (sin eliminación del riesgo) (variación al alza o la disminución de un activo en un tiempo corto);
- Horizon de inversión : puede ser a corto plazo (menos de 3 años), a medio plazo (de 3 a 8 años) o a largo plazo (de 8 años o más).
- Ahorro de precaución: importe que usted debe conservar, dependiendo de sus ingresos y de su situación personal.
Una vez que hayas hecho un balance de estos diferentes elementos, deberías tener una mejor idea de tus objetivos como inversor de la inversión. En general, pueden distinguirse varios tipos de objetivos:
- constituir una Ahorro de precaución
- constituir un capital a mediano y largo plazo para diversos proyectos
- reducir la impuestos
Crear un ahorro de precaución
Se trata de un ahorro inmediato disponible, que permite financiar determinados proyectos (trabajos, viajes, compra de un coche, etc.) o hacer frente a imprevistos. Por tanto, el ahorro de precaución debe ser líquido, es decir, que se puede movilizar rápidamente. En este sentido, los libretas de ahorro bancario, la cuenta corriente o un seguro de vida fondos euros (proponiendo facilidades de retirada inmediata) son soportes interesantes para alojar su ahorro de precaución.
Desafío con una inversión de 500.000 euros
500.000 euros constituyen una aportación importante para una compra inmobiliaria. Al acumularla con el efecto palanca bancaria, por ejemplo, podría disponer de 1.500 000 euros para un proyecto inmobiliario de gran envergadura. reducciones o deducciones fiscales.
Por ejemplo, es posible comprar un edificio que puede ser renovado con arreglo al sistema Malraux (reducción fiscal proporcional al importe de las obras) o varios apartamentos que se van a renovar para generar déficits de tierras (deducibles de su renta global hasta un límite de 10.700 euros al año durante 6 años). Girardin industrial También puede ser una opción interesante, el descuento puede llegar a 18.000 euros en un año.
Constituir capital a medio o largo plazo
Se trata de una suma de dinero que se coloca en uno o más soportes, en la idea de realizar un proyecto de vida en un futuro más o menos cercano. Por ejemplo: Invertir en bolsa, comprar un bien inmueble o transmitir un patrimonio a sus hijos. Entonces usted bloquea esta suma de dinero en l El objetivo de hacerla fructificar a lo largo de los años.
En este sentido, es necesario prestar atención a los tipos de inversión viable para invertir 500 000 euros.

¿Qué inversiones elegir para invertir 500.000 euros?
Cuanto más grandes sean las cantidades, más variadas son las soluciones de inversión. De hecho, un capital de 500.000 euros le da vergüenza a la elección en términos de soluciones de inversión. N.O.O.N.O.O.: la diversificación es la clave ! Esta suma también le abre el acceso a las inversiones inmobiliarias, que constituyen una opción a menudo buscada para diversificar su patrimonio (el inmueble sigue estando sujeto al riesgo de pérdida de capital).
Así, puede colocar sus 500.000 euros en varios tipos de soportes:
- las cargas fiscales
- las inversiones en piedra: la propiedad inmobiliaria y la piedra papel.
Las cargas fiscales para colocar 500.000 euros
Una dotación fiscal es un producto de ahorro que permite beneficiarse de ventajas fiscales sobre los productos e intereses generados. Es posible identificar 3 grandes familias de cobertura fiscal:
- Plan de ahorro en acciones (PEA) y su durante pequeñas empresas, el PEA PYME
- la cuenta de valores ordinarios
- l - Seguro de vida
Sin embargo, la mayoría de las dotaciones fiscales están sujetas a un límite máximo a partir del cual ya no es posible obtener ventajas fiscales o imposible efectuar pagos suplementarios. Por lo tanto, la colocación de 500.000 euros requiere que se oriente simultáneamente hacia diferentes sobres fiscales para maximizar sus ventajas fiscales.
El plan de ahorro de acciones (PEA) para invertir 500.000 euros
El PEA es un producto de ahorro regulado y límite máximo de 150.000 euros que permite adquirir una cartera de acciones europeas, al mismo tiempo que se beneficia de una exención total de las ganancias y de los productos de inversión a partir del quinto año. Puede acoger acciones, fondos de inversión ( OICVM) o ETF (Exchange Traded Funds) elegibles para el PEA. Se trata de un Inversiones a medio y largo plazo, cualquier retirada antes de cinco años que dé lugar al cierre del PEA.
Por lo tanto, no podrá colocar la totalidad de sus 500 000 euros en un PEA. Sin embargo, si desea invertir en bolsa y adquirir acciones de PYME, puede acumular PEA y PEA PYME por un límite máximo de 225 000 euros.
Cuenta de valores, cartera financiera ordinaria
La cuenta de valores es una cuenta que permite poseer valores como acciones, bonos o participaciones de fondos de inversión, pero también derivados más especulativos.
Su ventaja: no implica ni umbral ni límite máximoEn cambio, no propone una fiscalidad ventajosa, según servicio público. 31,4 % se aplica (12,8 % de impuesto sobre la renta y 18,6 % de impuestos sociales desde el 1 de enero de 2026). Esta inversión está destinada más bien a los inversores que desean invertir por sí mismos en una amplia variedad de productos financieros mediante arbitrajes regulares a corto plazo (compra de activos financieros de reventa).
L - Seguro de vida, colocación diversificada y transmisión
El seguro de vida es una dotación indispensable para colocar parte de sus 500 000 euros. No impone ningún límite máximo de pago y da acceso tanto al fondo en euros (capital protegido por el asegurador) como a las unidades de cuenta (acciones, EFT, SCPI, private equity), sujetas al riesgo de pérdida de capital. Su fiscalidad se reduce después de ocho años de tenencia, con una reducción anual de 4.600 euros para una sola persona (9.200 euros para una pareja) También es una herramienta de transmisión poderosa: el capital transferido al fallecimiento se beneficia de una reducción de 152.500 euros por beneficiario para las primas pagadas antes de los 70 años.
a su alcance
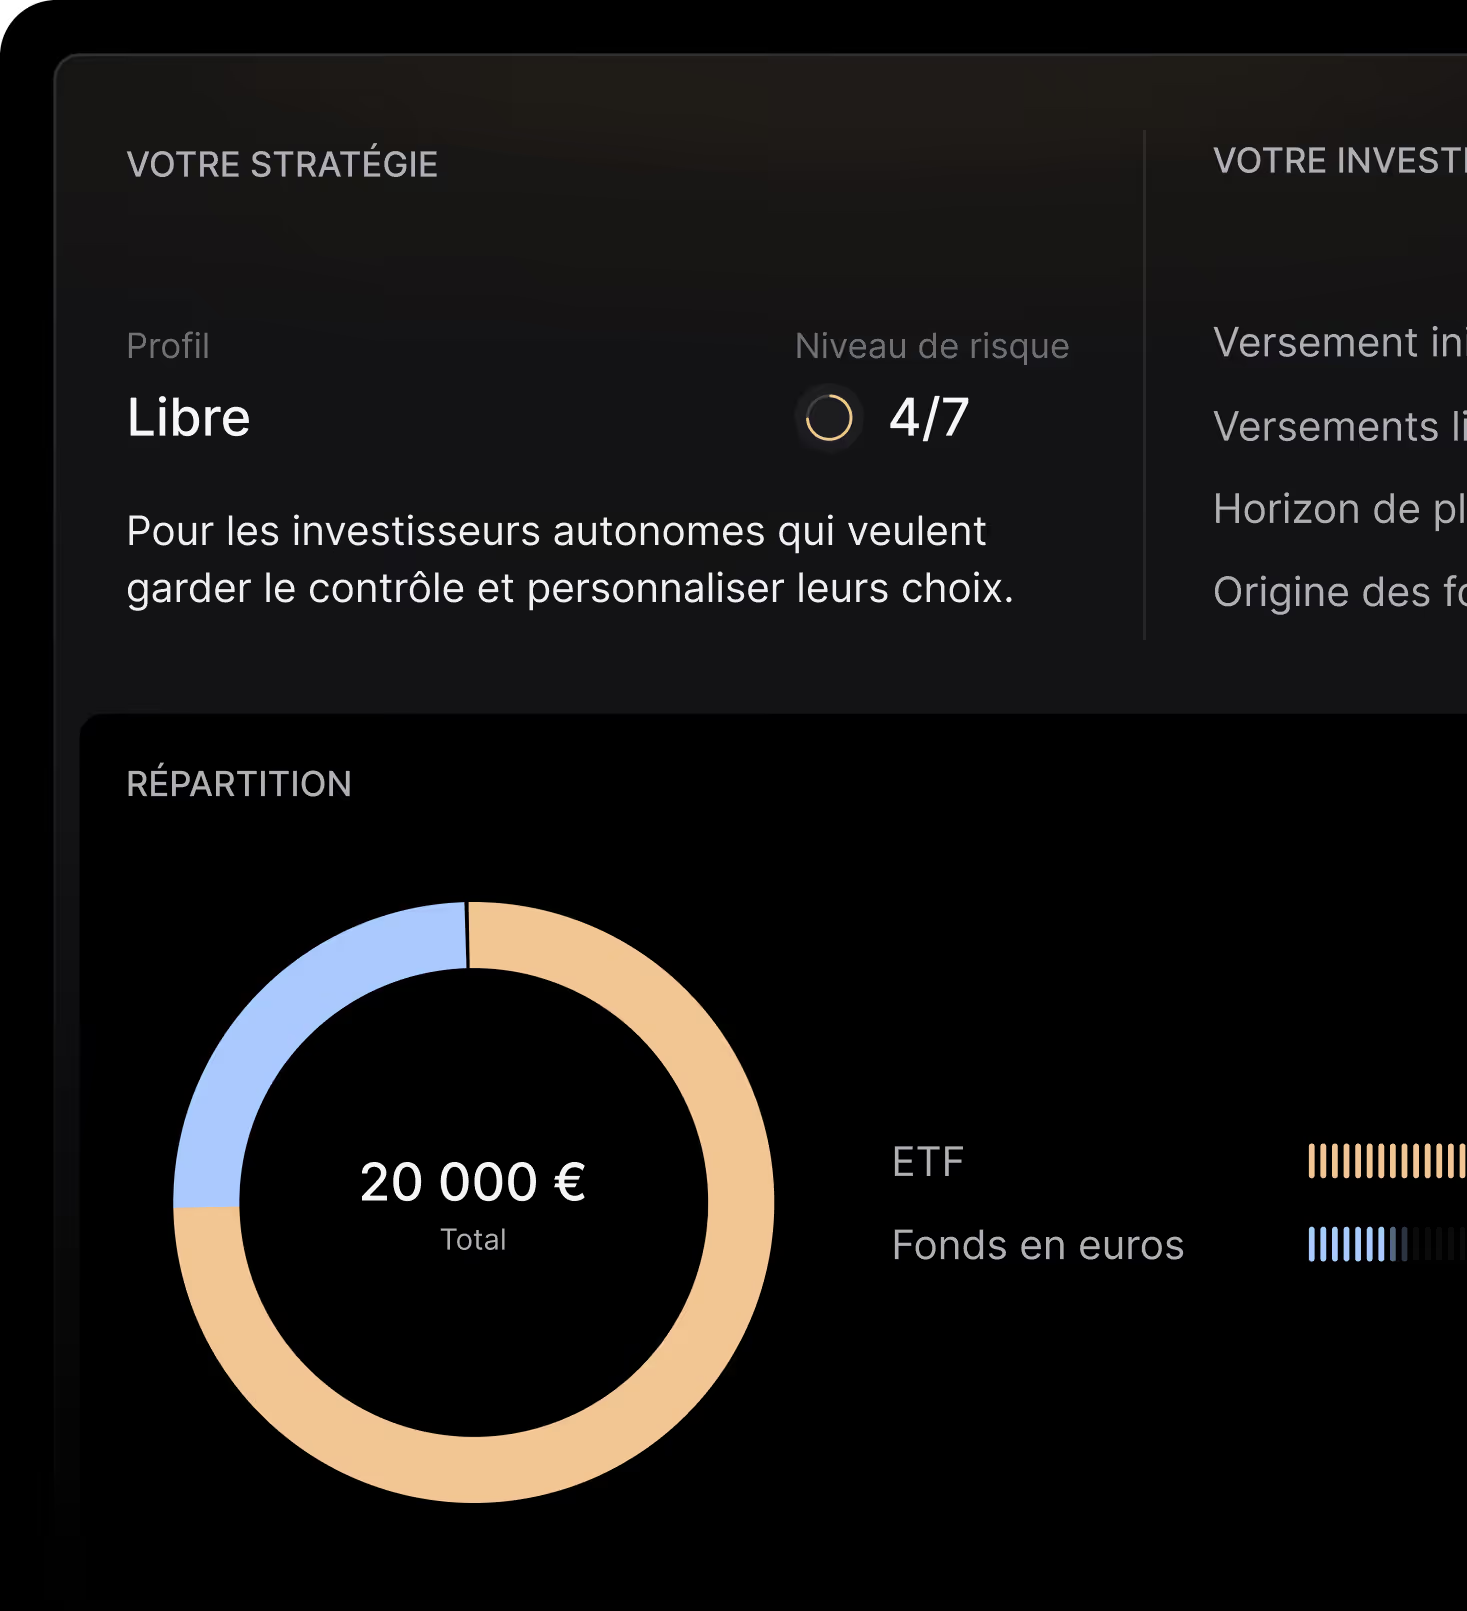
Documento no contractual de carácter publicitario. La inversión en soportes en unidades de cuenta soporta un riesgo de pérdida de capital, ya que su valor está sujeto a fluctuación al alza y a la baja, en particular, dependiendo de la evolución de los mercados financieros. El asegurador se compromete sobre el número de unidades de cuenta y no sobre su valor que no garantiza. El contrato de seguro de vida es un contrato de seguro de vida individual, redactado en euros y/o en unidades de cuenta, garantizado por Generali Vie, empresa regulada por el Código de Seguros. Finary SAS
Colocar sus 500.000 euros en inversiones de acero de piedra
No es un secreto: invertir en la piedra es un excelente manera de generar ingresos pasivos inmediatos o futurosCon 500.000 euros, la inversión de alquiler le tiende los brazos. Pero también puede elegir invertir en una sociedad civil de inversión inmobiliaria (SCPI). Las SCPI son empresas que invierten directamente en activos inmobiliarios: comercios, clínicas, oficinas, etc. Cuando invierte en una SCPI, usted recibe participaciones sociales que le permiten recaudar ingresos de tierras en proporción a las participaciones de inversión. Las posibilidades de rendimiento pueden ser significativas, pero el valor de las participaciones de SCPI y de los bienes inmuebles puede variar tanto al alza como a la baja según la coyuntura del mercado.
La ventaja notable de la inversión inmobiliaria reside en la posibilidad de recurrir al efecto palanca (l-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I-I Para poder aprovechar su rentabilidad. Legales inmobiliarios se considera un activo de riesgo moderado, por lo que es una de las únicas inversiones que pueden financiarse total o parcialmente con un préstamo bancario.
Esta particularidad abre un campo real de las posibilidades a sus 500.000 euros. Entonces usted puede invertir más y aumentar sus rendimientos (pero también sus pérdidas potenciales) mientras se beneficia de los recortes fiscales propios de algunas inversiones inmobiliarias.
Por lo tanto, la vivienda de sus 500 000 euros le permite cumplir un doble objetivo:
- constituir un capital en el medio/largo plazo capaz de generar una renta;
- desafrontar sus otras fuentes de ingresos.
Invertir € 1.000.000 en Finary One
Finary One está diseñado precisamente para los patrimonios a partir de 1 000 000 € de activos inversibles. El enfoque: estructurar una asignación diversificada y a medida, integrando private equity, seguro de vida de Luxemburgo, inmobiliario y liquidez, en una vista 360° de su patrimonio.
- Asignación patrimonial construida por un wealth manager dedicado, después de la auditoría completa de sus activos y objetivos existentes (recaudación, transmisión, rendimiento a largo plazo).
- Acceso a clases de activos normalmente difíciles de acceder para un inversor particular (fondo de capital de capital de capital de capital de riesgo 1, seguro de vida de Luxemburgo FAS/FID (Fondo de seguro especial / Fondo de capital de inversión), crédito Lombardo de capital).
- Plataforma única que consolida en tiempo real su patrimonio global y facilita los arbitrajes con su wealth manager dedicado.
Más información sobre Finary One → Sólo para inversores con activos de inversión de 1 000 000 €. Invertir implica riesgos de pérdida de capital.
Preguntas frecuentes
¿Cuánto puede reportar una inversión de 500.000 euros?
No se puede decir con precisión: cada soporte tiene un potencial de rendimiento diferente. Por regla general, cuanto mayor es el riesgo, más el rendimiento potencial lo es también. A título indicativo, los rendimientos varían según el soporte, el perfil de riesgo y la coyuntura, y no se garantiza ningún rendimiento.
¿Cómo puedo poner 500.000 euros en la bolsa?
Para invertir 500.000 euros en bolsa, puedes pasar por un PEA (con un límite de 150.000 euros) o un seguro de vida en unidades de cuenta. También puedes utilizar una cuenta de valores o brokers en línea como DeGiro, teniendo en cuenta los gastos de transacción.
¿Cómo puedo colocar 500.000 euros a corto plazo?
A corto plazo, el fondo en euros de seguro de vida y los libros bancarios limitan el riesgo de pérdida. Salvo que se acepte una toma de riesgo, las inversiones en acciones no se recomiendan en un horizonte inferior a tres años.
¿Cuánto cuesta 500.000 euros al mes?
Esto depende sobre todo del riesgo aceptado. Históricamente, una inversión en acciones diversificada ha expedido entre el 7 y el 8 % de rendimiento medio anual a largo plazo (antes de los gastos y de los impuestos), es decir, unos 3.300 euros por mes por medio de 500.000 euros, sin ninguna garantía y con riesgo de pérdida de capital.
Fuentes
Servicio público.gouv.fr: imposición de los ingresos de ahorro y de inversión (PFU 31,4 % en 2026)
Servicio público.gouv.fr: Plan de ahorro en acciones (PEA), límite máximo de 150 000 euros
Impots.gouv.fr: fiscalidad del seguro de vida (deducciones después de 8 años y transmisión)
Impots.gouv.fr: déficit de la tierra imputable a la renta global (monto de 10.700 euros)
Economía.gouv.fr: reducción de impuestos Girardin
Avisos reglamentarios: Comunicación de carácter promocional: la inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación de compra o venta, ni un asesoramiento fiscal. Antes de cualquier inversión, consulte el Documento de Información Clases (DIC) y, en su caso, un consejero habilitado. Finary SAS, Empresa de Inversión autorizada por la ACPR con el número 19283, miembro de la AMAFI. Corredor de Seguros con ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por AMF). Prestatario de Servicios sobre Crypto-Activos (PSCA) autorizado por AMF con el régimen MiCA con las referencias n° A2026-026 y n°N2026-008.