Usuluit de SCPI en sociedad a la IS: tesorería, amortización y límites

Actualizado el 8 de julio de 2026
El usufructo temporal de SCPI en sociedad consiste, para una estructura en el IS, en comprar por un período fijo el único derecho a percibir los alquileres de participaciones de SCPI. Su motor no es el alquiler, es la amortización: este derecho se deprecia cada año y esta carga deducible reduce el impuesto sobre las sociedades debido sobre las rentas cobradas.
Es una palanca real, utilizada por los dirigentes y las sociedades de cartera patrimoniales. Pero no es una receta para borrar el impuesto, y tres condiciones, raramente explicadas por los que venden las acciones, deciden si el montaje se mantiene o se desploma. Aquí está el mecanismo, su motor fiscal, y sobre todo sus líneas rojas.

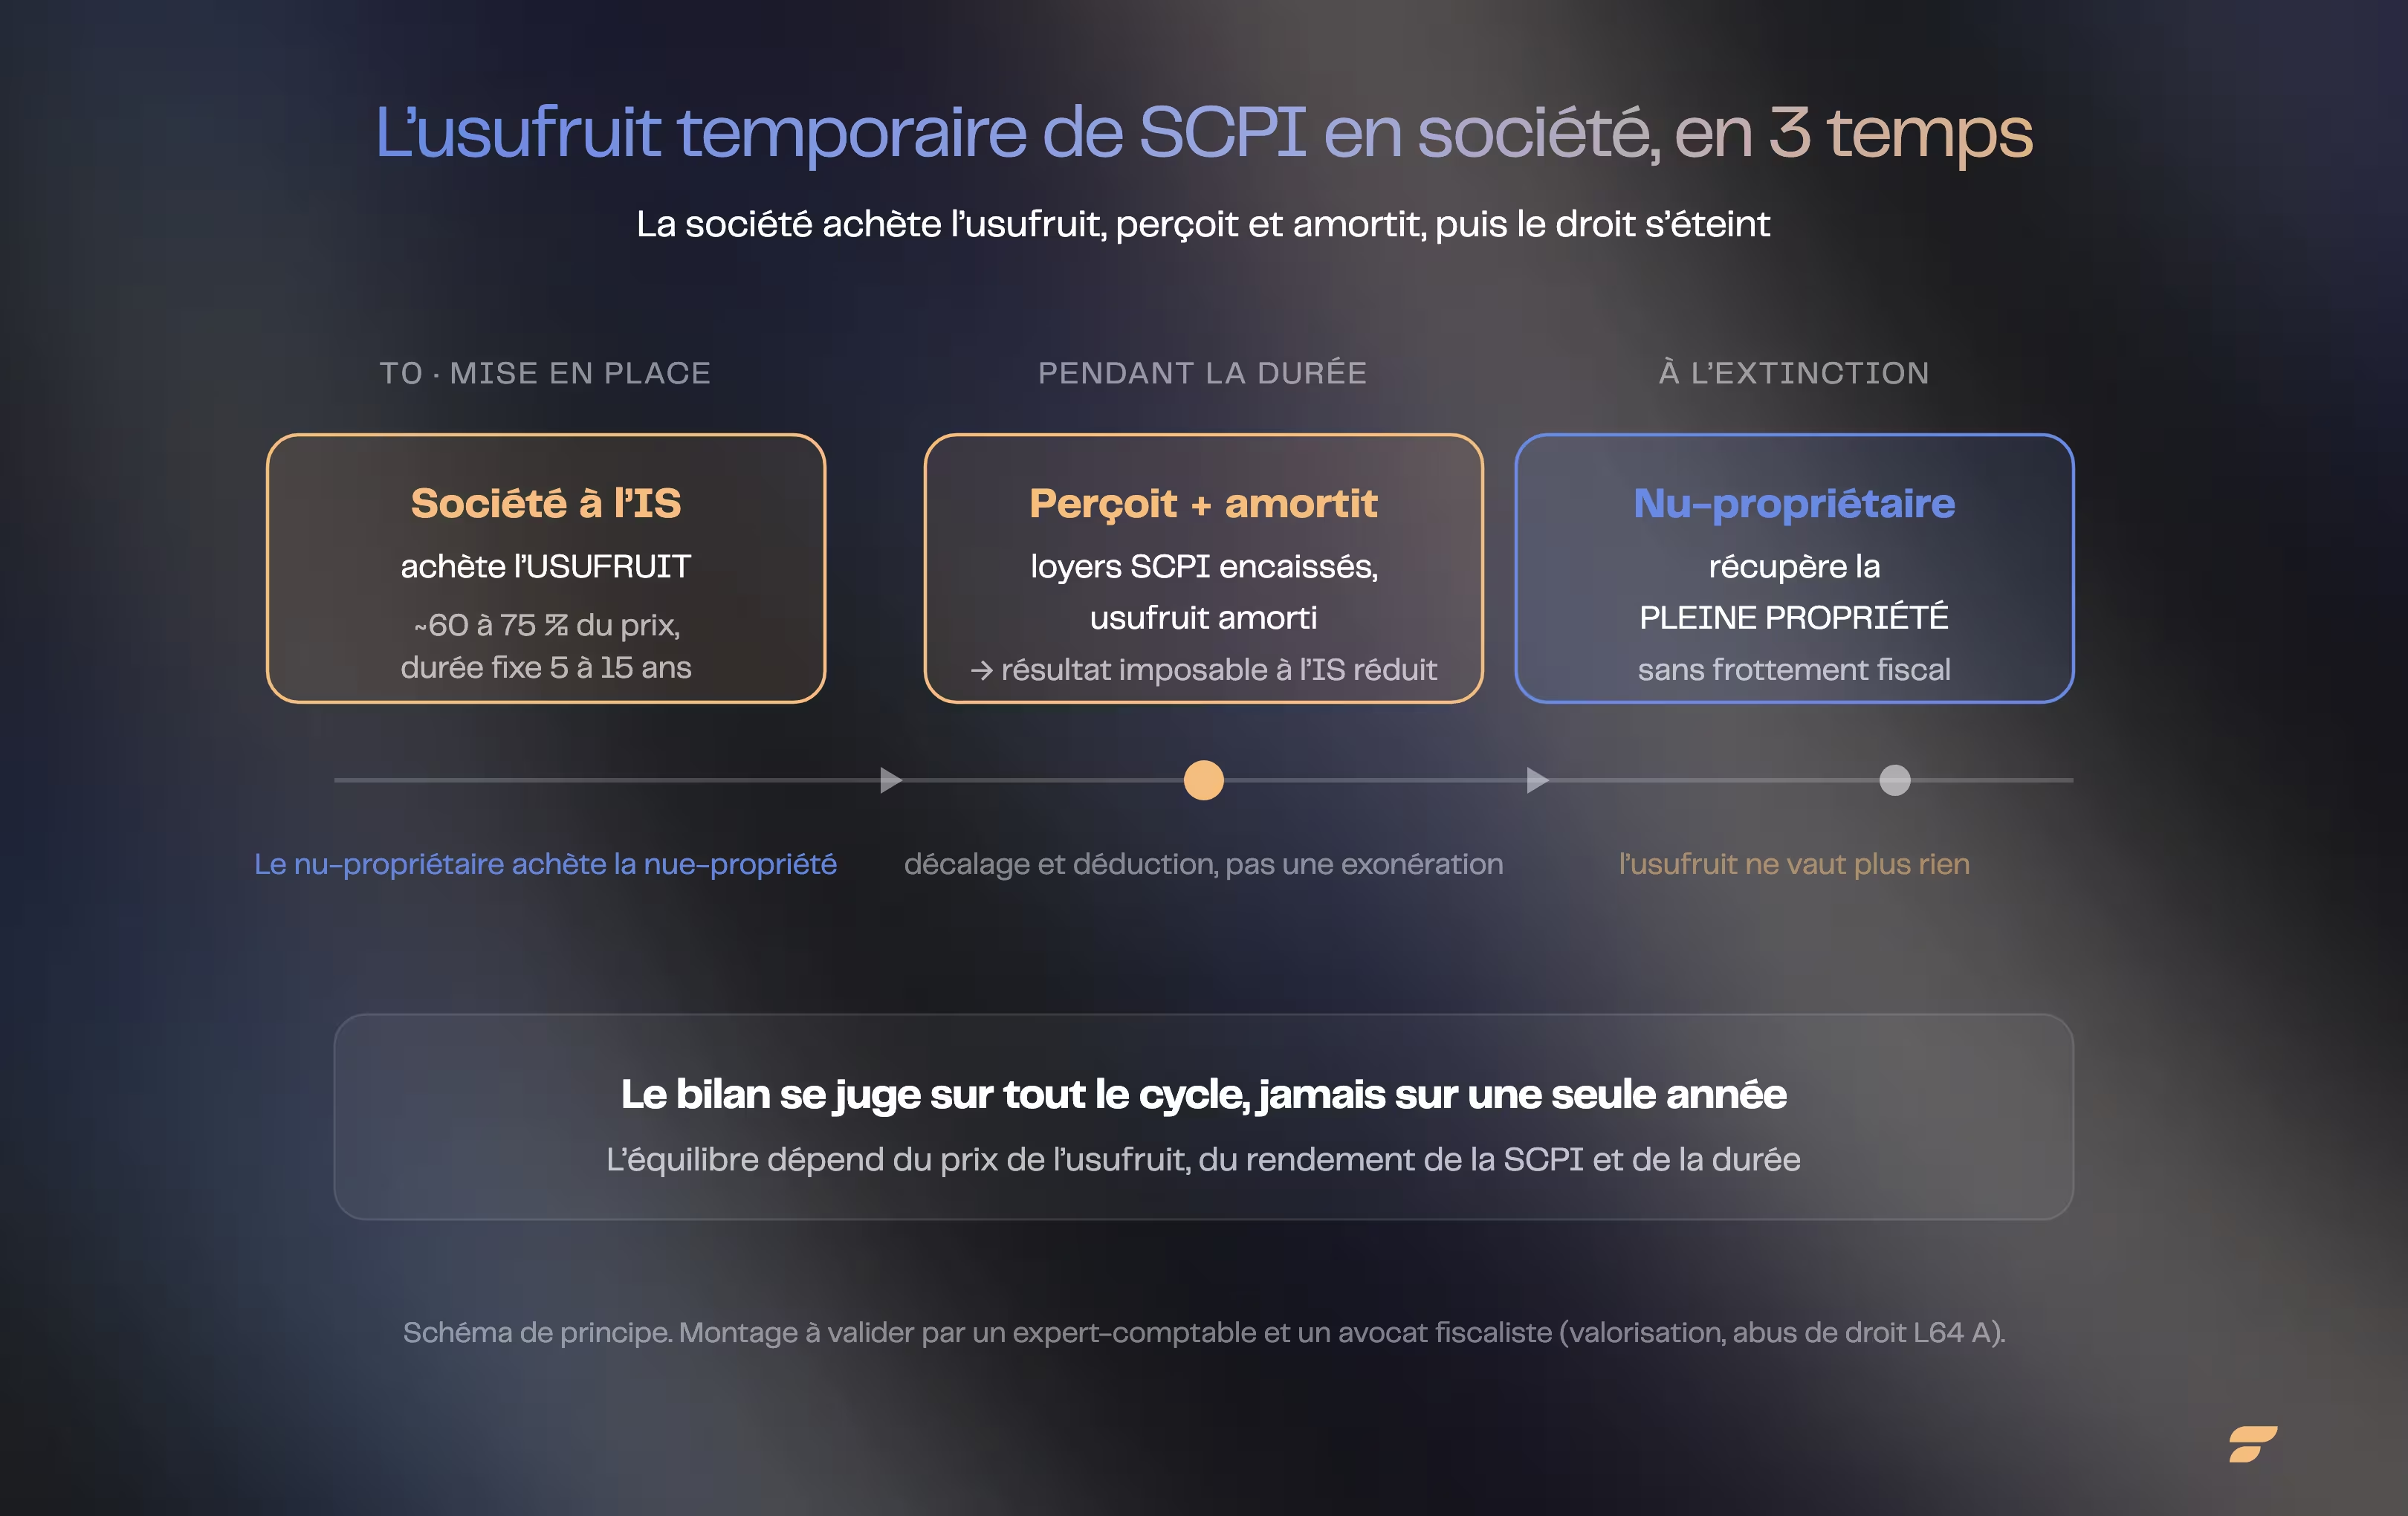
- En un desmembramiento temporal, su empresa en el IS compra el usufructo de acciones de SCPI por un período fijo (a menudo de 5 a 15 años) y cobra los alquileres durante todo el período.
- El motor fiscal no es el alquiler sino la amortización: el usufructo es un activo inmaterial que se deprecia, cuya amortización reduce el resultado imponible a la IS durante el desmembramiento.
- No es una exención, sino un desplazamiento y una deducción temporal: el efecto neto depende del precio del usufructo, del rendimiento de la SCPI y de la duración elegida.
- Tres líneas rojas: la valorización del usufructo, el riesgo de abuso de derecho (artículos L64 y L64 A del LPF) si el objetivo es principalmente fiscal, y la exigencia de una racionalidad económica real.
- El montaje corresponde al auditor y al abogado fiscalista: su contabilidad, valoración y seguridad jurídica se deciden caso por caso.
Este artículo es una información general y no constituye ni un asesoramiento en materia de inversiones ni un asesoramiento fiscal personalizado. Los plazos y bandas citados son órdenes de tamaño de mercado, no reglas. Todo montaje de este tipo debe ser validado por un auditor y un abogado fiscalista.¿Qué es el usufructo temporal de SCPI?
Se trata de comprar el tiempo de los alquileres, no las paredes. Una parte de SCPI, como todo bien, puede ser desmembrada: se separa la desnuda propiedad (la posesión del capital) del usufructo (el derecho a percibir los ingresos). En un desmembramiento temporal, esta separación tiene una fecha de fin conocida de antemano.
El esquema clásico en sociedad: su estructura en la IS adquiere el usufructo de las acciones por un período fijo, a menudo de 5 a 15 años. Otro actor, frecuentemente una persona física u otra entidad, compra la desnuda propiedad. Durante todo el tiempo, su empresa cobra la totalidad de los alquileres distribuidos por la SCPI. Al vencimiento, el usufructo se extingue mecánicamente: su empresa no posee nada, y el nu-propietario recupera la plena propiedad de las partes, sin fricción fiscal vinculada a esta reconstitución.
El usufructo se compra menos que la propiedad completa, ya que está limitado en el tiempo. En la práctica de mercado, en una década, su precio representa a menudo del orden del 60 al 75 % del valor de la parte, según el rendimiento de la SCPI y la duración elegida. Es una banda indicativa, no una regla, y es exactamente allí donde se juega la primera línea roja, se vuelve. Muchos dirigentes lo consideran después de haber establecido una línea roja. holding patrimonial para alojar su efectivo.

¿Por qué un dirigente lo usufructo en su sociedad?
Para hacer trabajar un efectivo que duerme mientras que suaviza su fiscalidad. El punto de partida es casi siempre el mismo: una sociedad, a menudo una holding, acumula un efectivo excedente que no trabaja, o mal. Colocado en productos de tipo, genera un rendimiento modesto, él mismo impuesto a la IS.
La inversión en SCPI en esta empresa transforma esta tesorería durmiente en ingresos inmobiliarios, pero el interés no es el rendimiento bruto, que queda como el de una SCPI. En el tratamiento fiscal está: en el IS, los alquileres de la SCPI se imponen al tipo del impuesto de sociedades (25 %, o 15 % hasta 42 500 € de beneficio para las PYME subvencionables). Detenidos en directo por una persona física, los mismos ingresos por tierra estarían sujetos al régimen del impuesto sobre la renta, hasta 45 %, más 17,2 % de exacciones sociales. La diferencia de tipos es ya un argumento. Pero el motor real está en otro lugar.
¿Cómo reduce la amortización del usufructo el IS?
Al transformar la pérdida de valor programada del usufructo en carga deducible. El usufructo temporal es un activo cuyo valor disminuye a medida que pasa el tiempo: cada año pasado lo acerca a su extinción, donde no valdrá nada. Esta depreciación programada de hecho, contablemente, un activo inmaterial amortizable a lo largo de su vida.
El Consejo de Estado lo ha consagrado. En su Decisión de 24 de abril de 2019 (n° 419912), el Tribunal de Justicia consideró que la depreciación de los efectos beneficiosos de la pérdida de valor disminuye cada año. Por lo tanto, el Tribunal de Justicia consideró que el valor del usufructo viager se desgasta con el tiempo y que esta depreciación puede justificar una amortización. • Para un usufructo de duración fija, cuyo vencimiento se conoce desde el principio, este carácter amortiguable es ampliamente admitido en la doctrina contable, el usufructo se inscribe en inmovilización inmaterial y luego se amortiza, en la mayoría de los casos de forma lineal a lo largo de su duración.
En concreto, su empresa cobra los alquileres por un lado, y pasa una carga de amortización por el otro. Esta carga reduce el resultado imponible. A lo largo de la desmembramiento, puede compensar ampliamente, e incluso neutralizar, el IS debido sobre los alquileres percibidos.
La palabra lat it water it is a maintainable: the tax not abroad. La amortización reduce la base imponible, pero el efecto real depende del precio de adquisición del usufructo y de la duración. Es un suavizado y una deducción temporal, no una exención. El esquema a continuación resume el ciclo completo.
¿Cuáles son las tres líneas rojas de montaje?
Valorización, abuso de derecho y secuencia de constitución: aquí es donde la mayoría de las presentaciones comerciales se detienen, y aquí es donde todo se juega.
1. La valorización del usufructo. ¿Cuánto vale el usufructo que compra su empresa? Dos lógicas coexisten, y hay que saber cuál es la aplicable. El artículo 669 II del CGI prevé un arancel para el usufructo de duración fija: 23 % de la plena propiedad por tramo de diez años, sin fracción y cualquiera que sea la edad del usufructo, dentro del límite de 30 años para una persona jurídica (artículo 619 del Código Civil). Pero este arancel sirve primero para liquidar los derechos de registro. Para el valor económico de la operación en sí, el precio del usufructo se determina generalmente mediante la actualización de los ingresos esperados a lo largo de la vida, una lógica que el juez del impuesto ha retenido para este tipo de cesión. Los dos enfoques no siempre coinciden, y la valoración retenida condiciona tanto el importe amortizable como la seguridad del montaje. No corte nada solo: es un punto central para su auditor y su abogado fiscalista.
2. Abuso de derecho. El artículo L64 A, relativo a las operaciones con fines de lucro, establece que el artículo L64 A, relativo a la aplicación de los artículos L64 y L64 A del Libro de Procedimientos Fiscales, puede ser objeto de un desmembramiento temporal con un fin principal o exclusivamente fiscal. Principalmente El desfile no es un artificio: es una racionalidad económica real. Poner una tesorería de empresa en un activo de rendimiento diversificado es una decisión de gestión legítima; hacerlo sólo para borrar una línea de impuestos no lo es. La frontera es fina, y se documenta.
3. La estructuración desde el principio. La forma en que se constituye el desmembramiento cambia todo. Cuando la desnuda propiedad y el usufructo se adquieren simultáneamente sobre acciones, desde el principio no hay cesión de un usufructo preexistente. Si a la inversa un poseedor cede el usufructo temporal de participaciones que ya poseía, el artículo 13, 5 del CGI se aplica lado cedente: el producto de esta primera cesión no se impone como una plus-valoración, sino como un ingreso, en la categoría del bien subyacente. Una mala secuencia puede desencadenar una imposición pesada donde no se esperaba.
¿Y la IFI en todo esto?
Hay un efecto sobre la IFI, pero nunca debe ser el objetivo del montaje. Cuando una persona física posee el usufructo de un bien, es en principio deudora del impuesto sobre la fortuna inmobiliaria sobre el valor en plena propiedad (artículo 968 del CGI). Aquí, el usufructo es una sociedad al IS, que no es deudor de la IFI, que sólo afecta a las personas físicas. Por su parte, el nu-propietario persona física no tiene, en principio, nada que declarar en concepto de desnutrición durante el tiempo.
Por lo tanto, el efecto real sobre el plato IFI durante el desmembramiento es precisamente el tipo de efecto que la administración controla en virtud del abuso de derecho, lo que sería inexacto y arriesgado, y la optimización IFI nunca puede ser el motivo principal del montaje; en el mejor de los casos, sólo es una consecuencia accesoria de una decisión de gestión justificada.
Al extinguirse: ¿qué queda de cada uno?
A la sociedad, nada más; al desnudo propietario, la propiedad plena. Al término de la duración, el usufructo desaparece. Su empresa, que ha cobrado los alquileres y amortizado su derecho hasta cero, ya no posee el activo. El nu-propietario, él, recupera la plena propiedad de las acciones sin imposición vinculada a esta reconstitución.
Por eso, el desmembramiento temporal en sociedad siempre se lee en todo el ciclo, nunca en un solo año. La sociedad ha transformado una tesorería poco productiva en flujo de ingresos durante un período determinado, con una fiscalidad más ligera por la amortización. El nu-propietario ha adquirido un capital a precio reducido y lo recupera entero al vencimiento. El equilibrio entre ambos depende enteramente del precio de partida, del rendimiento real de la SCPI y de la duración, tantos parámetros que deben cuantificarse antes de firmar, no después.
Cómo Finary One ayuda a decidir al ver el conjunto
Un montaje como el usufructo de SCPI en sociedad tiene sentido sólo reubicado en una estrategia global: la tesorería de su sociedad, su patrimonio personal, su fiscalidad global, sus objetivos de transmisión. Priso por sí solo, es una mecánica atractiva; mal calibrado, es una fuente de riesgo.
Es el papel de Finary OneSu patrimonio, profesional y personal, invertido en nosotros como en otros lugares, se suma y lee en su conjunto gracias a la app Finary. Su administrador privado, apoyado por un ingeniero patrimonial, pone este tipo de palanca en perspectiva y coordina el diálogo con sus expertos. Nuestro papel no es sustituir a su auditor o abogado fiscalista, que siguen siendo indispensables sobre la valorización y la seguridad jurídica del montaje: es dirigir la discusión y comprobar que la decisión sirve a su situación global. También es la filosofía del libro de Mounir Laggoune, Invertir para ser libre.
El reflejo correcto no es correr después de la optimización, es comprobar que una palanca tiene una verdadera razón para estar en su situación, antes de mirar la ventaja fiscal.
Preguntas frecuentes
¿Qué es el usufructo temporal de SCPI en sociedad?
Es un desmembramiento de duración fija en el que una sociedad, a menudo en el IS, compra el derecho a percibir los alquileres de participaciones de SCPI (el usufructo) durante un período determinado, generalmente de 5 a 15 años. Otro actor posee la desnuda propiedad. Al vencimiento, el usufructo se extingue y el nu-propietario recupera la propiedad completa.
¿Por qué alojar el usufructo de SCPI en una empresa en el IS?
Debido a que el usufructo es un activo amortizable. La carga de amortización reduce el resultado imponible a la IS, lo que reduce el impuesto sobre los alquileres percibidos durante la duración del desmembramiento. Es una forma de hacer trabajar una tesorería de empresa excedente, pero el efecto neto depende del precio del usufructo, del rendimiento de la SCPI y de la duración.
¿Es realmente amortiguable el usufructo de SCPI?
La doctrina contable y la jurisprudencia administrativa lo admiten: un usufructo cuyo valor disminuye con el tiempo puede ser amortiguado a lo largo de su duración (Consejo de Estado, 24 de abril de 2019, n° 419912). Para un usufructo de duración fija, el carácter amortiguable es ampliamente reconocido, pero el tratamiento exacto (duración, base, gastos) debe ser validado por un auditor.
¿Cuáles son los riesgos fiscales de la edición?
El principal es el abuso de derecho (artículos L64 y L64 A del LPF): un desmembramiento con fines principalmente fiscales puede ser cuestionado. Se necesita una racionalidad económica real. Agregar la cuestión de la valorización del usufructo y la secuencia de constitución, que puede hacer jugar el artículo 13, 5 del CGI lado cedente. De ahí la importancia de un abogado fiscalista.
¿El montaje permite escapar de la IFI?
No, no hay que verlo así. Como el usufructo es una sociedad (no sujeta a la IFI) y la propiedad desnuda está en principio fuera de la base, existe un efecto sobre la IFI durante el tiempo. Pero este efecto nunca puede ser el objetivo principal del montaje, so pena de abuso de derecho. Es una consecuencia accesoria, no un objetivo.
¿Cómo se valoriza el usufructo temporal?
Existen dos lógicas: el sistema fiscal del artículo 669 II del CGI (23 % de la plena propiedad por tramo de diez años) y una valoración económica basada en los alquileres actualizados a lo largo de la vida, a menudo retenidos en la práctica por las sociedades de gestión. No siempre coinciden. El método elegido condiciona el montaje y depende del experto.
Fuentes
- Consejo de Estado, 24 de abril de 2019, n° 419912 (carácter amortiguable de un usufructo que se deprecia con el tiempo).
- Artículo 669 del CGI (Barra de valoración del usufructo de duración fija: 23 % por período de diez años).
- Artículo 13, 5 del CGI (imposición de ingresos de la primera cesión de un usufructo temporal).
- Artículo 968 del CGI (IFI y bienes gravados con usufructo).
- Finary, la holding patrimoniale: funcionamiento y fiscalidad.
Avisos reglamentarios:
Comunicación de carácter promocional. La inversión implica un riesgo de pérdida de capital, parcial o total. Los resultados pasados no prejuzgan el rendimiento futuro. Este artículo tiene un carácter informativo y pedagógico; no constituye ni un asesoramiento en inversión personalizado, ni una recomendación, ni un consejo fiscal. Todo montaje de desmembramiento en sociedad debe ser estudiado y validado por un auditor y un abogado fiscalista, que determinan su valoración, contabilidad y seguridad jurídica caso por caso.
Antes de invertir en SCPI, consulte el Documento de Información Clave (DIC) y el rendimiento no está garantizado; el valor de las participaciones puede disminuir.
Finary SAS, Empresa de Inversión autorizada por la ACPR con la partida 19283, miembro de la AMAFI. Courtier en Assurance inscribible en la ORIAS con la partida 21001279, adherente de la CNCGP (asociación autorizada por la AMF). Prestatario de Servicios sobre Crypto-Actifs (PSCA) autorizado por el AMF con la referencia A2026-026 y la referencia N2026-008.