Oser parler d'argent : pourquoi c'est tabou, ce que ça coûte
Mis à jour le 17 septembre 2026
Une personne sur quatre en France ne sait pas combien gagnent ses parents. Et vos amis ? Vos collègues ?
La réponse tient souvent en une phrase : ça ne se demande pas. Pourtant, la demande d'éducation financière n'a jamais été aussi forte.
À force de ne pas en parler, on se prive des repères qui permettraient de mieux décider. Reste une question : quel est le prix de ce silence ?

- Le patrimoine est plus sensible que le salaire : il ne dit pas seulement ce que vous gagnez, il dit d'où vous partez.
- Ne pas négocier son premier salaire peut coûter environ un demi-million de dollars sur une carrière, et jusqu'à 1,5 million pour un diplômé de MBA.
- Une personne en couple sur deux évite de parler d'argent pour ne pas déclencher de dispute, alors que l'alignement financier est le premier facteur de solidité cité.
- La transparence totale ne rend pas tout le monde plus heureux : en Norvège, elle a creusé l'écart de satisfaction entre les plus aisés et les plus modestes.
- La méthode CASH résume la marche à suivre : Connaître ses chiffres, Amorcer avec le sien, Séparer le chiffre du jugement, Habituer la conversation.
Pourquoi l'argent est tabou en France ?
Le tabou ne porte pas sur l'argent en général, mais sur le vôtre. On parle facilement de ce que les choses valent, rarement de ce que l'on vaut.
Faites le test au prochain repas de famille. Demandez le prix du mètre carré dans le quartier : tout le monde a un avis. Parlez du salaire de Mbappé : le débat est lancé.
Maintenant, demandez à votre oncle combien il gagne.
Sur le papier, pourtant, tout va bien. 81 % des Français décrivent l'argent comme un sujet ouvert, ou au moins abordé, dans leur famille.
« C'est assez compliqué. En général, c'est toujours un peu tabou. » (micro-trottoir)
Mais quand le sujet arrive à la maison, il porte d'abord sur le prix de ce qu'on consomme. Les courses, les vêtements, les vacances. L'épargne arrive loin derrière.
Et deux Français sur trois disent reproduire les habitudes financières de leurs parents.
Le vrai tabou, c'est l'argent qui vous situe
Parler de patrimoine peut être plus sensible encore que parler de salaire. Un salaire dit ce que vous gagnez aujourd'hui. Un patrimoine dit d'où vous partez.
Deux personnes peuvent avoir exactement le même revenu. L'une a reçu 100 000 euros d'apport, l'autre rembourse 30 000 euros de dette.
C'est d'ailleurs dans le patrimoine que les écarts sont les plus grands : les inégalités de patrimoine sont nettement plus marquées que les inégalités de niveau de vie.
Le psychologue Leon Festinger le théorise dès les années 1950. Pour savoir où nous nous situons, nous nous comparons aux autres. Le même ressort explique une bonne partie des biais qui pèsent sur les décisions de l'investisseur.
Échangez votre salaire avec votre meilleur ami. En quelques secondes, deux chiffres créent un classement dont votre amitié n'avait pas besoin.
Et à ce classement, on tient assez pour le payer. Des chercheurs posent le choix suivant : 50 000 dollars quand les autres en gagnent 25 000, ou 100 000 quand les autres en gagnent 200 000 ?
Une personne sur deux choisit 50 000. Soit deux fois moins d'argent réel, pour rester devant.
Donner son salaire, c'est donc prendre un risque : être jugé, envié, ou découvrir qu'on est sous-payé et regarder son poste autrement.
Parfois, l'inverse est plus difficile encore. Admettre qu'on n'a pas les moyens. Dire simplement : là, c'est trop cher pour moi.
Se comparer vous dit où vous êtes par rapport aux autres. Pas si vous avancez vers ce que vous voulez vraiment faire de votre argent.
Objectifs
D'où vient cette gêne à parler d'argent ?
La meilleure explication disponible n'est ni religieuse ni fiscale. Elle est sociale : en France, ne pas donner de chiffre est un signe d'appartenance, et le modèle vient du haut.
Les sociologues Michel Pinçon et Monique Pinçon-Charlot ont enquêté une trentaine d'années sur la grande bourgeoisie française. Ils décrivent un monde où la richesse n'a pas besoin d'être annoncée : elle se reconnaît. Une adresse, une école, un nom, des codes.
Annoncer un montant, dans ce monde-là, c'est admettre que l'appartenance ne va pas de soi. L'argent ne disparaît pas parce qu'on n'en donne pas le chiffre. C'est la discrétion elle-même qui devient un marqueur de statut. Ce que le haut de l'échelle pratique par distinction, le reste de la société le reprend par convenance.
Une autre explication revient souvent, et elle ne tient pas.
La méfiance envers l'argent est ancienne. À Rome, Vespasien taxe la collecte d'urine. Son fils Titus s'indigne : un tel revenu est indigne de l'Empire. Vespasien lui tend une pièce et lui demande si elle sent mauvais. Deux mille ans plus tard, on dit toujours que l'argent n'a pas d'odeur.
Pendant des siècles, l'Église catholique se méfie de certaines formes d'enrichissement, jusqu'à condamner le prêt à intérêt. La piste semble tenir, jusqu'à l'Allemagne. Historiquement protestante, et pourtant : même règle qu'en France. On ne parle pas d'argent.
La religion raconte peut-être une partie de l'histoire, elle n'explique pas le silence. Ce que le silence, lui, explique très bien, c'est ce qu'il coûte.
Que coûte le silence sur l'argent ?
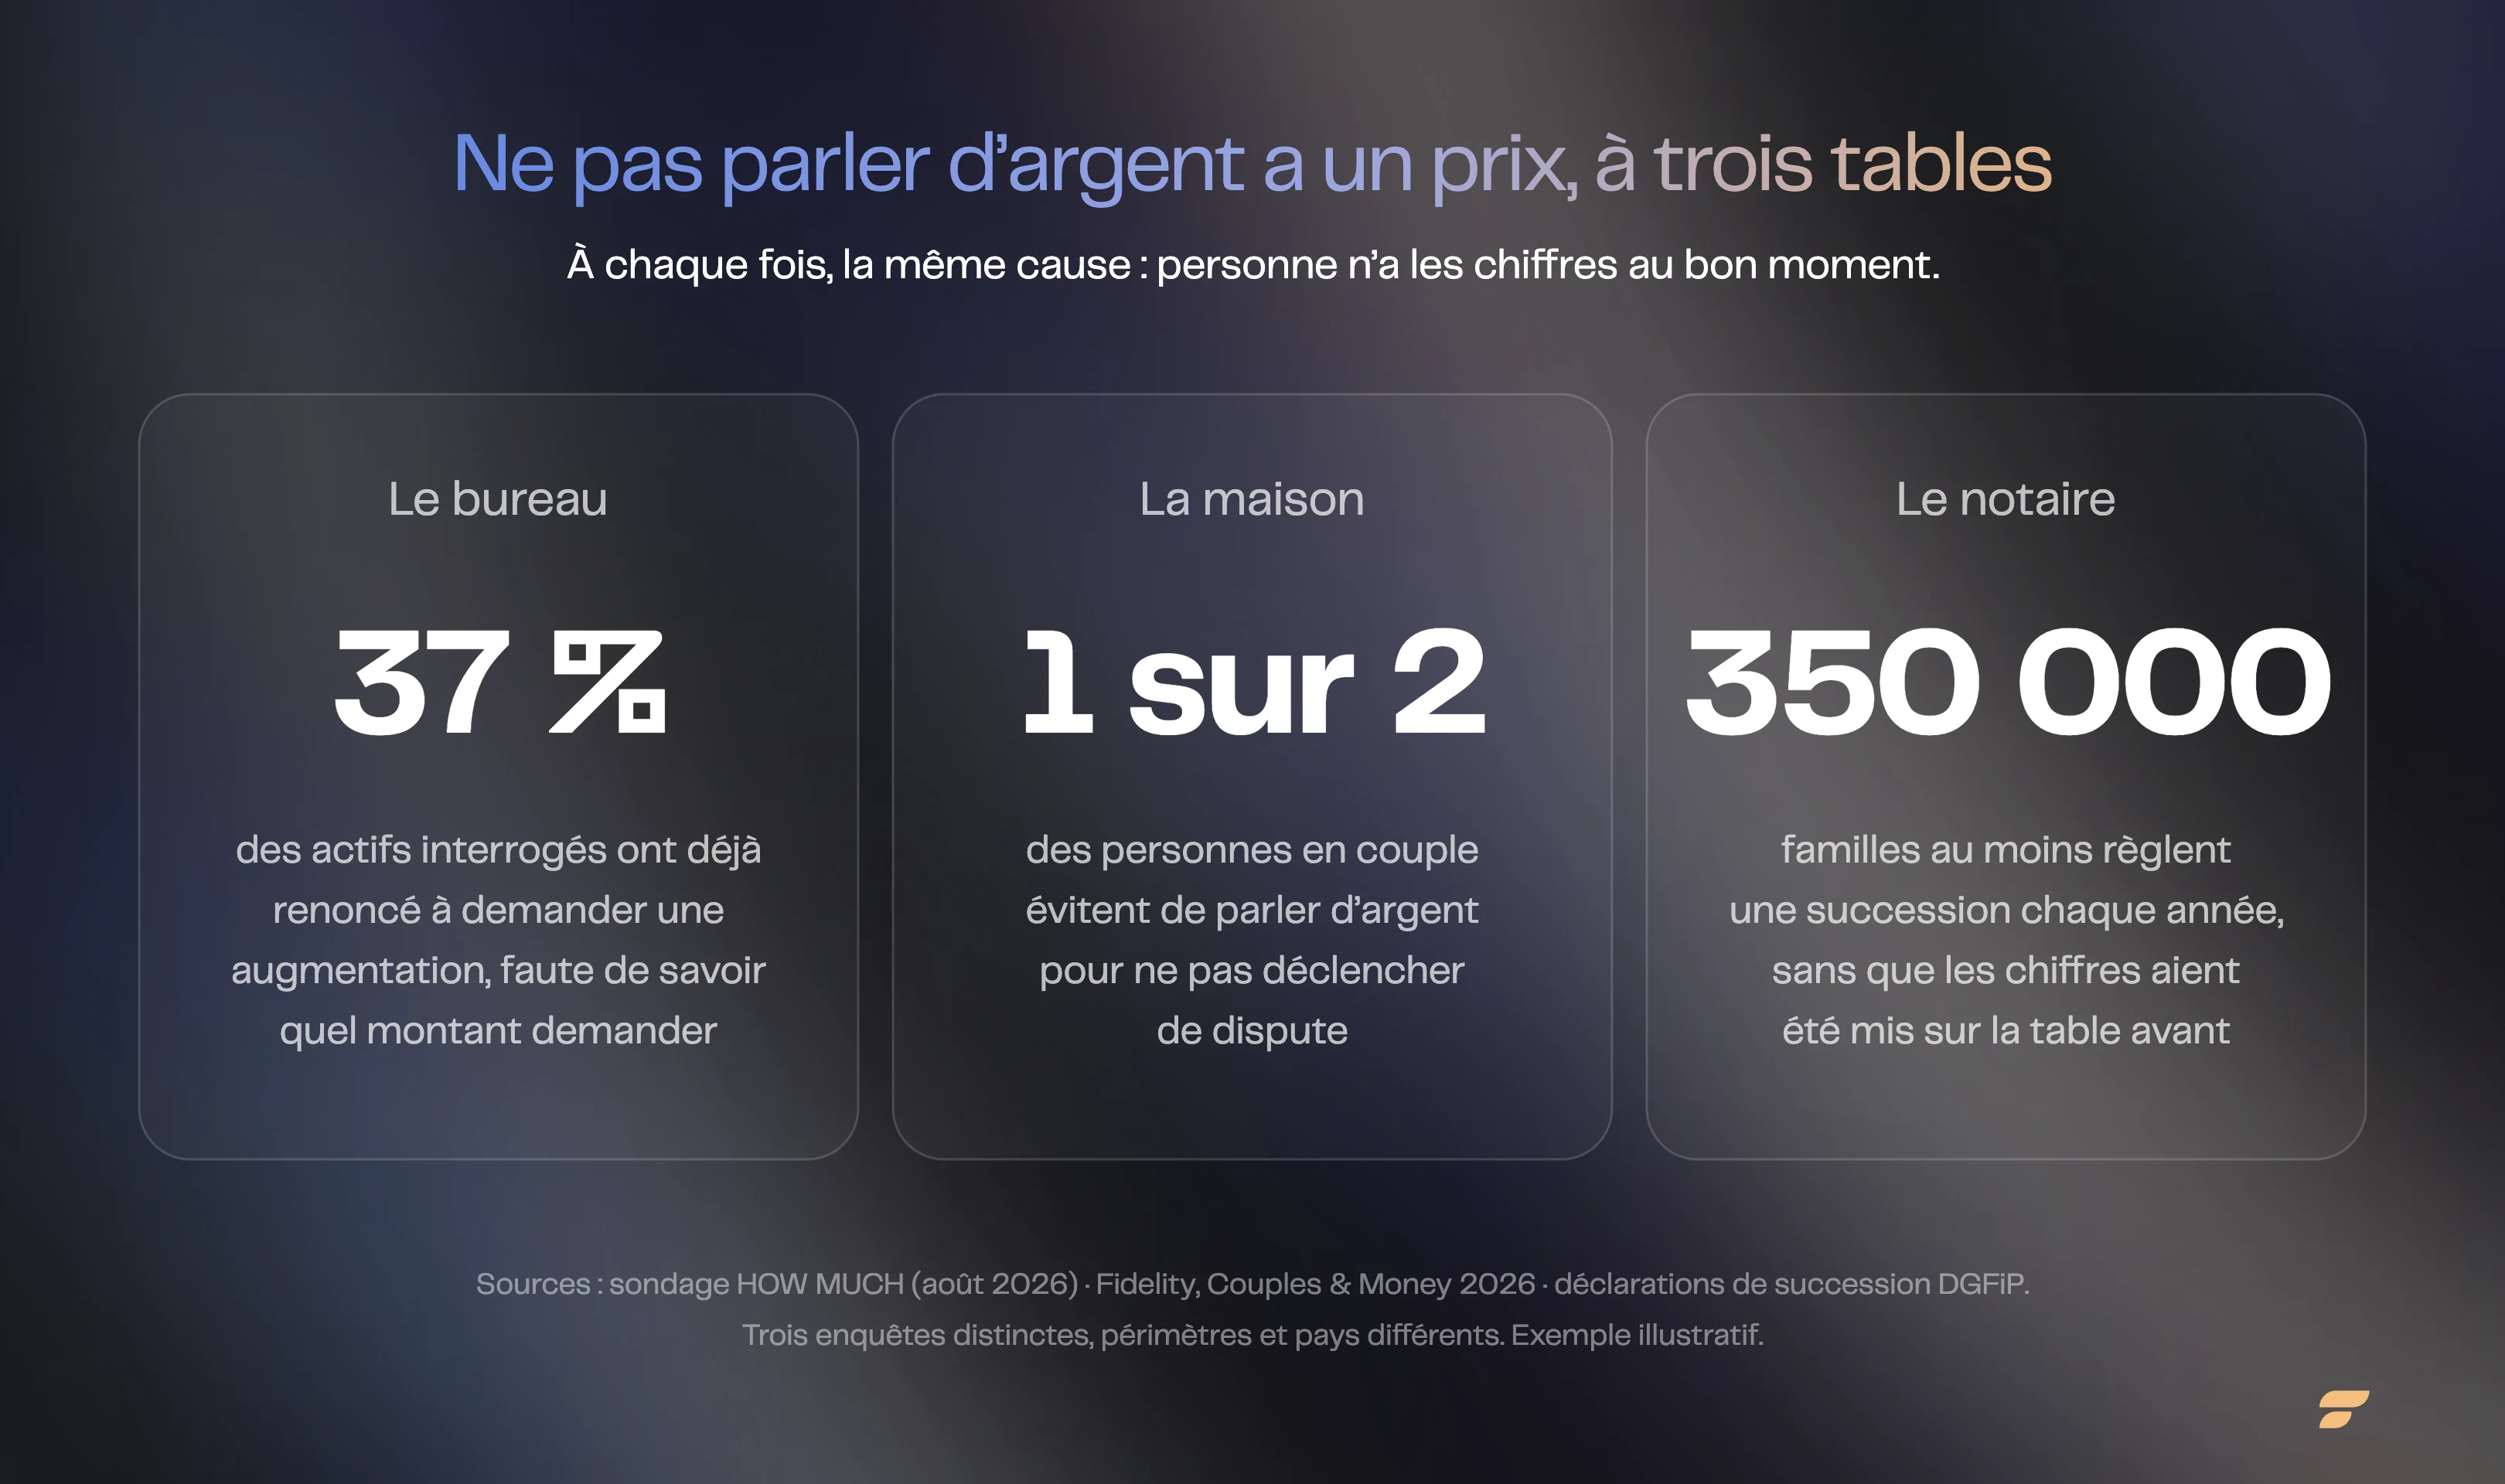
Il coûte à trois endroits précis : au bureau, à la maison et chez le notaire. À chaque fois pour la même raison, un manque d'information au moment de décider.
Au bureau : négocier à l'aveugle
Vous êtes en entretien. On vous demande quel salaire vous visez. Vous ne connaissez ni le budget du poste, ni le salaire de votre prédécesseur, ni celui de votre futur collègue.
L'entreprise, elle, connaît ces trois chiffres.
Quand vous achetez un appartement, vous regardez les ventes autour. Quand vous achetez une action, son prix s'affiche à la seconde. Pour votre propre travail, vous négociez à l'aveugle.
Dans un sondage mené par le cabinet HOW MUCH en août 2026 auprès de 4 127 actifs, 37 % déclarent avoir déjà renoncé à demander une augmentation parce qu'ils ne savaient pas quel montant demander.
L'enquête est volontaire et non représentative : elle donne un ordre de grandeur, pas une mesure nationale.
L'économiste Linda Babcock estime que ne pas négocier son premier salaire coûte environ un demi-million de dollars sur une carrière, et jusqu'à 1,5 million pour un diplômé de MBA.
Un mauvais chiffre au départ tire tous les suivants vers le bas. Reste ensuite à savoir quoi faire de ce salaire une fois obtenu.
En 2021, Hannah Williams, senior data analyst à Washington, en fait l'expérience. Elle découvre qu'elle est payée 20 000 à 25 000 dollars de moins que d'autres personnes sur des postes similaires.
À l'entretien suivant, on lui demande combien elle veut gagner. Cette fois, elle retourne la question : quel est votre budget ?
Réponse : 115 000 dollars. Elle comptait en demander 105 000. En trois ans, son salaire passe de 40 000 à 115 000 dollars.
La transparence des salaires joue dans les deux sens
Imaginez que les salaires deviennent transparents dans votre entreprise. Votre patron vous augmente, vos collègues le voient, ils demandent la même chose.
Votre augmentation devient leur argument. Les entreprises accordent alors moins facilement des hausses individuelles.
Zoë Cullen, de Harvard, et Bobak Pakzad-Hurson, de Brown, ont mesuré l'effet : les écarts se resserrent, et les salaires baissent d'environ 2 %. L'arbitrage est le cœur du résultat, pas un détail.
Entre collègues, la transparence peut vous desservir. Entre entreprises, elle peut vous armer.
C'est cette seconde forme que l'Europe veut généraliser, avec la directive (UE) 2023/970 adoptée le 10 mai 2023.
Avant l'entretien, vous devrez connaître la fourchette du salaire proposé. L'employeur ne pourra plus vous demander combien vous gagniez avant.
Son objet déclaré est l'égalité de rémunération entre les femmes et les hommes ; le levier donné au candidat en découle. La transposition devait intervenir avant le 7 juin 2026. Le délai n'a pas été respecté en France, et rien n'est opposable aux employeurs privés tant que la loi française n'est pas promulguée.
À la maison : ce qu'on ne dit pas à son partenaire
Vous vivez ensemble depuis trois ans. Vous savez comment l'autre prend son café, à quelle heure il se lève. Vous savez combien il gagne, mais pas précisément ce qu'il fait de son argent.
Ce n'est pas qu'il cache quelque chose. Le sujet ne vient simplement pas sur la table.
D'après l'étude Couples & Money de Fidelity, menée fin 2025 auprès de 3 193 adultes américains, une personne en couple sur deux évite de parler d'argent pour ne pas déclencher de dispute.
Alors ça commence simplement. Un achat qu'on ne mentionne pas, un compte dont on ne parle pas. Jusqu'à une dépense dont vous savez qu'elle ferait débat.
Cette fois, ne rien dire devient une décision. Poser à plat le budget du foyer à deux désamorce une partie du sujet avant qu'il ne devienne un conflit.
Un sondage Harris mené en 2021 pour la National Endowment for Financial Education auprès de 2 073 adultes américains va plus loin : parmi ceux qui ont déjà mis leurs finances en commun, deux sur cinq admettent avoir caché quelque chose ou menti à leur partenaire. C'est ce qu'on appelle aux États-Unis la financial infidelity.
Pourtant, les couples qui parlent régulièrement d'argent se disent plus alignés. C'est même le premier facteur qu'ils citent pour expliquer la solidité de leur couple, avant tout le reste.
Trois chercheurs ont suivi plus de 4 500 couples américains sur plusieurs années. L'argent est le sujet de dispute qui prédit le mieux le divorce, à tous les niveaux de revenus.
Chez le notaire : les réponses arrivent sans eux
Vous êtes assis chez le notaire, avec votre frère et votre sœur. C'est la première fois que les chiffres sont vraiment sur la table. Sauf que vos parents ne sont plus là pour répondre.
Parler d'héritage avec eux, c'était mettre dans la même conversation leur argent et leur mort. Vous avez repoussé. Par pudeur, par amour même.
Un prêt jamais remboursé. Une donation dont vous ignoriez l'existence. Une maison que chacun estimait à un prix différent.
Chaque année, plus de 350 000 familles se retrouvent autour de cette table. Et parfois, ça explose : après la mort de Johnny Hallyday, ses enfants contestent son testament, et le conflit familial finit devant les tribunaux.
Le sujet reste largement méconnu. D'après une enquête Discurv pour Inovea de juin 2026, 45 % des Français ignorent qu'il est possible de réduire légalement les droits de succession.
Trois questions posées à temps évitent pourtant beaucoup de surprises. Est-ce qu'il y a un testament ? Qui a déjà reçu quoi ? Et combien vaut la maison ?

Et si tous les revenus étaient publics ?
Un pays l'a fait. La Norvège publie les revenus de chacun en ligne depuis 2001, et le résultat n'est pas celui qu'on attend.
Imaginez. Demain matin, vous tapez le nom de votre voisin. Son revenu apparaît. Celui de votre patron aussi. Et eux peuvent faire exactement la même chose avec vous.
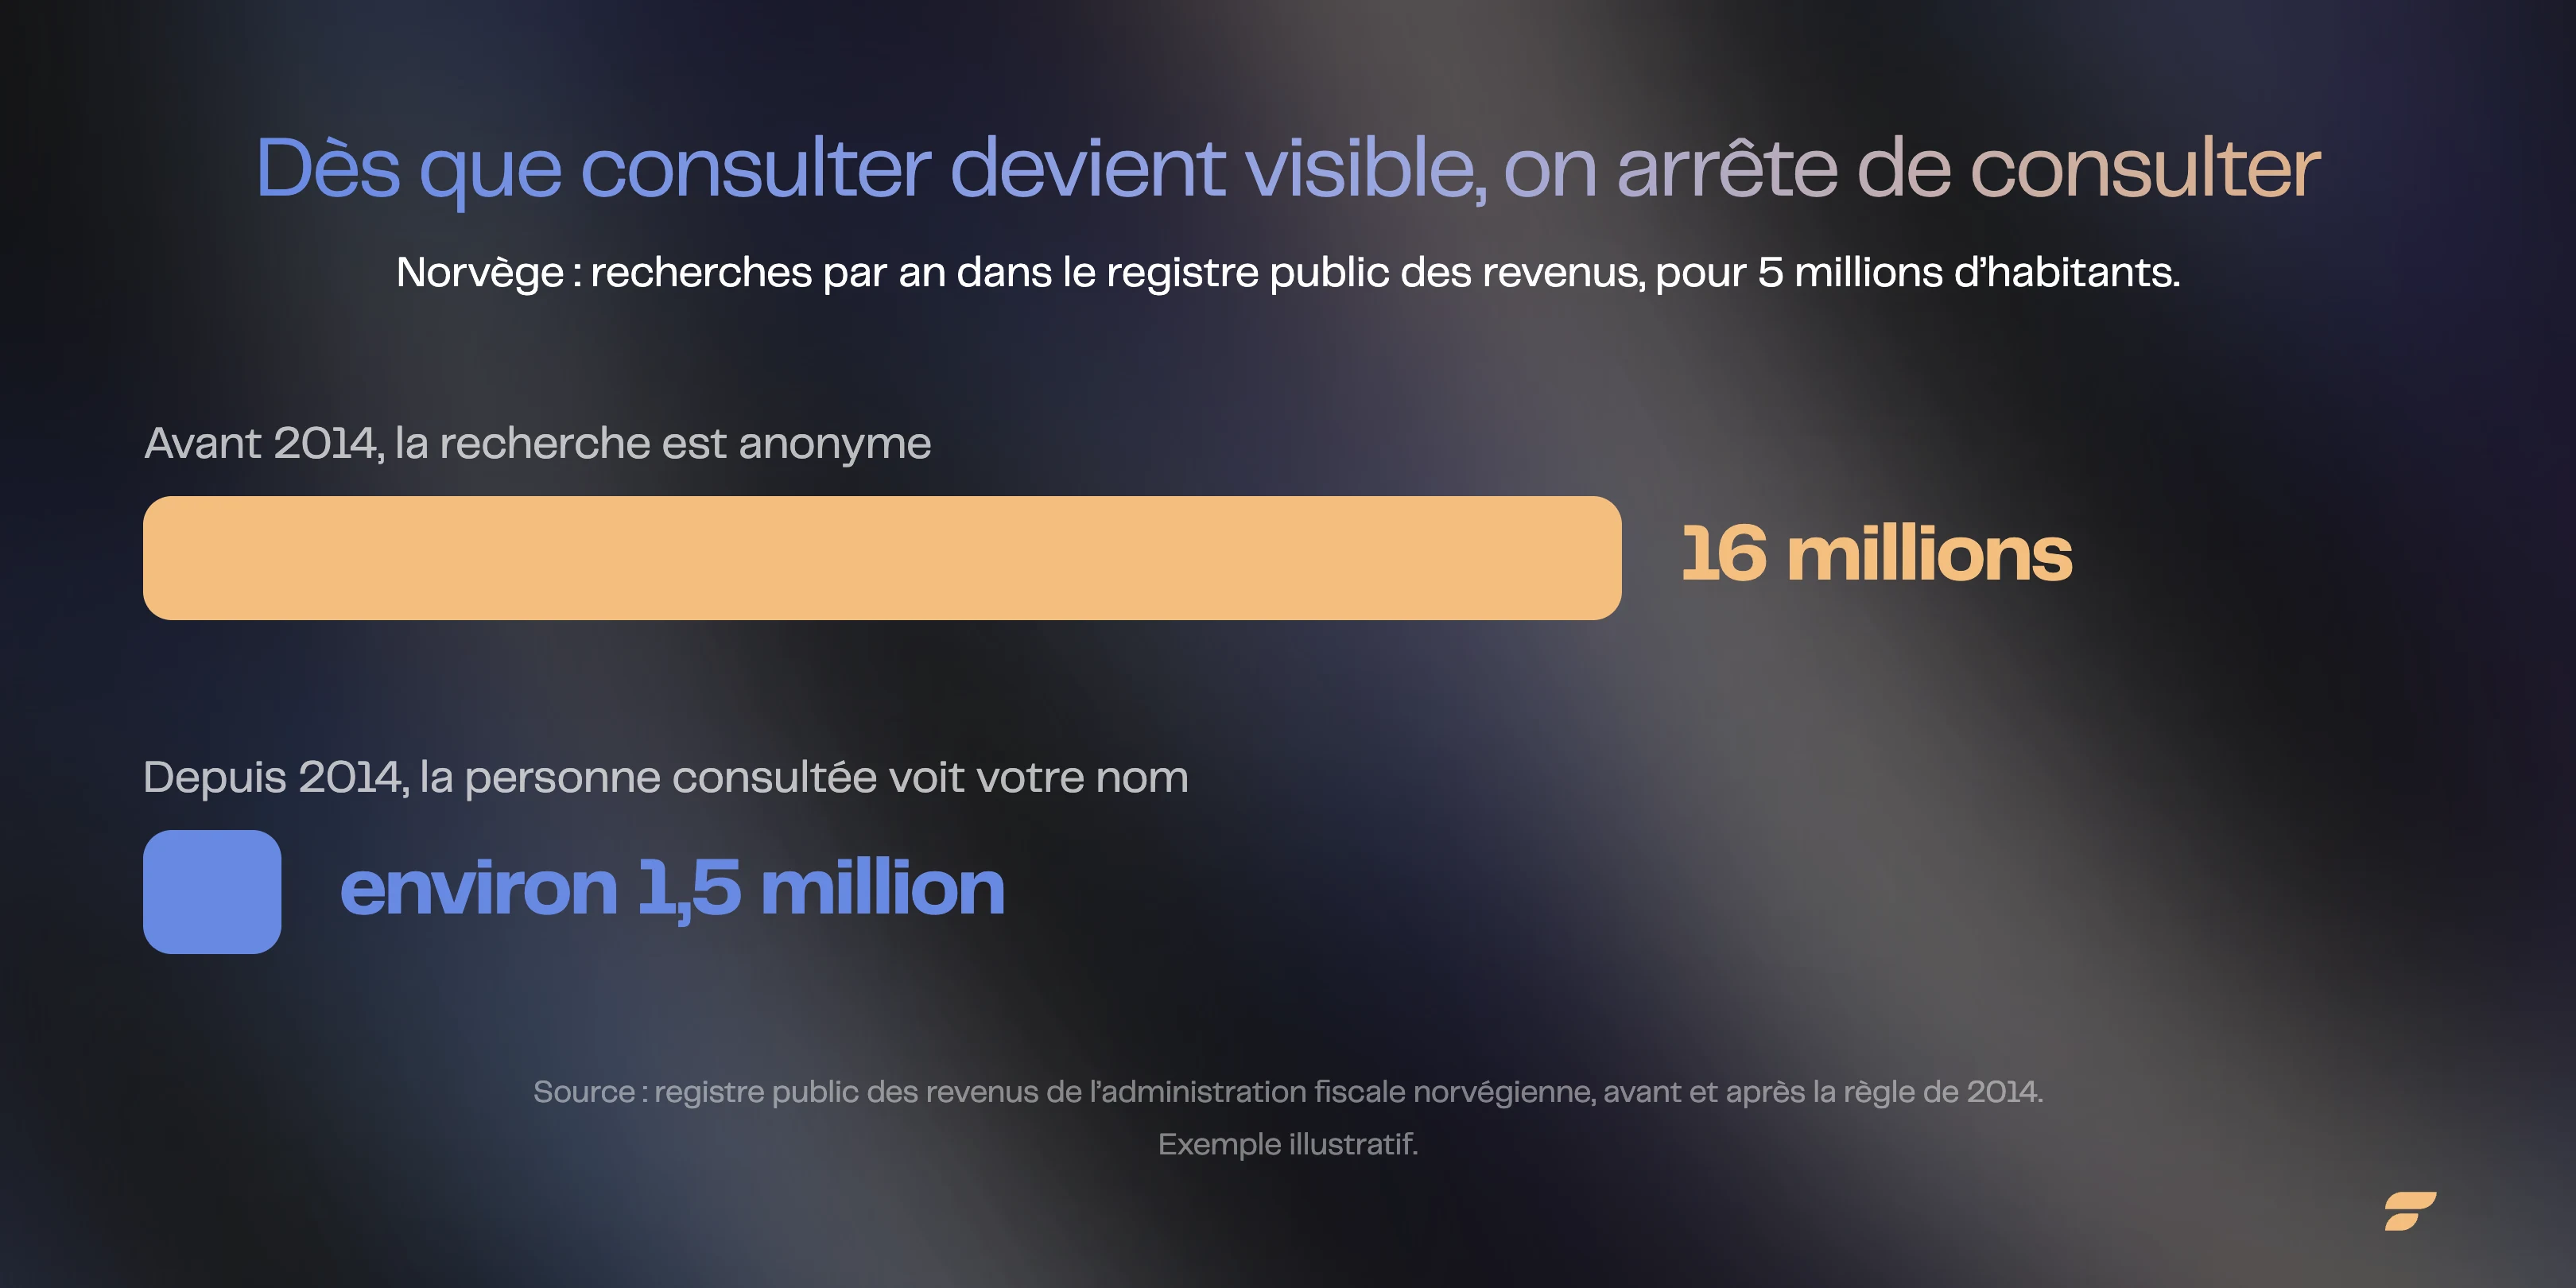
En Norvège, chaque automne, les revenus de chacun sont mis en ligne. La publication devient presque un rituel national : à son pic, la plateforme atteint 16 millions de recherches par an, pour à peine 5 millions d'habitants.
Puis en 2014, une règle change. La personne que vous consultez peut désormais voir votre nom. Les recherches s'effondrent, à environ 1,5 million.
On pourrait croire que plus de transparence rend les gens plus heureux. Les études montrent presque l'inverse.
L'économiste Ricardo Perez-Truglia observe que le bien-être des plus aisés augmente, celui des plus modestes baisse. L'écart de satisfaction se creuse.
En Californie, même constat. En 2008, les salaires des employés publics sont mis en ligne. Des chercheurs signalent le site, au hasard, à une partie des salariés d'une université.
Ceux qui découvrent qu'ils gagnent moins que la médiane deviennent moins satisfaits, et commencent à chercher ailleurs. Ceux qui gagnent plus ? Cela ne les rend pas plus heureux.
Quand un chiffre suffit à vous repositionner dans le regard des autres, on comprend mieux pourquoi certains préfèrent qu'il reste privé.
Prenez les gagnants du Loto. Aux États-Unis, une vingtaine d'États obligent encore les gagnants à s'exposer : nom public, photo, chèque géant. Montrer des visages, c'est vendre les tickets de la semaine suivante.
En France, la Française des Jeux garantit l'anonymat. Mais le vrai risque vient souvent de l'entourage : mieux vaut rester discret, au moins au début.
Vaut-il mieux savoir, même quand la réponse dérange ? Oui. Un chiffre peut vous déplaire et vous être utile malgré tout.
L'objectif, c'est de pouvoir le dire à qui vous voulez, quand vous le décidez. Et cela s'apprend.
Comment parler d'argent : la méthode CASH
Quatre étapes : connaître ses chiffres, amorcer avec le sien, séparer le chiffre du jugement, et habituer la conversation.
Le tabou commence avant même le chiffre. Rien que poser la question gêne, et s'entoure de mille précautions.
C comme Connaissez vos propres chiffres
La première conversation d'argent, c'est avec vous-même. Combien vous gagnez ? Combien vous dépensez ? Combien vous épargnez ? Quel est votre patrimoine ?
Avant de décider quoi faire de votre argent, ou même d'en parler, il faut savoir où vous en êtes. C'est aussi le point de départ de toute gestion de budget sérieuse.
A comme Amorcez avec votre chiffre
Tout le monde veut savoir, personne ne veut commencer. Donnez le vôtre d'abord : vous transformez une question indiscrète en échange.
Ne demandez jamais un chiffre que vous n'êtes pas prêt à donner vous-même.
S comme Séparez le chiffre du jugement
Votre salaire est un prix, pas une note sur vous-même.
Découvrir que quelqu'un gagne plus que vous ne vous rend pas deux fois moins bon. Cela vous donne un repère.
H comme Habituez-vous à en parler
On parle souvent d'argent trop tard. Quand il faut demander une augmentation, dire qu'on ne peut pas suivre une dépense, régler un héritage.
Plus on attend qu'il y ait un problème pour en parler, plus la conversation est difficile. N'attendez pas d'avoir un problème d'argent pour commencer à parler d'argent.
On n'a peut-être pas besoin de parler d'argent avec tout le monde. Mais on devrait pouvoir en parler avec les bonnes personnes, quand ça compte.
Vous pouvez commencer ce soir, à table. Demain, avec vos amis.

Questions fréquentes
Faut-il dire son salaire à ses amis ?
Rien ne vous y oblige, et l'échange n'a d'intérêt que s'il est réciproque. Si vous lancez le sujet, donnez votre chiffre en premier : vous transformez une question indiscrète en échange. Ne demandez jamais un montant que vous n'êtes pas prêt à donner vous-même.
Pourquoi parler de patrimoine est plus sensible que parler de salaire ?
Parce qu'un salaire dit ce que vous gagnez aujourd'hui, quand un patrimoine dit d'où vous partez. Deux personnes au même revenu peuvent avoir reçu 100 000 euros d'apport ou rembourser 30 000 euros de dette. Les inégalités de patrimoine sont d'ailleurs nettement plus marquées que celles de niveau de vie.
Est-ce que la transparence des salaires fait monter les rémunérations ?
Pas nécessairement. Les travaux de Zoë Cullen et Bobak Pakzad-Hurson montrent que la transparence entre collègues resserre les écarts mais fait baisser les salaires d'environ 2 %. En revanche, connaître la fourchette d'un poste avant l'entretien renforce la position du candidat face à l'employeur.
Comment aborder l'héritage avec ses parents ?
Trois questions suffisent à éviter beaucoup de surprises : est-ce qu'il y a un testament, qui a déjà reçu quoi, et combien vaut la maison. Posées à temps, elles évitent que les réponses arrivent chez le notaire, sans eux, plusieurs années plus tard.
Comment commencer à parler d'argent en couple ?
En n'attendant pas le premier conflit. Une personne en couple sur deux évite le sujet pour ne pas déclencher de dispute, alors que l'alignement financier est le premier facteur de solidité que les couples citent. Commencez par les chiffres simples : revenus, charges fixes, projets communs.
Sources
Ymanci / FLASHS – L'éducation financière des Français, octobre 2025
OpinionWay pour CORUM L'Épargne – Baromètre de l'épargne 2026
INSEE – Les montants de patrimoine détenus par les ménages en 2024
Sara Solnick et David Hemenway – Is More Always Better? A Survey on Positional Concerns, Journal of Economic Behavior & Organization, 1998
NPR – Linda Babcock sur le coût de la non-négociation salariale
Zoë Cullen et Bobak Pakzad-Hurson – Equilibrium Effects of Pay Transparency, Econometrica, mai 2023
Directive (UE) 2023/970 du Parlement européen et du Conseil du 10 mai 2023
Fidelity Investments – Couples & Money 2026
National Endowment for Financial Education / The Harris Poll – Financial infidelity, novembre 2021
Jeffrey Dew, Sonya Britt et Sandra Huston – Examining the Relationship Between Financial Issues and Divorce, Family Relations, 2012
Ricardo Perez-Truglia – The Effects of Income Transparency on Well-Being, American Economic Review, avril 2020
David Card, Alexandre Mas, Enrico Moretti et Emmanuel Saez – Inequality at Work: The Effect of Peer Salaries on Job Satisfaction, American Economic Review, octobre 2012
DGFiP – Statistiques sur les droits de mutation à titre gratuit (354 443 déclarations de succession en 2022)
CNEWS – Étude « Les Français et la succession », Inovea avec l'institut Discurv, juillet 2026